猜你想问
这份研报主要分析了什么内容?
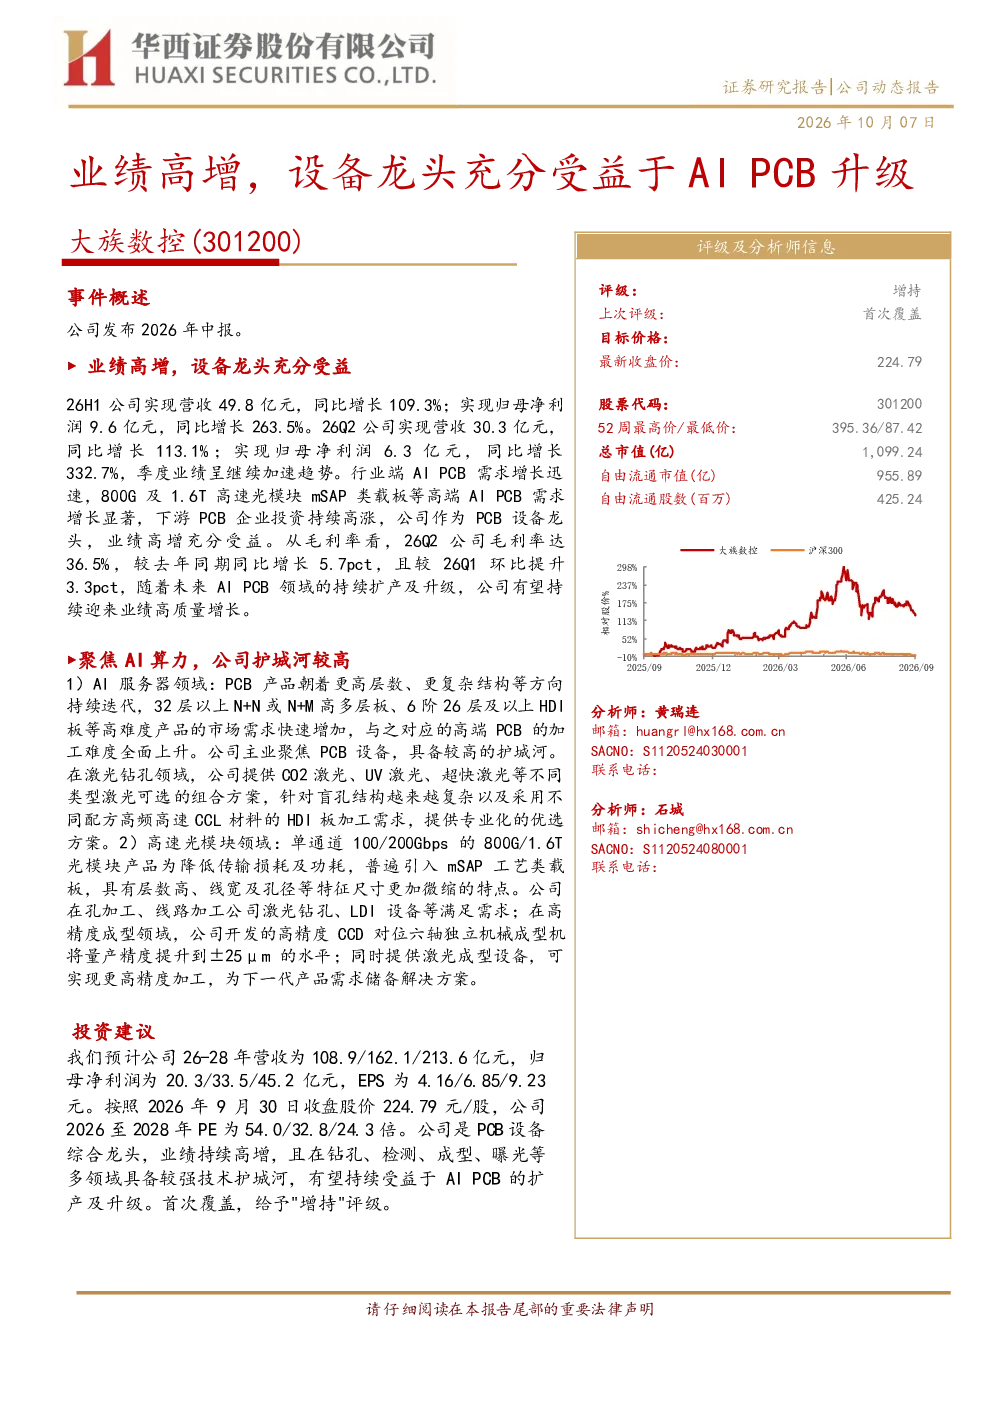
本报告重点分析了301200大族数控的业绩表现及AI PCB设备的市场机遇。报告显示,公司2026年中报业绩显著高增,26H1营收49.8亿元同比增长109.3%,归母净利润9.6亿元同比增长263.5%;26Q2营收30.3亿元同比增长113.1%,归母净利润6.3亿元同比增长332.7%。公司作为PCB设备龙头,在AI算力领域具备技术护城河,产品覆盖钻孔、检测、成型、曝光等环节,受益于行业AI PCB需求增长迅速,尤其是800G/1.6T光模块mSAP类载板等高端需求。
AI PCB设备行业的发展趋势如何?
AI PCB设备行业正经历快速发展,AI算力需求激增带动高端PCB设备需求显著增长。800G/1.6T光模块及mSAP类载板等对PCB设备的精度、性能要求更高,为设备龙头企业带来机遇。报告指出,行业AI PCB需求增长迅速,公司作为PCB设备龙头在钻孔、检测等环节具备技术优势,广受AI算力场景认可。未来,随着AI算力持续扩张,高端PCB设备市场有望保持高增长态势。
研报对大族数控的业务分析重点是什么?
研报重点分析了大族数控在AI算力领域的业务布局及核心竞争力。公司是全球PCB专用设备龙头企业,产品覆盖从常规多层板到类载板的细分市场,聚焦AI算力等高价值场景。主要产品包括机械钻孔机(如超高厚径比通孔钻孔机、高精度3D钻测一体机等),在AI算力场景应用广泛。公司通过在钻孔、检测、成型、曝光等环节的技术积累,构筑了较深的技术护城河,具备较强的市场竞争力。
当前AI PCB设备市场的现状如何?
当前AI PCB设备市场呈现高端需求显著、行业增长迅速的特点。随着AI算力需求持续扩张,800G/1.6T光模块及mSAP类载板等高端PCB设备需求快速增长,对设备精度和性能提出更高要求。报告指出,AI PCB需求增长迅速,为设备龙头企业带来发展机遇。公司作为PCB设备龙头,在钻孔、检测等环节具备技术优势,受益于行业高景气度,市场地位稳固。
研报提示了哪些风险?
研报提示了PCB下游需求波动、新技术研发不及预期、行业竞争加剧等风险。PCB行业受下游应用市场需求影响较大,若下游需求出现波动可能影响公司业绩。同时,新技术研发存在不确定性,若研发进展不及预期可能影响公司竞争力。此外,PCB设备行业竞争激烈,若行业竞争加剧可能对公司市场份额和盈利能力带来挑战。