猜你想问
PCB用CCL规格升级的进度如何?
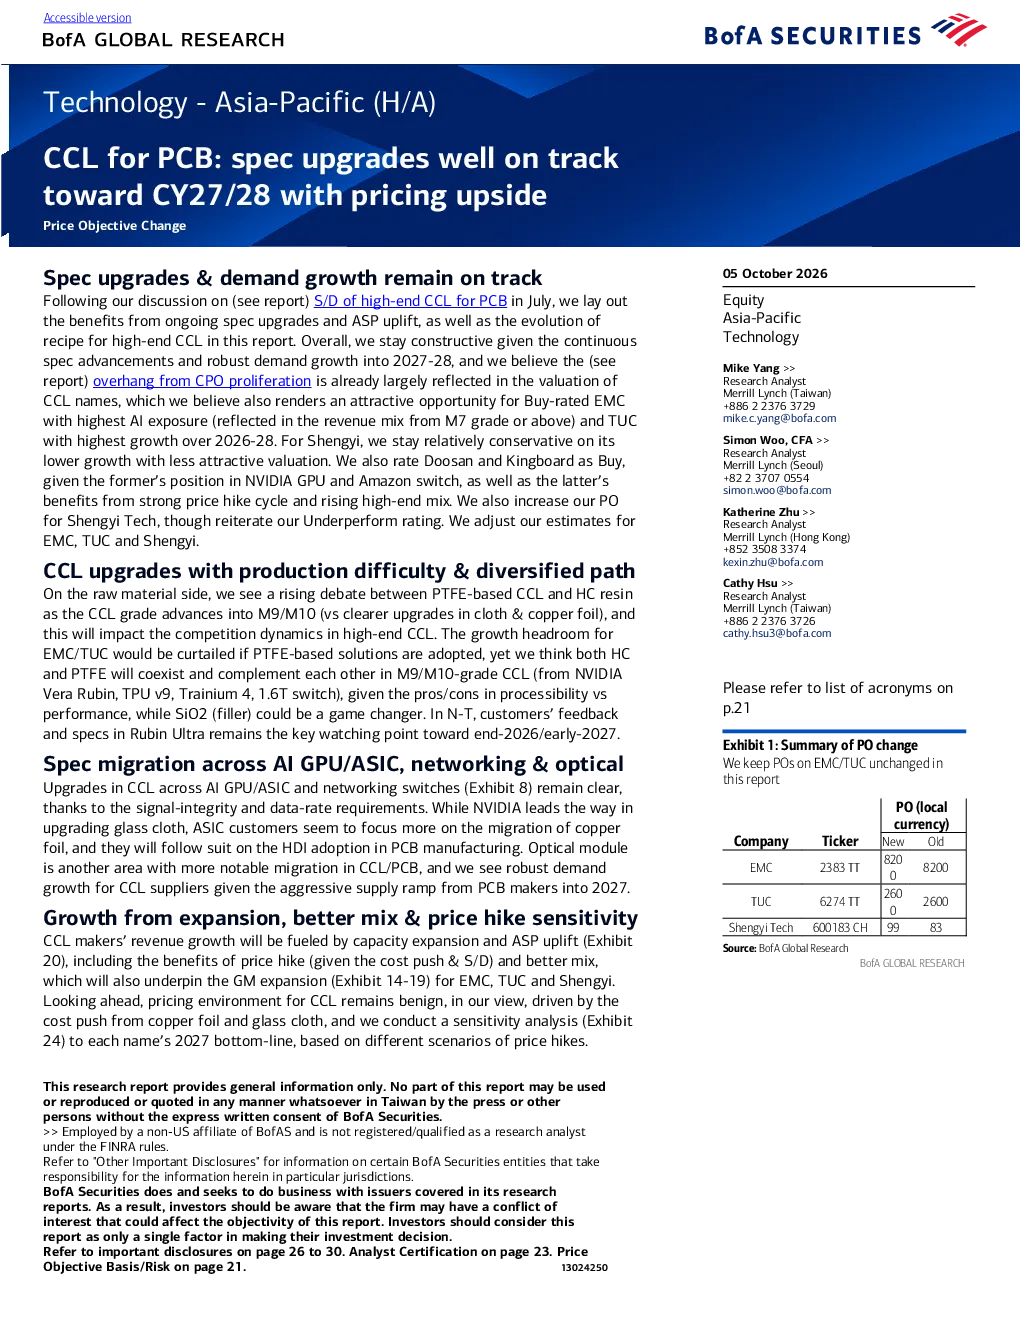
PCB用CCL规格升级正按计划稳步推进,预计将进入2027/2028年,且价格有上涨空间。M8级CCL中PPO与碳氢化合物的混合比例约为2:1,而M9级CCL中则反转为1:2。M9级CCL中PPO与碳氢化合物的混合比例约为1:2,而M9/M10级CCL中则反转为1:1。M8/M9中的PPO/BMI与碳氢化合物的对比;M9/M10中的碳氢化合物与PTFE的对比。3.2T光模块的L/S应从800G时的60/60μm大幅缩小至15/15μm,而100G代产品的L/S为125/125μm。3.2T光模块的层数将增加到高达层数,而400G代产品为10层。
CCL行业的发展趋势是什么?
CCL行业的发展趋势显示,制造商的收入增长将得益于产能扩张和ASP提升,包括价格上涨带来的收益(鉴于成本推动及供需关系)以及产品结构优化。预计CCL的定价环境仍将保持良好,这主要受铜箔和玻璃布成本推动的影响。预计2027/28年将达到35.8%/36.7%的毛利率,同时高端CCL的占比将提升。预计2026/27/28年M7级及以上CCL将贡献43%/47%/53%的收入。预计2027/28年将达到32.6%/33.7%的毛利率,同时高端CCL的占比将提升。预计2026/27/28年M7级及以上CCL将贡献28%/35%/57%的收入。预计2027/28年将达到31%/31.8%的毛利率,同时高端CCL的占比将提升。预计每1个基点(ppt)的CCL价格上涨,将带来1-2%和3-5%的底线收益。CCL价格上涨100%可能会推动KBL的毛利提升约28个百分点,并在2026年推动EPS层面增长超过200%。
报告重点分析了哪些方向?
报告重点分析了CCL制造商的收入增长驱动力,包括产能扩张和ASP提升。报告指出,价格上涨带来的收益(鉴于成本推动及供需关系)以及产品结构优化是关键因素。此外,报告还分析了原材料成本通胀及其对ASP的影响,以及CCL价格上涨对毛利率和EPS的潜在推动作用。报告还探讨了CPO(共封装光学)扩散的担忧,认为其要么被夸大了,要么还很遥远,因为CPO大规模采用以取代NPO(近封装光学)或可插拔光模块最早也要等到2029/30年才会发生。报告还比较了EMC、TUC和盛意科技在CCL市场的收入增长驱动力,指出EMC的收入对低端/中端CCL市场的敞口相对较低,而CCL制造商在利润空间受挤压时更频繁地将成本转嫁。
当前CCL市场的现状如何?
当前CCL市场的现状显示,定价环境仍将保持良好,主要受铜箔和玻璃布成本推动的影响。报告预计2027/28年将达到35.8%/36.7%的毛利率,同时高端CCL的占比将提升。预计2026/27/28年M7级及以上CCL将贡献43%/47%/53%的收入。预计2027/28年将达到32.6%/33.7%的毛利率,同时高端CCL的占比将提升。预计2026/27/28年M7级及以上CCL将贡献28%/35%/57%的收入。预计2027/28年将达到31%/31.8%的毛利率,同时高端CCL的占比将提升。预计每1个基点(ppt)的CCL价格上涨,将带来1-2%和3-5%的底线收益。CCL价格上涨100%可能会推动KBL的毛利提升约28个百分点,并在2026年推动EPS层面增长超过200%。
研报提示了哪些风险?
研报提示的风险主要集中在原材料成本通胀及其对ASP的提振幅度相对较小。报告指出,原材料成本通胀及其相应传导对其ASP的提振幅度将相对较小。此外,报告还探讨了CPO(共封装光学)扩散的担忧,认为其要么被夸大了,要么还很遥远,因为CPO大规模采用以取代NPO(近封装光学)或可插拔光模块最早也要等到2029/30年才会发生。报告还比较了EMC、TUC和盛意科技在CCL市场的收入增长驱动力,指出EMC的收入对低端/中端CCL市场的敞口相对较低,而CCL制造商在利润空间受挤压时更频繁地将成本转嫁。