猜你想问
尿素月报核心内容是什么?
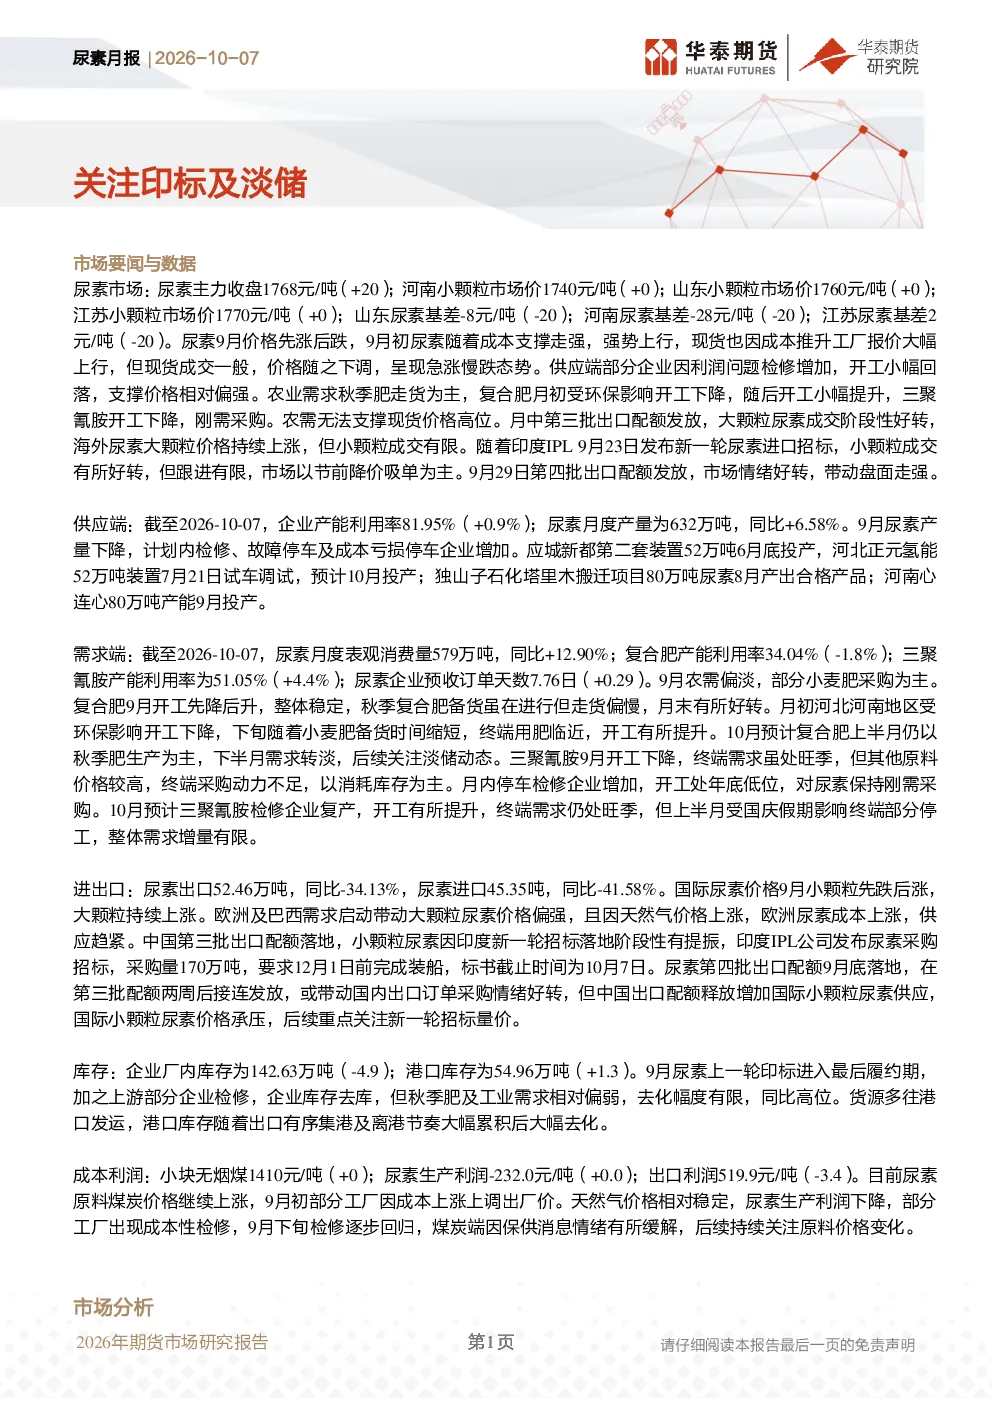
该报告分析了2026年10月尿素市场的供需状况。数据显示,9月尿素价格主力收盘1768元/吨,供应端产量632万吨,同比增加6.58%,需求端表观消费量579万吨,同比增加12.90%。报告指出市场呈现成本支撑偏强、内需疲弱、出口阶段性扰动的格局。成本方面,尿素生产利润为-232元/吨,出口利润为519.9元/吨。供应端,检修增加导致开工率小幅回落,但新产能陆续投产。需求端,农业需求偏淡,复合肥和三聚氰胺开工下降,刚需采购为主。进出口方面,出口量52.46万吨,同比减少34.13%,进口量45.35万吨,同比减少41.58%。库存方面,企业厂内库存142.63万吨,同比减少4.9%,港口库存54.96万吨,同比增加1.3%。报告建议10月关注淡储采购和新一轮印标量价。
尿素行业发展趋势如何?
尿素行业发展趋势呈现多面性。供应端,新产能陆续投产将增加市场供应,但检修动态可能阶段性支撑价格。需求端,农业需求季节性转淡,工业需求如复合肥、三聚氰胺开工波动,整体需求疲软态势明显。进出口方面,出口配额发放阶段性提振市场,但国际供应增加压制小颗粒价格,未来出口政策变化值得关注。价格方面,成本支撑偏强,但内需疲软制约价格上行空间。10月市场预计需求进一步转淡,淡储采购和新一轮印标量价将成为市场焦点。上游成本如小块无烟煤价格变动也将影响行业利润水平。
报告重点分析了哪些方向?
报告重点分析了尿素市场的供需平衡、价格走势及成本利润。在供应端,关注了9月产量、产能利用率及新产能投产情况,检修动态对开工率的影响。需求端,分析了农需秋季肥走货情况、复合肥和三聚氰胺开工变化,以及整体刚需采购状态。价格方面,对比了主力尿素价格、各区域价格及基差变化。进出口方面,关注了出口量、进口量及国际尿素价格动态。库存方面,分析了企业厂内和港口库存变化。成本利润方面,评估了尿素生产利润和出口利润水平。此外,报告还分析了市场风险,如尿素出口政策变化、上游成本变动、装置检修动态及淡储采购节奏。
当前尿素市场现状如何判断?
当前尿素市场呈现“成本支撑偏强、内需疲弱、出口阶段性扰动”的复杂格局。供应端,检修增加和开工回落对价格形成一定支撑,但新产能投产将长期压制价格。需求端,农业需求季节性转淡,工业需求疲软,整体表观消费量虽同比增加,但市场接受度不高。价格方面,主力尿素价格相对偏强,但内需疲软导致价格急涨慢跌。进出口方面,出口配额发放阶段性提振市场,但国际供应增加压制小颗粒价格,印度IPL招标带动小颗粒成交好转。库存方面,企业厂内库存下降,港口库存小幅上升。成本利润方面,尿素生产利润亏损,出口利润尚可。整体来看,市场处于季节性淡季,价格上行阻力较大,需关注淡储采购和新一轮印标量价变化。
研报提示哪些风险?
该研报提示了尿素市场的主要风险点。首先是尿素出口政策变化,出口配额发放对市场短期提振作用可能随着政策调整而减弱。其次是上游成本变动,如小块无烟煤价格波动将直接影响尿素生产利润。装置检修动态也是重要风险,检修增加可能支撑价格,但检修结束或意外重启将影响供应预期。最后是淡储采购节奏,10月需求转淡,淡储采购量将影响市场供需平衡和价格走势。这些因素变化都可能对尿素市场产生较大影响,需密切关注其动态变化。