猜你想问
大颗粒尿素市场近期表现如何?
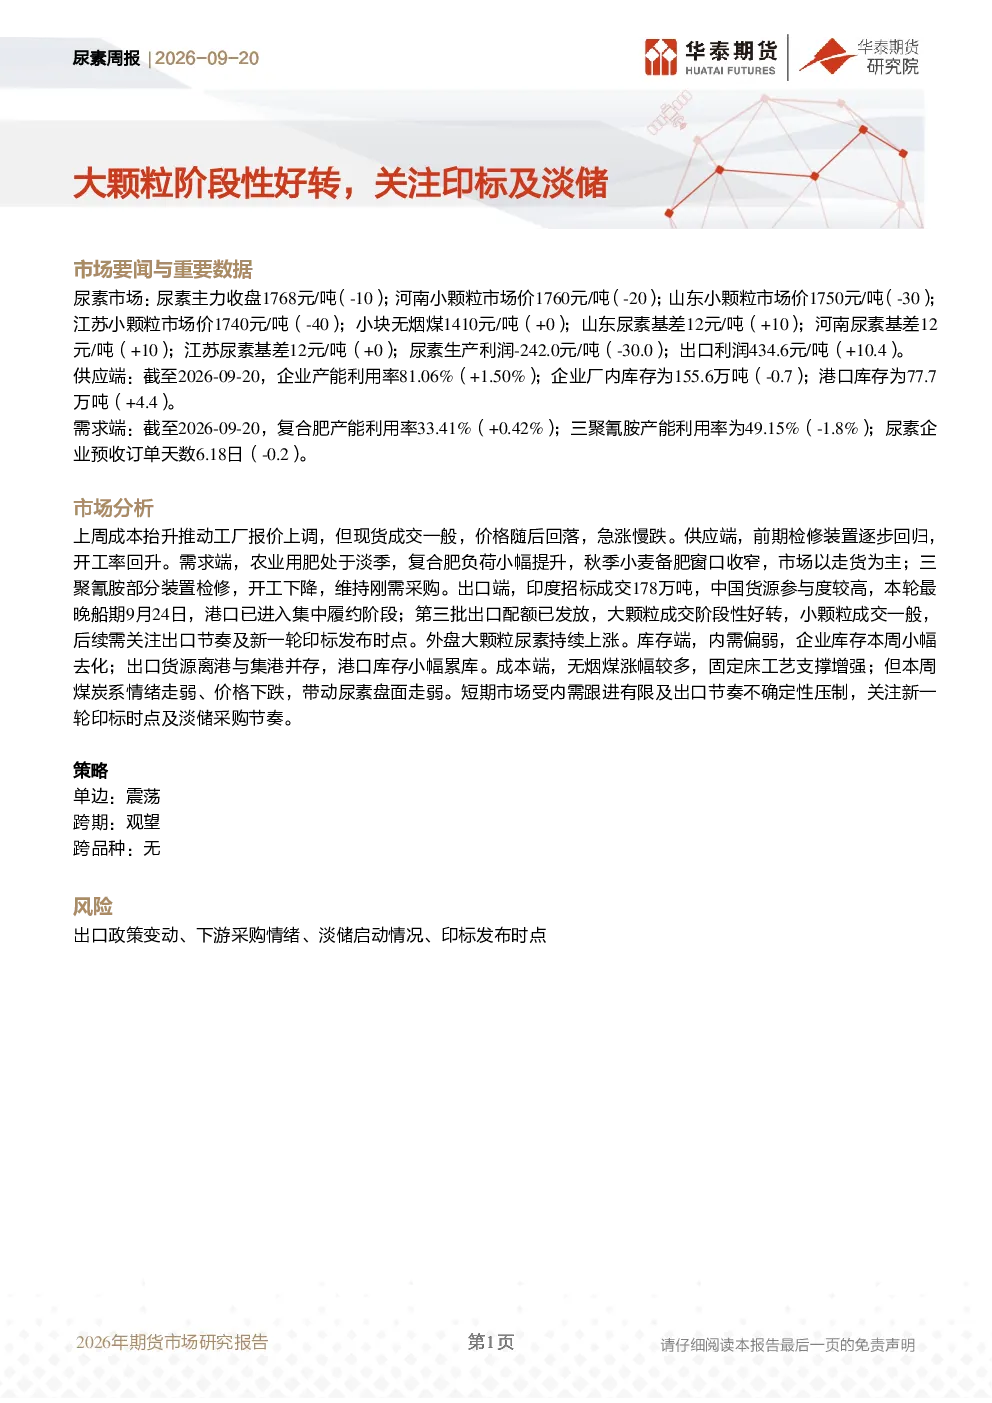
大颗粒尿素市场近期呈现阶段性好转,主要受印度招标成交178万吨及第三批出口配额发放影响,中国货源参与度较高。外盘大颗粒尿素持续上涨,但国内市场仍面临农业用肥淡季、内需跟进有限及出口节奏不确定性等因素压制。需关注新一轮印标发布时点及淡储采购节奏对市场的影响。
尿素行业当前供需情况怎样?
尿素行业当前供应端产能利用率回升至81.06%,但厂内库存小幅下降至155.6万吨,港口库存则小幅累库至77.7万吨。需求端农业用肥处于淡季,复合肥负荷小幅提升,三聚氰胺开工下降,整体维持刚需采购。出口方面,印度招标带动大颗粒成交好转,但需关注后续出口节奏及新一轮印标发布时点。
尿素价格走势及影响因素有哪些?
尿素价格上周呈现急涨慢跌走势,成本端无烟煤涨幅较多但本周价格下跌带动尿素盘面走弱。供应端前期检修装置回归推动开工率回升,需求端农业淡季影响下成交一般。出口方面印度招标成交带动大颗粒价格,但内需及出口节奏不确定性压制市场。需关注成本端煤炭走势及新一轮印标对价格的影响。
尿素市场短期关注重点是什么?
尿素市场短期需关注新一轮印标发布时点及淡储采购节奏。当前大颗粒成交阶段性好转,但内需跟进有限及出口节奏不确定性仍存。供应端需关注检修装置回归情况,需求端农业淡季影响下市场以走货为主,出口方面需关注印度招标及外盘价格走势。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括出口政策变动、下游采购情绪、淡储启动情况及印标发布时点。当前尿素市场受内需淡季及出口节奏不确定性影响,大颗粒成交阶段性好转但持续性仍待观察。需警惕成本端煤炭价格波动及国际市场变化对国内尿素价格的影响。
你可能感兴趣
尿素日报:关注淡储会议及印标结果
华泰期货2026-08-11
尿素周报:出口预期提振市场,关注淡储及印标动态
中原期货2025-11-17
尿素月报:基本面偏弱,关注印标与淡储影响
华泰期货2024-09-01
尿素月报:淡储投放供应增,企业降库压力小,印标转折价格落
中原期货2021-04-06
盘面波动仍大,关注印标及政策面指引
银河期货2021-05-23
尿素研究报告:供给阶段性低点已过,关注新一轮印标
银河期货2020-06-14
成交好转价格企稳,关注印标动态
银河期货2021-03-16
尿素周报:关注秋季肥提货及印标动态
中原期货2025-08-25
供强需弱价格回落,短期关注印标及供应变化
银河期货2021-09-10
印标变数大,国内供应高,尿素价格持续承压
安信期货2020-03-23