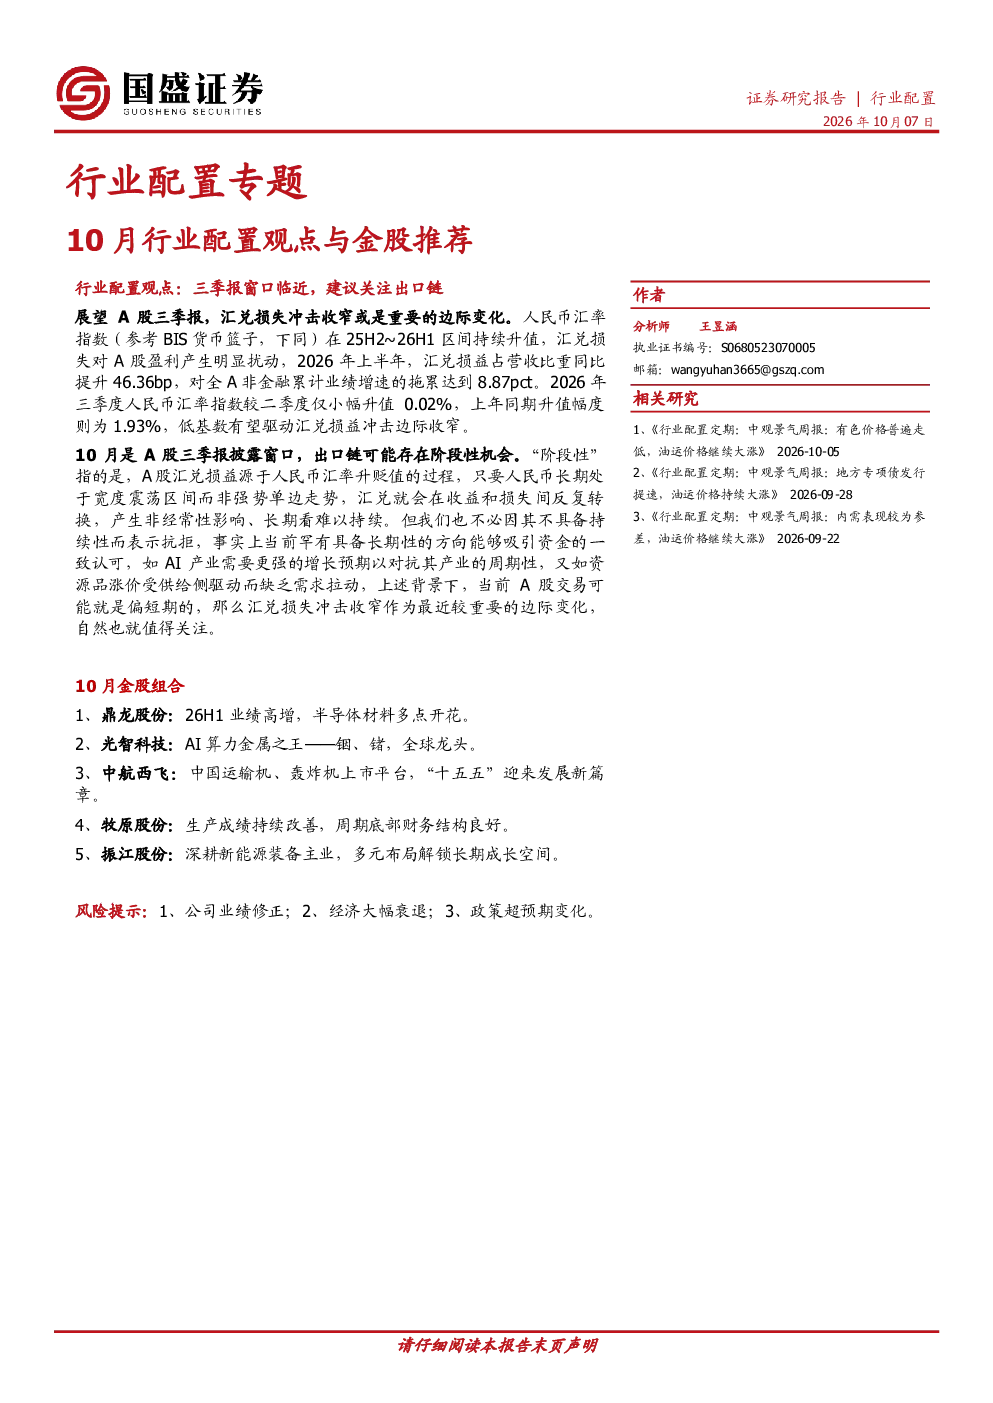
行业配置观点:三季报窗口临近,建议关注出口链
展望A股三季报,汇兑损失冲击收窄是重要的边际变化。2025年下半年至2026年上半年,人民币汇率指数持续升值,导致汇兑损失对A股盈利产生明显扰动,2026年上半年汇兑损益占营收比重同比提升46.36bp,拖累全A非金融累计业绩增速8.87pct。2026年三季度人民币汇率指数仅小幅升值0.02%,低基数有望驱动汇兑损益冲击边际收窄。
10月是A股三季报披露窗口,出口链可能存在阶段性机会。由于人民币汇率长期处于宽度震荡区间,汇兑损益在收益和损失间反复转换,产生非经常性影响,难以持续。当前A股交易偏短期,汇兑损失冲击收窄作为较重要的边际变化,值得关注。
10月金股组合
-
鼎龙股份(300054.SZ):26H1业绩高增,半导体材料多点开花。公司半导体材料业务保持良好增长态势,抛光垫、抛光液、清洗液、高端晶圆光刻胶、半导体显示材料等持续放量或验证落地。公司在潜江规划建设第三条软抛光软垫生产线,面向玻璃基板CMP软垫及2米以上大尺寸抛光垫市场。维持“买入”评级。
- 风险提示:下游需求不及预期,产品价格不及预期,国际政治风险。
-
光智科技(300489.SZ):AI算力金属之王——铟、锗,全球龙头。公司重点布局锗、铟两大金属产业链,打造AI光产业链平台。
- 锗:全球锗储量8600吨,公司向集团采购褐煤粉承担锗提纯业务,预计新增80-100吨/年的锗产量。公司是国内首家自主研制超高纯锗单晶材料并掌握其规模化制备技术的企业。锗金属有望迎来量价齐升,AI、商业航天、军工红外等高景气赛道拉动锗需求。
- 铟:集团铟年产量800吨,国内最早生产出8N高纯铟的企业。公司Inp衬底卡位优势全球突出,已向源杰科技、三安光电、Coherent等客户大批量出货。集团拥有全球70%以上的铟储量,拥有国内稀缺的6N级高纯红磷的保供优势。公司预计2026-2028年归母净利润分别为1.96/17.29/24.97亿元。
- 风险提示:红外光学主业订单不及预期,锗相关业务进展不及预期,磷化铟衬底订单不及预期,产能释放不及预期,测算误差风险。
-
中航西飞(000768.SZ):中国运输机、轰炸机上市平台,“十五五”迎来发展新篇章。
- 军品:新型号放量批产将带来新成长动力,公司持续开拓高端航空装备海外市场。
- 民品:公司是国内C909、C919、AG600、新舟系列飞机核心的机体结构供应商,承担任务量约占整个机体结构50%。公司承担空客A320/A321系列飞机机翼、机身,波音B737系列飞机垂尾与内襟翼等产品的制造工作。预计2026-2028年营业收入分别为405.85/434.39/469.24亿元,维持“买入”评级。
- 风险提示:军品订单不及预期,民品零部件订单不及预期,军品价格波动超出预期。
-
牧原股份(002714.SZ):生产成绩持续改善,周期底部财务结构良好。
- 2026年上半年公司商品猪出栏3861.5万头,同比增长0.58%,均价10.45元/kg。公司结合行业发展情况、市场情况及自身经营情况,销售指引为7500万头-8100万头。公司生产成绩持续改善,2026年6月生猪养殖完全成本在11.7元/kg左右,后续公司会围绕健康管理、种猪育种、营养配方、智能化应用等方面,通过技术创新与精细化的管理,提升各项生产指标,持续降本增效,努力实现全年平均11.5元/kg的成本目标。在屠宰端,公司2026年上半年屠宰生猪1723.4万头,同比增长50.98%,屠宰肉食业务在2026年上半年实现盈利,经营业绩不断向好。公司持续完善财务结构,2026年上半年资产负债率为54.18%,较2025年年末基本持平,货币资金余额165.47亿元,资金储备充足。预计2026年归母净利润为29.09亿元(前值为45.47亿元),同比下降81.2%,预计2027/2028年归母净利润分别为300.98/343.35亿元,同比分别+935%/+14.1%,维持“买入”评级。
- 风险提示:发生重大疫病的风险、生猪价格波动的风险、原材料价格波动的风险、现金流风险、食品安全风险。
-
振江股份(603507.SH):深耕新能源装备主业,多元布局解锁长期成长空间。
- 公司深度绑定西门子、GE等全球龙头,风电全链条升级有望受益于海上风电高景气;紧固件已切入商业航天领域,前瞻布局燃气轮机、外骨骼机器人等高端制造赛道,长期成长空间逐步打开。预计公司2026-2028年实现营业收入58.68/91.39/111.91亿元,同比+47.75%/+55.75%/+22.45%,归母净利润3.05/5.36/7.02亿元,同比+173.54%/+75.76%/+31.14%。考虑到公司深度绑定全球龙头、订单确定性强,新兴赛道布局前瞻且全球化产能优势突出,当前估值具备较高安全边际,给予“买入”评级。
- 风险提示:国际贸易摩擦及宏观环境影响,原材料价格波动,新增固定资产折旧费用影响未来经营业绩。
风险提示
- 公司业绩修正
- 经济大幅衰退
- 政策超预期变化