猜你想问
博泰车联研报核心内容是什么?
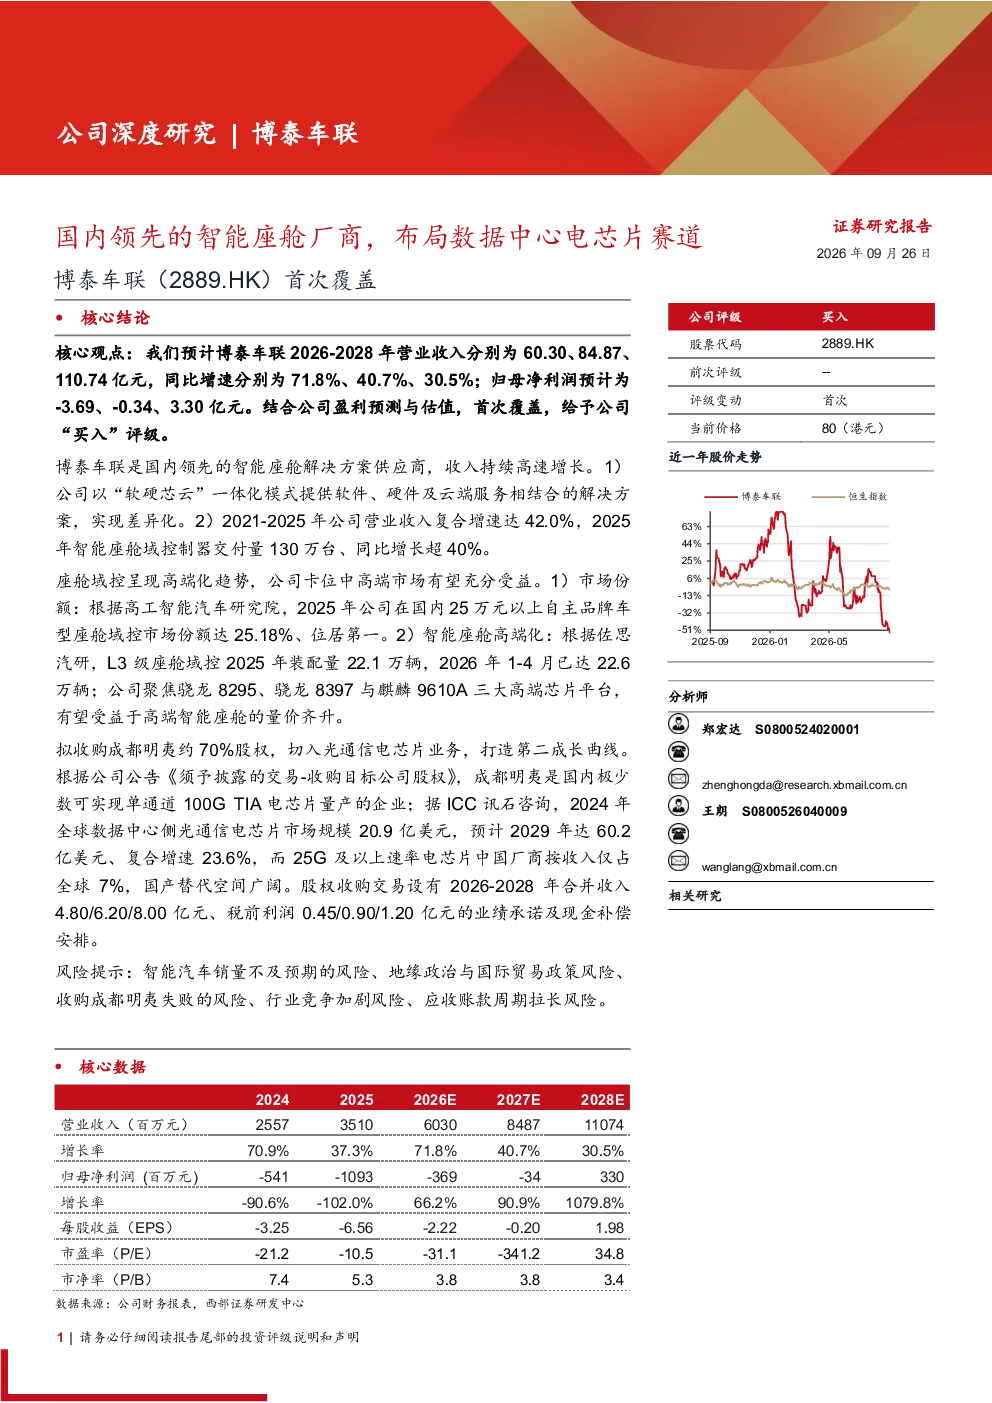
博泰车联是国内领先的智能座舱解决方案供应商,报告首次覆盖给予“买入”评级。预计2026-2028年营业收入分别为60.30、84.87、110.74亿元,同比增速71.8%、40.7%、30.5%。公司以“软硬芯云”一体化模式提供软件、硬件及云端服务,实现差异化。2021-2025年营收复合增速达42.0%,2025年智能座舱域控制器交付量130万台,同比增长超40%
智能座舱行业发展趋势如何?
智能座舱行业呈现高端化趋势,L3级座舱域控规模化量产将推动座舱高端化发展和单车价值量提升。博泰车联卡位中高端市场,2025年在国内25万元以上自主品牌车型座舱域控市场份额达25.18%,位居第一。公司受益于行业趋势,有望充分受益于市场发展红利
报告重点分析了博泰车联的哪些方面?
报告重点分析了博泰车联的智能座舱业务和数据中心电芯片布局。公司是国内领先的智能座舱解决方案供应商,收入持续高速增长。同时,公司拟收购成都明夷约70%股权,切入光通信电芯片业务,打造第二成长曲线,切入AI基础设施核心环节
当前智能座舱市场现状如何?
当前智能座舱市场呈现高端化趋势,中高端市场份额领先。博泰车联在国内25万元以上自主品牌车型座舱域控市场份额达25.18%,位居第一。公司以“软硬芯云”一体化模式提供差异化解决方案,受益于座舱高端化趋势和单车价值量提升
博泰车联研报有哪些风险提示?
报告未明确提示具体风险,但关注公司切入数据中心电芯片赛道的业务拓展风险。博泰车联拟收购成都明夷切入光通信电芯片业务,需关注整合与市场开拓的挑战。此外,智能座舱行业竞争激烈,技术迭代快,需关注技术更新风险
你可能感兴趣
【中金医药】科伦博泰首次覆盖:ADC布局国内领先,携手跨国药企
未知机构2023-08-03
博泰车联(02889):光电芯片收购落地,“软硬芯云”战略布局加速
太平洋证券2026-08-11
博泰车联(02889.HK)收购成都明夷约70%股权,AI光通信芯片布局落地
国盛证券2026-08-10
科伦博泰首次覆盖SKB264:进度最快、实力领先的国产TROP2 ADC
未知机构2023-09-27
公司首次覆盖报告:国内领先的LED芯片供应商,受益行业回暖和产品结构升级
电子设备开源证券2021-10-21
首次覆盖报告:智能座舱电子需求爆发,渠道布局优化成长可期
国泰君安证券2022-07-28
博泰车联(02889):营收稳步增长,车载光通信及算力布局延伸
太平洋证券2026-07-12
公司首次覆盖报告:国内领先的钴、铜生产商,着力打造一体化布局
有色金属开源证券2024-07-18
公司首次覆盖报告:康复赛道优质厂商,布局医美获第二成长曲线
医药生物开源证券2022-09-03