猜你想问
9月制造业PMI重回荣枯线以上意味着什么?
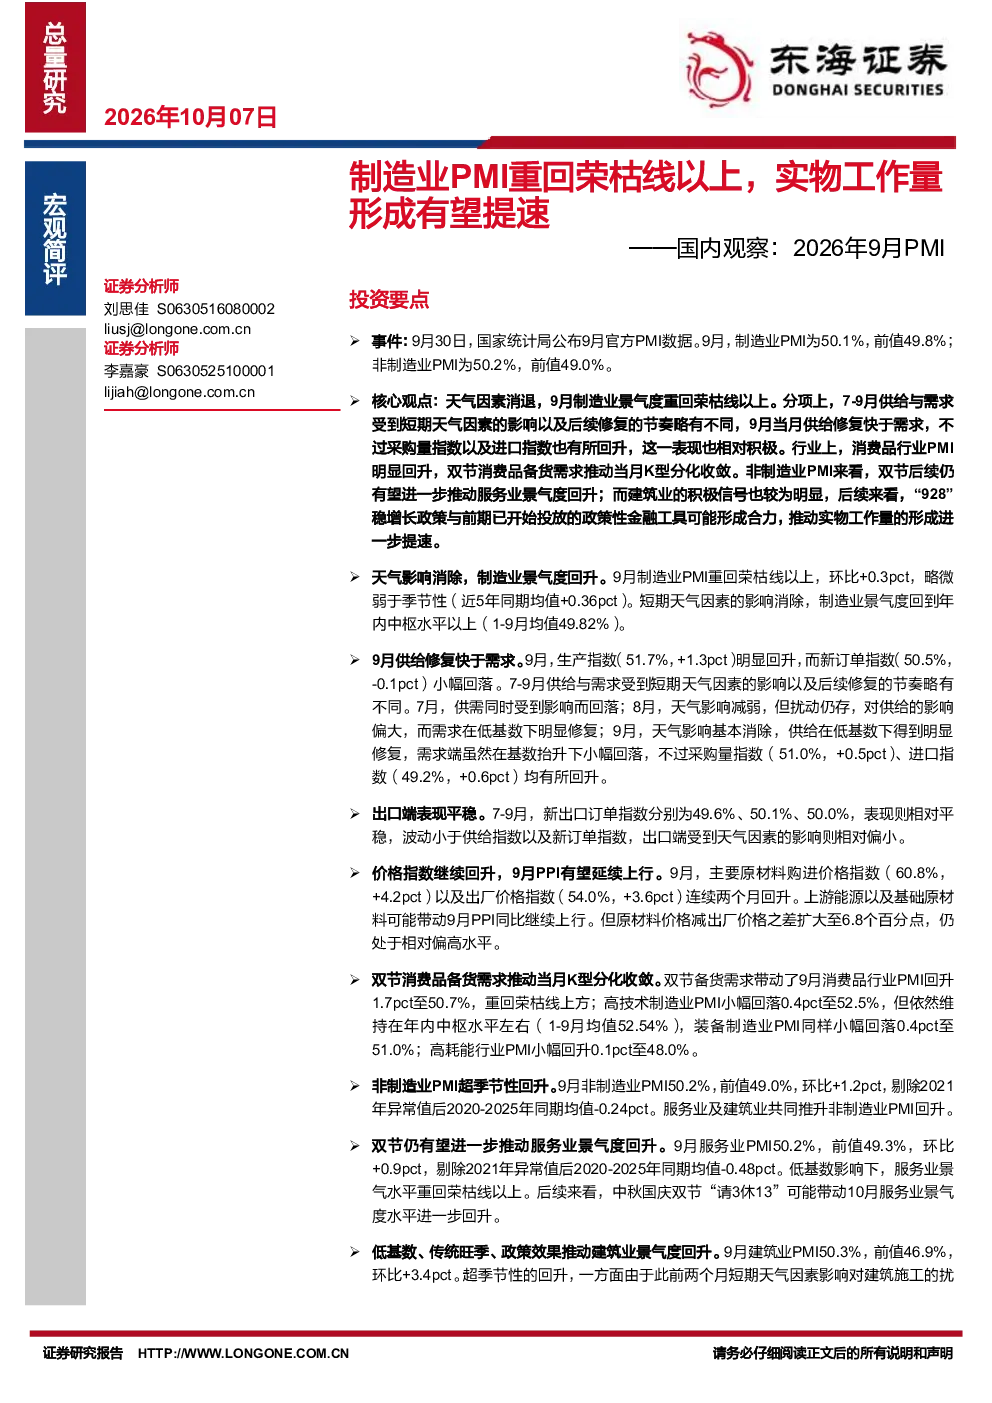
9月制造业PMI重回荣枯线以上,表明制造业经济活动有所回暖。具体来看,制造业PMI达到50.1%,环比上升0.3个百分点,显示生产活动有所扩张。这主要得益于短期天气因素消退,企业生产活动逐步恢复正常。同时,双节备货需求增加,以及政策支持力度加大,也推动了制造业的复苏。但需要注意的是,新订单指数环比略有下降,表明市场需求恢复仍需时间。总体而言,制造业经济正在逐步走出低谷,但复苏基础尚不稳固,未来需持续关注市场需求变化和政策支持力度。
非制造业PMI超季节性回升有何影响?
非制造业PMI超季节性回升,表明服务业和建筑业等非制造业领域经济活动表现强劲。9月非制造业PMI达到50.2%,环比大幅上升1.2个百分点,其中建筑业PMI更是大幅反弹至50.3%。这主要得益于政策支持、传统旺季效应以及市场需求回暖等多重因素。特别是建筑业,受益于“928”稳增长政策的推动,以及低基数效应,PMI表现超季节性。服务业方面,双节“请3休13”的假期安排可能进一步推动10月服务业PMI的回升。非制造业的强劲表现,有助于稳定整体经济,并为经济增长提供更多动力。但需注意,非制造业的复苏基础相对制造业更为脆弱,受外部环境影响较大。
报告重点分析了哪些行业的发展趋势?
报告重点分析了多个行业的发展趋势。消费品行业PMI回升明显,达到50.7%,主要得益于双节备货需求的拉动,显示出消费市场正在逐步回暖。高技术制造业PMI为52.5%,虽环比略有下降,但仍处于年内中枢水平,表明高技术制造业保持稳定发展。建筑业PMI超季节性回升至50.3%,得益于低基数、传统旺季和政策支持。服务业PMI为50.2%,环比上升0.9个百分点,显示出服务业经济活动有所改善。此外,报告还关注了原材料价格与出厂价格差扩大至6.8个百分点的情况,表明PPI同比可能继续上行,企业成本压力依然存在。总体而言,报告对多个行业的发展趋势进行了深入分析,为投资者提供了全面的行业视角。
当前市场现状如何判断?
当前市场现状总体呈现经济逐步复苏的态势。制造业PMI重回荣枯线以上,非制造业PMI超季节性回升,显示出经济活动正在逐步恢复。但复苏基础尚不稳固,市场需求恢复仍需时间,新订单指数环比略有下降,表明企业信心和市场需求有待进一步巩固。此外,原材料价格与出厂价格差扩大,PPI同比可能继续上行,企业成本压力依然存在。行业分化方面,消费品行业、建筑业和高技术制造业表现相对较好,而高耗能行业PMI仍处于较低水平。总体而言,当前市场处于经济复苏的关键阶段,未来需持续关注政策支持力度、市场需求变化以及行业分化趋势。
研报提示了哪些风险?
研报提示了几个主要风险。首先,稳增长政策落地不及预期,可能导致经济复苏进程放缓。其次,房地产市场下行风险依然存在,可能对相关产业链造成冲击。此外,全球货币政策紧缩风险也不容忽视,可能影响跨境资本流动和国际贸易。这些风险因素可能对经济复苏造成不利影响,投资者需密切关注政策动向和市场变化,做好风险管理。同时,报告也强调,当前经济复苏的基础尚不稳固,需持续关注经济数据和政策变化,以更好地把握市场机会。