猜你想问
9月制造业PMI重回荣枯线以上的主要因素是什么?
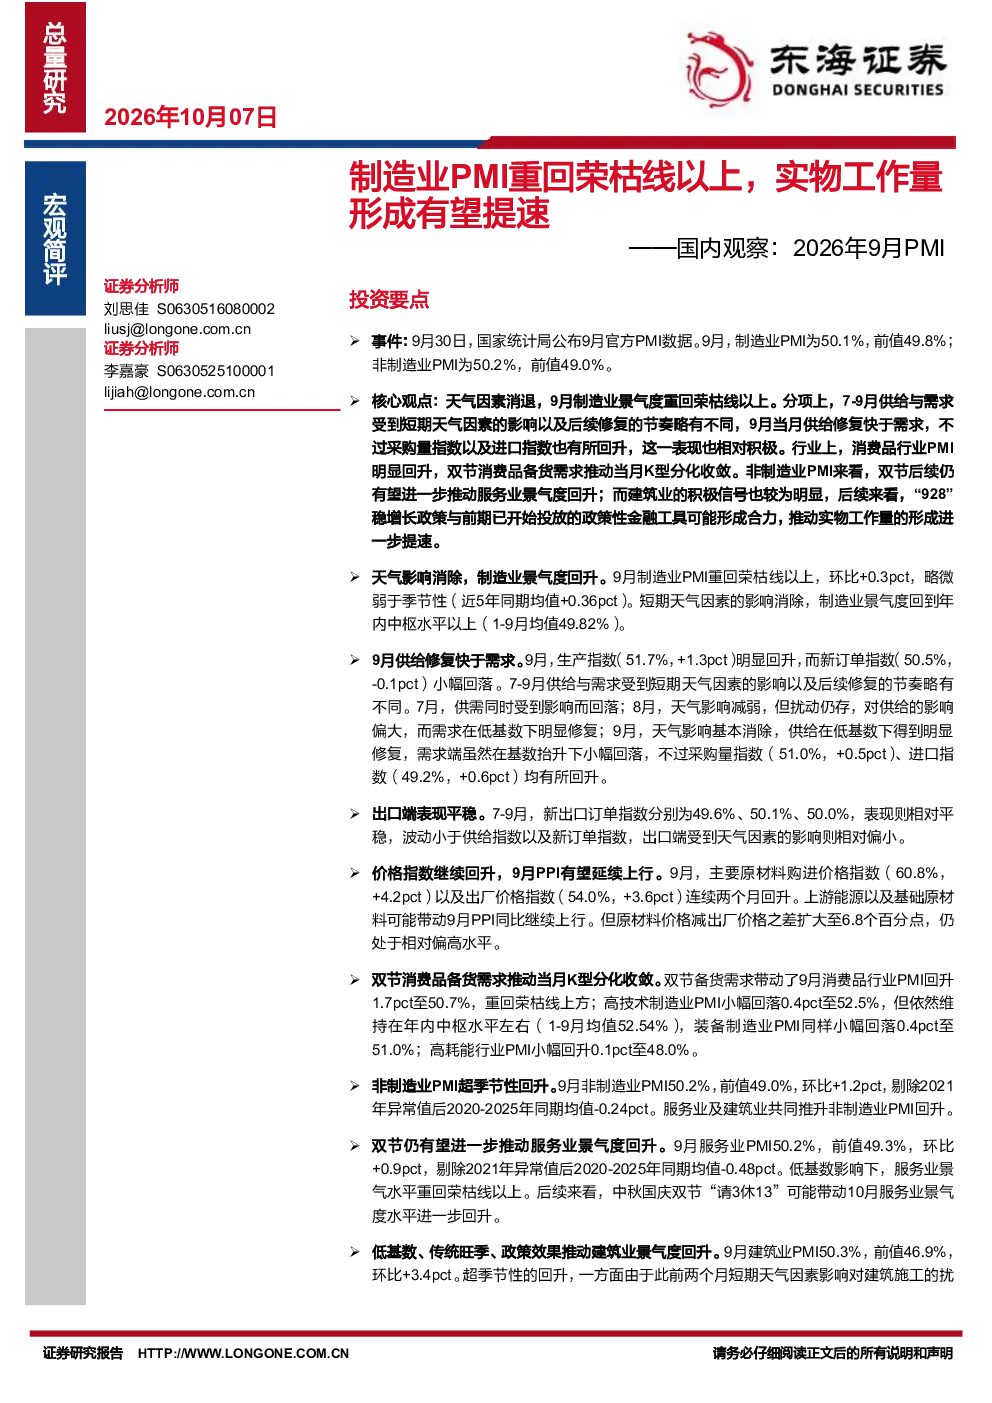
9月制造业PMI重回荣枯线以上的主要因素是天气因素消退,制造业景气度回升至年内中枢水平以上。环比上升0.3个百分点,但略弱于季节性均值(+0.36个百分点)。生产指数明显回升(51.7%),新订单指数小幅回落(50.5%)。主要原材料购进价格指数(60.8%)和出厂价格指数(54.0%)均上涨,显示成本压力和产能扩张。双节消费品备货需求推动消费品行业PMI回升(50.7%)。
非制造业PMI超季节性回升对市场有何影响?
非制造业PMI超季节性回升对市场的影响主要体现在服务业及建筑业表现积极。中秋国庆双节可能带动10月服务业景气度进一步回升(服务业PMI重回荣枯线以上)。建筑业景气度明显回升(50.3%),受低基数、传统旺季和政策效果推动,“928”稳增长政策与政策性金融工具可能进一步提速实物工作量形成。这表明经济内生动能有改善迹象,但需关注需求修复滞后于供给的情况。
报告重点分析了哪些行业的发展趋势?
报告重点分析了制造业、消费品行业、高技术制造业、装备制造业、服务业和建筑业的发展趋势。制造业景气度受天气因素影响后回升,但需求修复滞后于供给。消费品行业受益于双节备货需求,K型分化收敛。高技术制造业PMI小幅回落(52.5%),装备制造业PMI回落(51.0%),显示高端制造业分化明显。服务业和建筑业表现积极,建筑业景气度提升,未来实物工作量形成有望提速。
当前市场现状如何判断?
当前市场现状判断显示制造业景气度回升,但需求修复滞后于供给。价格指数连续两个月回升,主要原材料购进价格指数(60.8%)和出厂价格指数(54.0%)均上涨,显示成本压力和产能扩张。非制造业PMI超季节性回升,服务业和建筑业表现积极,但高耗能行业PMI仍处于48.0%,显示经济复苏不均衡。政策效果和传统旺季推动建筑业景气度提升,但需关注外部环境变化对经济复苏的扰动。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏不均衡,高耗能行业PMI仍处于48.0%,显示经济复苏不均衡。政策效果和传统旺季推动建筑业景气度提升,但需关注外部环境变化对经济复苏的扰动。制造业景气度回升受天气因素影响较大,若天气改善不及预期,景气度可能再次回落。此外,全球经济增长放缓、贸易保护主义抬头等外部风险也可能对国内经济复苏造成压力。