猜你想问
这份研报主要分析了哪些内容?
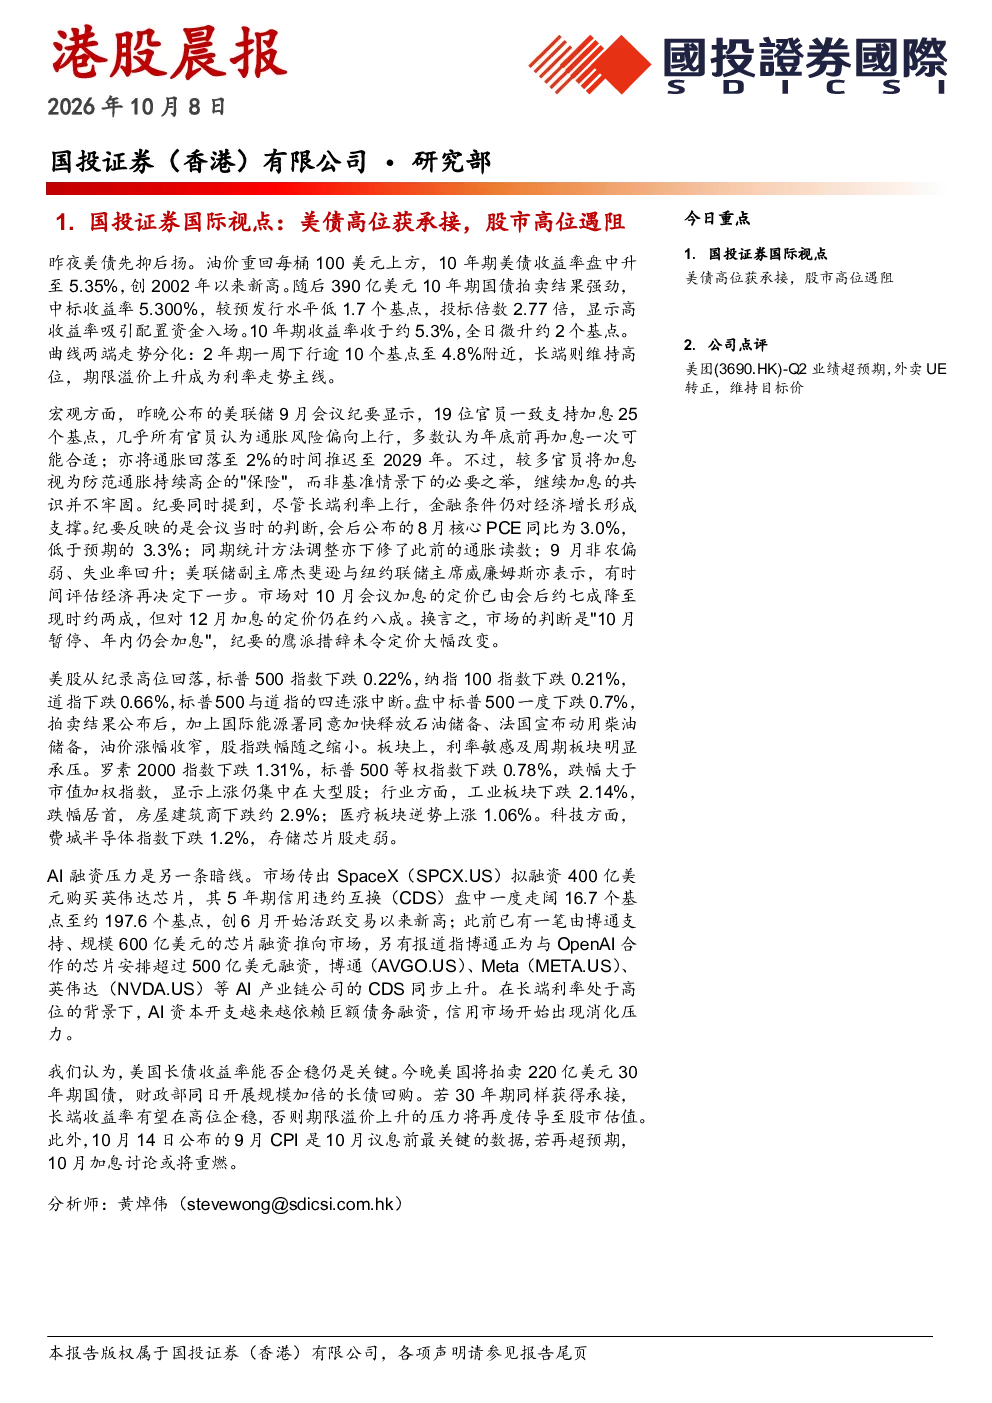
这份研报主要分析了美债与股市动态,包括美债收益率走势、美联储会议纪要内容、美股板块表现以及AI融资压力等宏观市场情况。同时,对美团(3690.HK)进行了详细点评,涵盖了其2022年Q2业绩超预期情况、核心本地商业盈利修复、新业务发展、财务预测更新、估值以及相关风险提示。报告内容全面,既关注宏观市场环境,也深入分析了个股经营状况。
报告对美团所在的赛道/行业发展趋势有何看法?
报告对美团所在的本地生活服务赛道进行了深入分析。美团核心本地商业表现强劲,外卖、闪购、到店酒旅业务均实现稳健增长,盈利能力显著提升。新业务方面,商品销售占比提升,小象超市和快乐猴增长互补,Keeta在中国香港进入稳定盈利阶段。整体来看,本地生活服务赛道受益于消费复苏和数字化趋势,未来发展潜力较大,但需关注竞争格局变化和宏观消费环境波动。
报告重点分析了美债与股市动态中的哪些方面?
报告重点分析了美债收益率走势及其对市场的影响。美债收益率先抑后扬,10年期收益率创2002年以来新高,期限溢价上升成为利率走势主线。美联储9月会议纪要显示加息共识并不牢固,市场对10月加息预期大幅降低,但对12月加息仍有较高预期。美股板块表现分化,利率敏感及周期板块承压,AI融资压力显现,SpaceX拟融资400亿美元购买英伟达芯片,其CDS一度走阔至历史新高。这些动态反映了全球资金流向和风险偏好变化。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示,宏观市场环境复杂多变,美债收益率高位运行,美联储加息路径仍具不确定性,美股高位回落,板块分化明显。美团等个股业绩表现超预期,但新业务仍面临亏损压力。整体来看,市场风险与机遇并存,投资者需关注宏观政策变化、行业竞争格局以及企业自身经营能力,谨慎评估投资价值。
研报提示了哪些相关风险?
研报提示了美团及宏观市场面临的多重风险。宏观层面,消费预期疲弱可能影响行业整体复苏进程;市场竞争持续激烈,周期长于预期可能压缩企业盈利空间。美团自身方面,外卖单均盈利恢复缓慢,新业务亏损尚未完全收窄,需警惕季节性投入对经营利润的影响。此外,AI融资压力增大也反映了科技板块估值风险,投资者需综合考量这些风险因素。