猜你想问
这份研报的核心内容是什么?
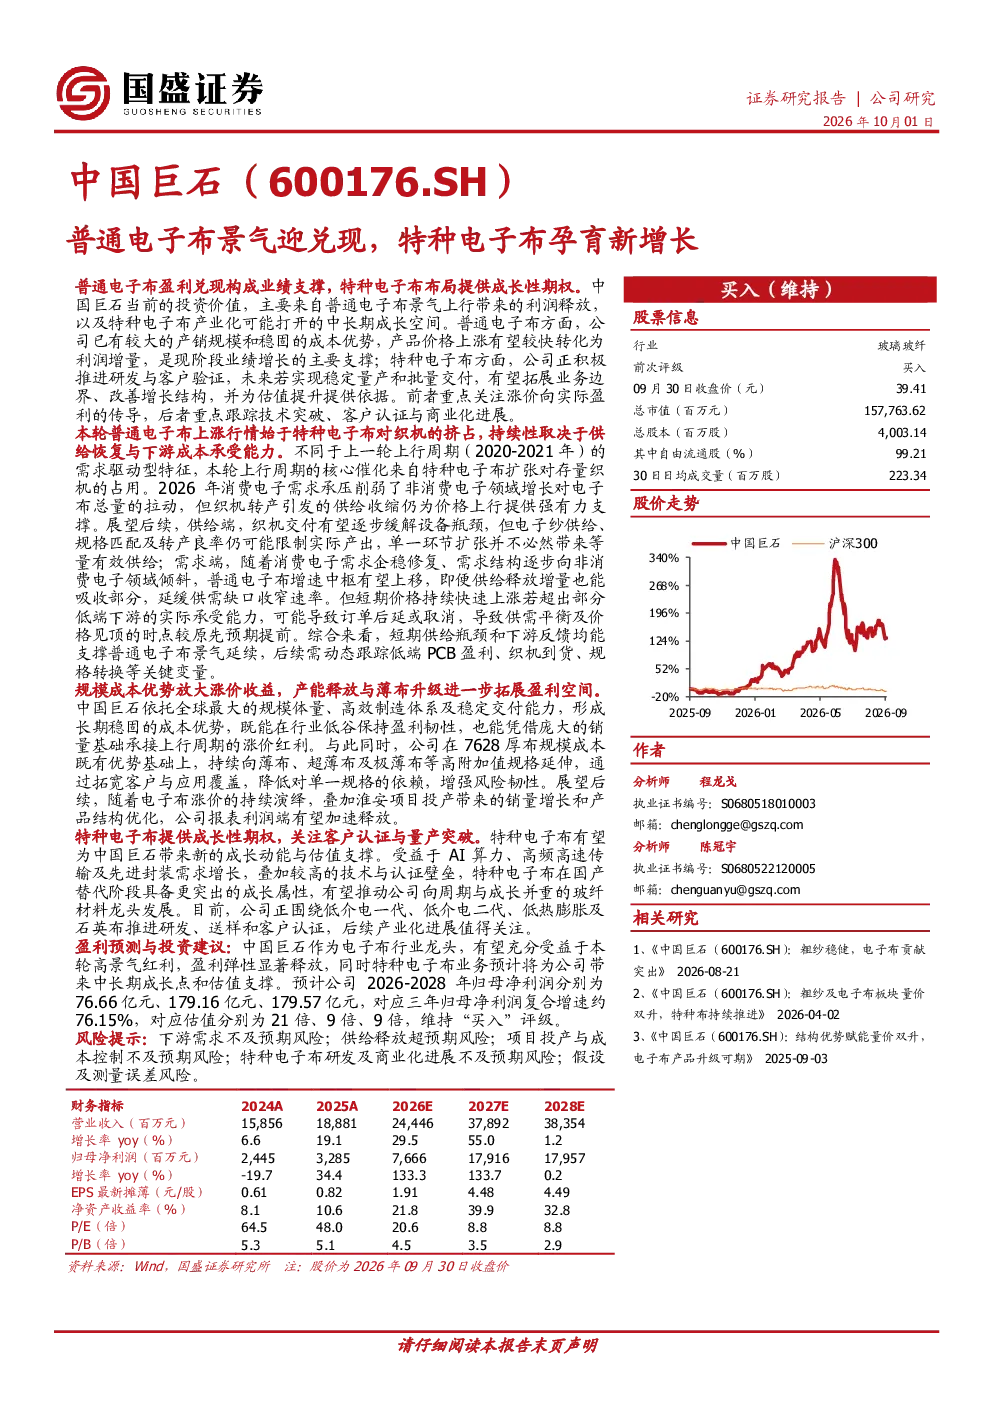
这份研报的核心内容是中国巨石的投资价值分析,主要关注普通电子布景气上行带来的利润释放,以及特种电子布产业化可能打开的中长期成长空间。报告指出,本轮普通电子布上行周期的核心催化来自特种电子布扩张对存量织机的占用,造成供给被动收缩。中国巨石凭借规模、制造体系和交付能力形成长期稳固的成本优势,在行业低谷保持盈利韧性,并能承接上行周期的涨价红利。公司持续向薄布、超薄布及极薄布等高附加值规格延伸,拓宽客户与应用覆盖,增强风险韧性。特种电子布方面,报告认为其有望为中国巨石带来新的成长动能与估值支撑,受益于AI算力、高频高速传输及先进封装需求增长,在国产替代阶段具备更突出的成长属性。公司正围绕低介电一代、低介电二代、低热膨胀及石英布推进研发、送样和客户认证,后续产业化进展值得关注。
普通电子布行业的发展趋势如何?
普通电子布行业的发展趋势呈现供给收缩与需求增长的动态平衡。一方面,特种电子布的扩张正逐步占用存量织机资源,导致普通电子布供给被动收缩,形成较强的价格支撑。纱线与织机的“木桶效应”进一步约束了电子布的供给能力,短期内织机瓶颈未见突破,CCL环节的顺价能力和意愿也未出现明显拐点。另一方面,随着电子设备小型化、高性能化趋势的加强,对电子布的需求持续增长,尤其是在高端应用领域。中国巨石等领先企业通过规模效应、技术升级和成本控制,在行业低谷期仍能保持盈利韧性,并有望在景气上行周期中充分受益于价格上涨。未来,随着淮安项目等产能的逐步释放,公司销量有望进一步增长,产品结构也将持续优化,推动利润端加速释放。
研报重点分析了哪些方向?
研报重点分析了两个核心方向:一是普通电子布的景气上行及其对中国巨石的利润贡献。报告指出,本轮上行周期的核心驱动力是特种电子布扩张导致的供给收缩,而非单纯的需求驱动。中国巨石凭借规模、制造体系和交付能力形成的成本优势,使其在行业低谷保持盈利韧性,并能承接上行周期的涨价红利。公司通过持续的产品升级,向薄布、超薄布及极薄布等高附加值规格延伸,拓宽客户与应用覆盖,增强风险韧性。二是特种电子布的产业化进展及其潜在的成长空间。报告认为,特种电子布有望为中国巨石带来新的成长动能与估值支撑,受益于AI算力、高频高速传输及先进封装需求增长,叠加较高的技术与认证壁垒,在国产替代阶段具备更突出的成长属性。公司正围绕低介电一代、低介电二代、低热膨胀及石英布推进研发、送样和客户认证,后续产业化进展值得关注。通过这两个方向的结合分析,报告展现了中国巨石在中短期利润释放和长期成长空间上的双重投资价值。
当前普通电子布市场的现状如何?
当前普通电子布市场呈现供给紧缩与需求稳定的格局。供给端方面,由于特种电子布的扩张正逐步占用存量织机资源,导致普通电子布的供给被动收缩,纱线与织机的“木桶效应”进一步约束了供给能力,短期内织机瓶颈未见突破,CCL环节的顺价能力和意愿也未出现明显拐点,这使得普通电子布的价格端仍具备较强的支撑。需求端方面,虽然低端PCB对涨价的承受能力有限,可能导致订单延后或取消,但高端应用领域的需求持续增长,推动行业整体保持稳定。中国巨石等领先企业凭借规模、制造体系和交付能力形成的成本优势,在行业低谷期仍能保持盈利韧性,并能充分受益于上行周期的涨价红利。随着公司淮安项目等产能的逐步释放,销量有望进一步增长,产品结构也将持续优化,推动利润端加速释放。综合来看,普通电子布市场正处于供给紧缩与需求稳定的动态平衡阶段,为领先企业提供了良好的发展机遇。
研报提到了哪些风险提示?
研报提到了五个主要风险提示:一是下游需求不及预期风险。如果电子设备行业的需求增长放缓,或高端应用领域的需求转移,可能导致普通电子布和特种电子布的需求下降,影响企业盈利表现。二是供给释放超预期风险。如果织机产能的扩张速度超出预期,或新进入者加速布局,可能导致普通电子布的供给释放超预期,对价格形成压力。三是项目投产与成本控制不及预期风险。中国巨石正推进多个新项目,如果项目投产进度延迟,或成本控制不力,可能影响公司的盈利能力和市场份额。四是特种电子布研发及商业化进展不及预期风险。特种电子布的研发和产业化需要较长时间,如果技术突破或客户认证进展不及预期,可能影响公司的长期成长空间。五是假设及测量误差风险。研报中的盈利预测和行业分析基于一定的假设和数据来源,如果这些假设不准确或数据存在误差,可能导致分析结果与实际情况存在偏差。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。