猜你想问
AI手机电池升级对消费电池行业有何影响?
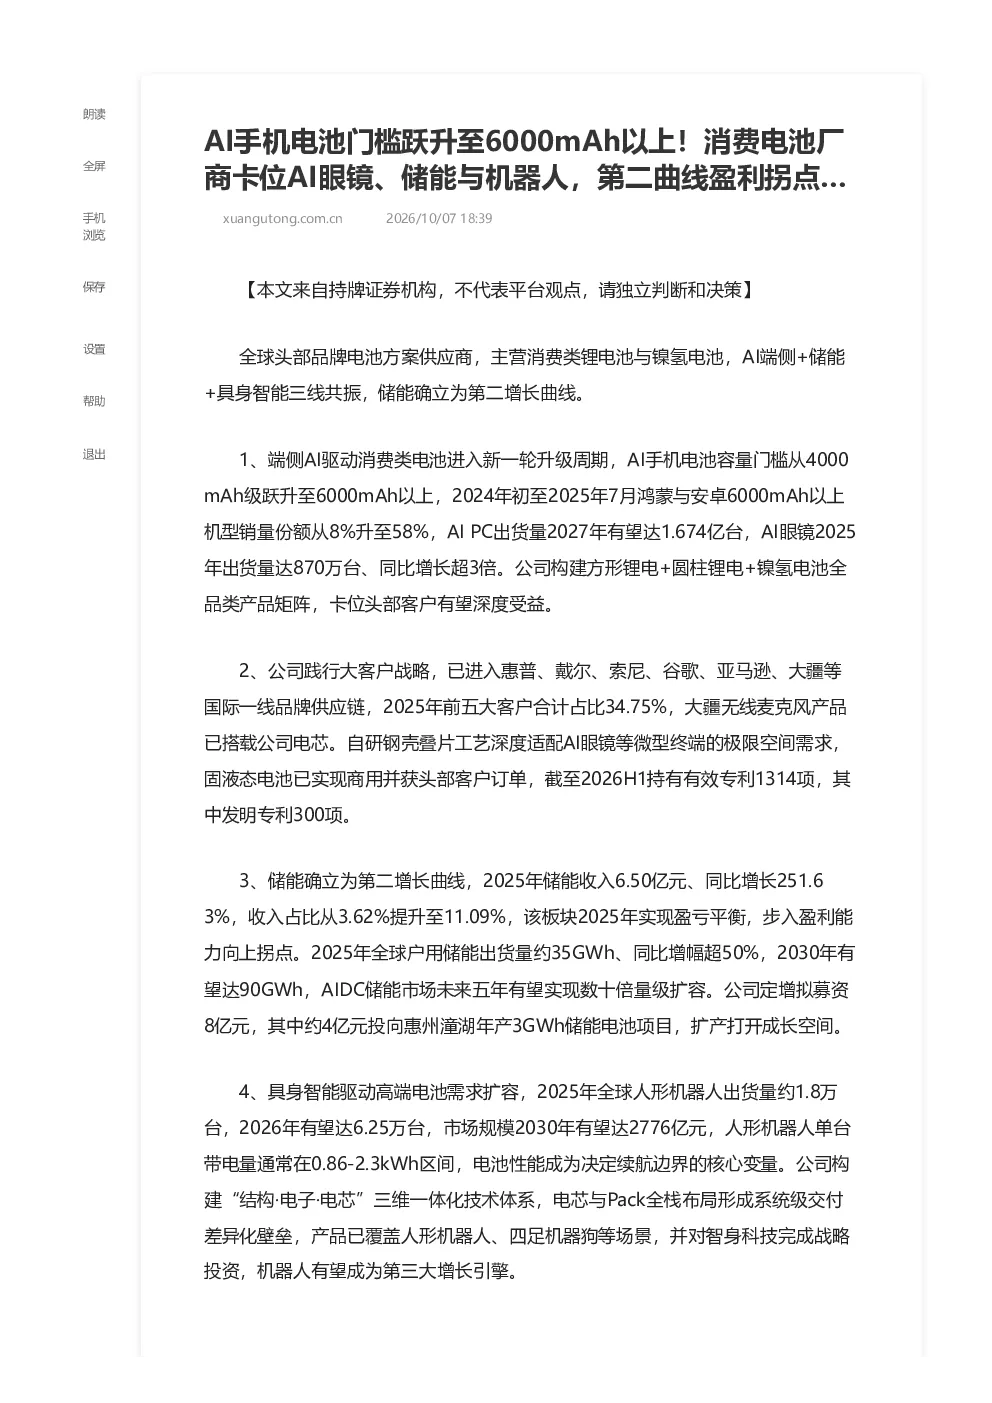
端侧AI驱动消费类电池进入新一轮升级周期,AI手机电池容量门槛从4000mAh跃升至6000mAh以上,2024年初至2025年7月,鸿蒙与安卓6000mAh以上机型销量份额从8%升至58%。AI PC出货量2027年有望达1.674亿台,AI眼镜2025年出货量达870万台、同比增长超3倍。公司构建方形锂电+圆柱锂电+镍氢电池全品类产品矩阵,卡位头部客户(惠普、戴尔、索尼、谷歌、亚马逊、大疆等)有望深度受益。自研钢壳叠片工艺适配微型终端,固液态电池已获头部客户订单,截至2026H1持有有效专利1314项。
储能业务未来发展趋势如何?
储能确立为第二增长曲线,2025年收入6.50亿元、同比增长251.63%,收入占比从3.62%提升至11.09%,该板块2025年实现盈亏平衡。2025年全球户用储能出货量约35GWh、同比增幅超50%,2030年有望达90GWh,AIDC储能市场未来五年有望实现数十倍量级扩容。公司定增拟募资8亿元,其中约4亿元投向惠州潼湖年产3GWh储能电池项目。
报告重点分析了哪些方向?
报告重点分析了AI手机电池升级、储能业务盈利拐点、具身智能驱动高端电池需求以及AIDC储能市场爆发四大方向。AI手机电池容量门槛提升、AI PC与AI眼镜市场增长、储能业务盈利拐点、人形机器人电池需求以及AIDC储能市场爆发是核心分析内容。公司构建“结构·电子·电芯”三维一体化技术体系,电芯与Pack全栈布局形成系统级交付差异化壁垒,产品已覆盖人形机器人、四足机器狗等场景,并对智身科技完成战略投资。
当前市场现状如何?
当前市场现状显示AI手机电池容量需求显著提升,6000mAh以上机型销量份额快速扩张。储能业务进入盈利拐点,2025年收入6.50亿元、同比增长251.63%,收入占比达11.09%。全球户用储能出货量2025年约35GWh、同比增幅超50%,2030年有望达90GWh。人形机器人市场快速增长,2025年出货量约1.8万台、2026年有望达6.25万台,2030年市场规模有望达2776亿元。AIDC储能市场对电力系统提出双重刚性需求,单柜功率从数千瓦跃升至100kW以上,电费占运营成本比重高达60%-70%。
研报是否存在风险提示?
研报提示需关注AI手机电池市场渗透率提升的不确定性,以及AI PC与AI眼镜市场发展节奏。储能业务盈利拐点实现存在一定挑战,需持续关注成本控制与市场份额变化。人形机器人市场尚处早期阶段,技术迭代与商业化落地存在不确定性。AIDC储能市场对技术安全性和成本控制要求较高,需关注技术路线选择与产业化进程。公司需平衡多业务线发展,确保技术领先与客户资源协同效应。