猜你想问
这份研报主要分析了哪些行业热点?
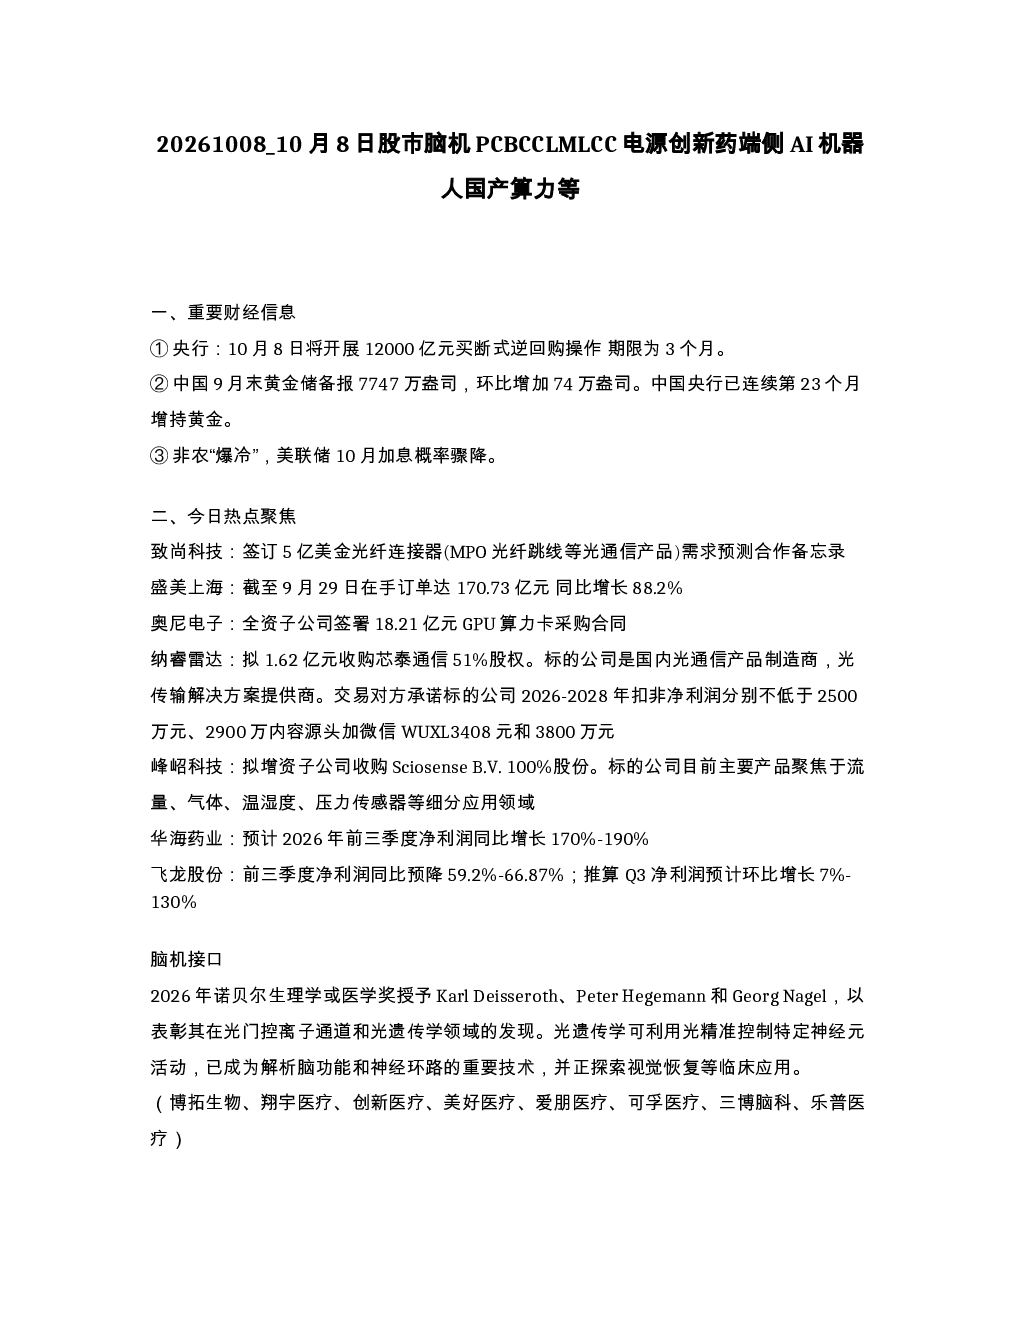
研报聚焦脑机接口、PCB/CCL、MLCC、电源、创新药、端侧AI、人形机器人、国产算力等多个前沿赛道。其中,脑机接口受诺贝尔奖推动,PCB/CCL受益于AI硬件需求,MLCC因订单增长向好,电源产业链因数据中心电力缺口而长期看好,创新药则因AI制药模式确立利好上游。
PCB/CCL行业的发展趋势如何?
PCB/CCL行业正受益于AI硬件的爆发式增长,台股相关板块领涨,Q4订单上量带动景气度上行。胜宏科技、宏和科技等核心企业表现突出,行业整体呈现供需两旺态势,预计未来仍将保持较高景气度。
报告重点分析了哪些投资方向?
报告重点分析了多个投资方向,包括光通信与半导体领域的订单增长,MLCC的订单和价格趋势,电源产业链的长期成长逻辑,AI制药的闭环模式确立,以及国产算力在半导体全链条的闭环进展。这些方向均显示出较强的产业升级和市场需求。
当前相关行业的市场现状如何?
当前相关行业市场呈现多元化发展态势,光通信与半导体领域订单饱满,MLCC价格维持高位,电源产业链受益于数据中心扩张,创新药和AI制药加速技术迭代,国产算力逐步实现自主可控。整体市场活跃,多个细分领域展现出良好的发展潜力。
投资相关行业需注意哪些风险?
投资相关行业需关注技术迭代风险,如AI制药模式可能面临验证挑战,国产算力可能遭遇供应链瓶颈;政策风险,如新型电池产业发展规划可能调整;市场竞争风险,如光通信、MLCC等领域存在国际巨头竞争;以及宏观经济波动可能影响下游需求。投资者需综合评估各类风险因素。
你可能感兴趣
我国厂商加码国产AI芯片布局,端侧AI加速发展,看好模组等算力相关产业投资机会
信息技术长城证券2025-09-01
7月17日股市早报 氢氟酸AI手机AI眼镜机器人创新药等
未知机构2026-07-17
1月22日复盘笔记商业航天算力芯片PCB等硬件机器人AI应用国产飞机
未知机构2026-01-23
9月23日股市早报 创新药算力芯片算力租赁端侧AIAI应用传媒PCB网络安全电力
未知机构2026-09-23
【风口研报·公司】公司全力高端存储技术布局,企业级存储陆续完成国产CPU平台+AMD兼容性适配,端侧AI进入规模化放量阶段,周期与AI共振驱动业绩高增;另有公司紧抓服务器+CPU+高端电源-20260511
未知机构2026-05-11
国产算力端侧芯片模型端侧AI生态加速成熟软硬协同打开长期成长空间20260917
未知机构2026-09-17
华为「韬定律」强化国产算力逻辑,联想AI PC加速渗透验证端侧AI落地趋势,继续看好港股科技成长主线
信息技术国联民生证券2026-05-31
电子行业-国产算力端侧芯片模型端侧AI生态加速成熟软硬协同打开长期成长空间2026091
未知机构2026-09-18
国信电子立讯精密更新推荐电子价值洼地AI算力端侧机器人全范围打击
未知机构2026-01-21
华源商业航天 脉动电磁波第88期国产算力与AI端侧投资观点
未知机构2026-09-05