猜你想问
Air Liquide 2026年CMD会议的核心内容是什么?
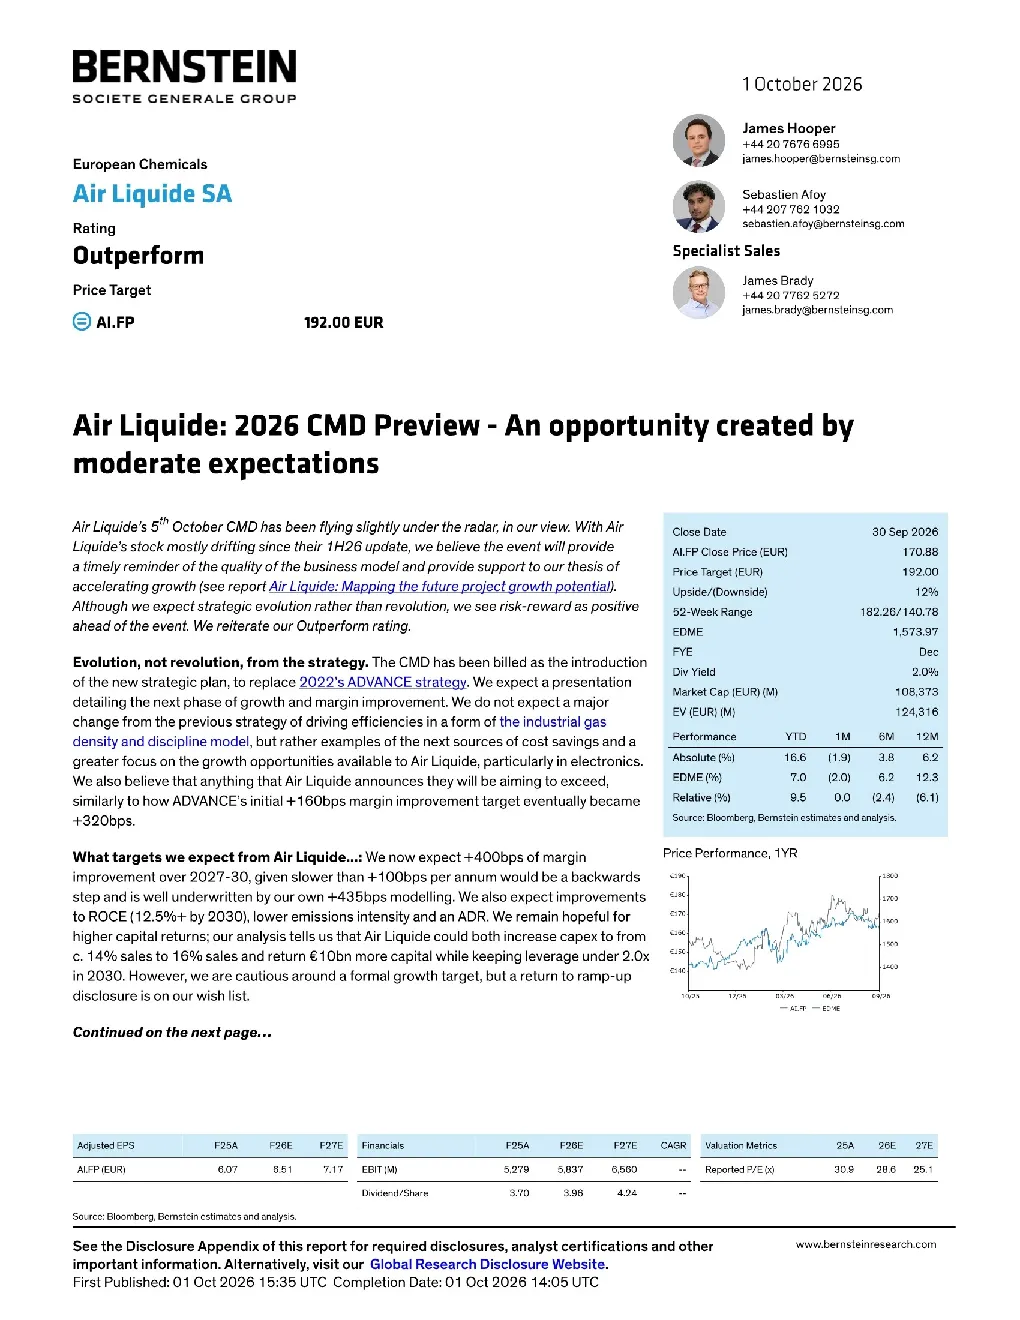
Air Liquide的2026年CMD会议预计将强调其商业模式的质量,并支持加速增长的论点。会议将展示下一阶段增长和利润率的提升,但不会出现重大战略转变,而是继续推进工业气体密度和纪律模型,并关注电子等领域的增长机会。预计将设定2027-2030年间利润率提升400个基点的目标,ROCE提升至12.5%以上,排放强度降低,并考虑发行ADR。
工业气体行业的发展趋势如何?
工业气体行业的发展趋势显示,Air Liquide将继续推进工业气体密度和纪律模型,并关注电子等领域的增长机会。分析师预计公司将在2027-2030年间设定利润率提升400个基点的目标,ROCE提升至12.5%以上,排放强度降低。这些举措将有助于公司在电子等新兴领域的增长。行业整体预计将受益于全球工业化和技术创新的推动。
报告中重点分析了哪些方向?
报告重点分析了Air Liquide的商业模式质量、下一阶段增长和利润率提升的潜力。分析师预计会议将展示公司在工业气体领域的持续增长和利润率提升,同时关注电子等新兴领域的增长机会。报告还分析了公司设定2027-2030年间利润率提升400个基点的目标,以及ROCE提升至12.5%以上的计划。此外,报告还探讨了公司考虑发行ADR以提升美国市场流动性的可能性。
当前市场对Air Liquide的判断是什么?
市场对Air Liquide的预期可能需要高于之前的300-350个基点,但对收入/利润增长目标或资本配置政策变化的预期则较为谨慎。分析师预计Air Liquide将设定每年利润率提升100个基点的目标,即2027-2030年间提升400个基点。市场预计公司资本支出占销售额的比例为16%,每年进行约2.5亿美元的回购,并维持净杠杆率在2.0倍以下。这些措施被认为对股东更为友好,但不会损害公司的增长潜力。
报告中提到了哪些风险提示?
报告中提到,鉴于公司对2026年和2027年总利润率提升的指引为200个基点,后续放缓将被视为倒退。分析师预计资本支出占销售额的比例为16%,每年进行约2.5亿美元的回购,并维持净杠杆率在2.0倍以下。这些措施虽然对股东更为友好,但也存在一定的风险。例如,资本支出增加可能导致财务压力增大,而回购可能影响公司的现金流。此外,市场对Air Liquide的增长目标设定持谨慎态度,任何未能达到预期的表现都可能影响市场信心。