猜你想问
2026年证券行业ROE系统性抬升的原因是什么?
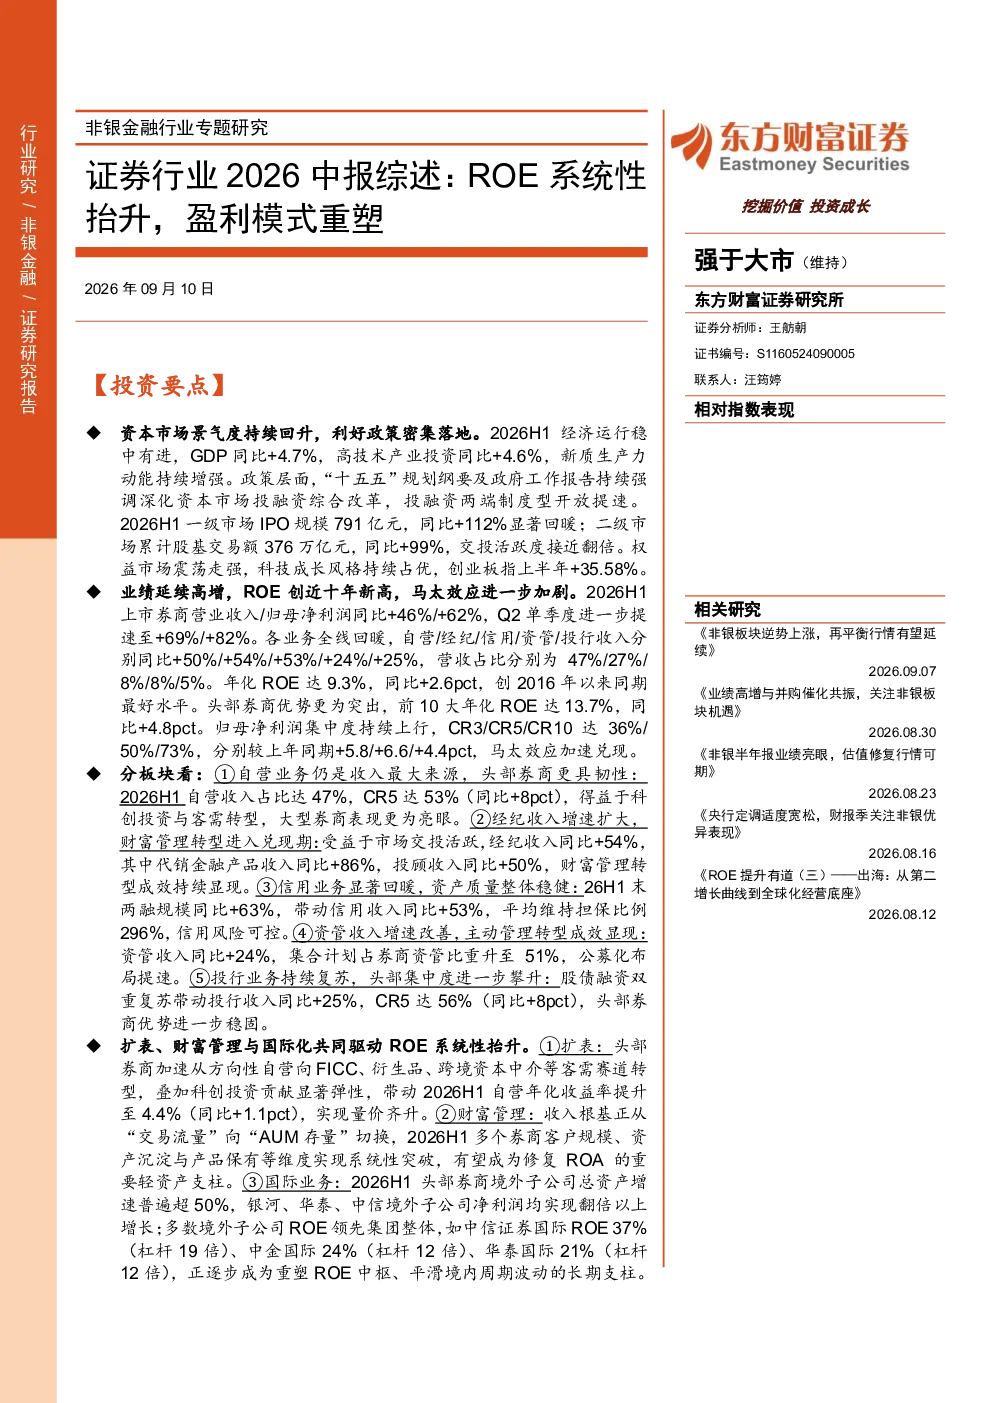
2026年上半年,上市券商业绩延续高增态势,ROE创近十年新高主要得益于行业集中度持续上行,头部券商优势更为突出,马太效应加速兑现。各业务全线回暖,轻重资本协同驱动盈利释放。具体来看,自营业务仍是收入最大来源,头部券商更具韧性;经纪收入增速扩大,财富管理转型进入兑现期;信用业务显著回暖,资产质量整体稳健;资管收入增速改善,主动管理转型成效显现;投行业务持续复苏,头部集中度进一步攀升。扩表、财富管理与国际化共同驱动ROE系统性抬升。
证券行业2026中报显示哪些行业发展趋势?
2026年证券行业发展趋势显示,头部券商加速从方向性自营向FICC、衍生品、跨境资本中介等客需赛道转型,叠加科创投资贡献显著弹性,带动2026H1自营年化收益率提升至4.4%,实现量价齐升。收入根基正从“交易流量”向“AUM存量”切换,有望成为修复ROA的重要轻资产支柱。境外子公司总资产增速普遍超50%,正逐步成为重塑ROE中枢、平滑境内周期波动的长期支柱。这些趋势验证了盈利模式的质变,建议关注板块配置价值。
研报重点分析了证券行业的哪些方面?
研报重点分析了证券行业ROE系统性抬升的原因,包括行业集中度上行、各业务板块回暖、轻重资本协同驱动盈利释放等。报告详细拆解了自营、经纪、信用、资管、投行业务的业绩表现,指出头部券商在自营业务韧性、经纪业务转型、信用业务回暖、资管业务增速改善、投行业务复苏等方面的优势。此外,报告还分析了扩表、财富管理与国际化对ROE的驱动作用,以及境外子公司成为长期支柱的趋势。
当前证券行业市场现状如何判断?
当前证券行业市场现状表现为业绩高增态势延续,行业集中度持续上行,ROE创近十年新高。头部券商优势更为突出,马太效应加速兑现。各业务板块全线回暖,轻重资本协同驱动盈利释放。从收入结构看,自营业务仍是最大来源,但财富管理转型正逐步改变收入根基。境外子公司发展迅速,正成为重塑ROE中枢的重要力量。整体来看,证券行业正经历盈利模式的重塑,估值具备修复空间。
研报提示了哪些证券行业风险?
研报提示的证券行业风险主要集中在宏观经济波动对业务的影响、行业集中度提升可能带来的竞争加剧风险、财富管理转型过程中的客户流失风险等。此外,境外子公司发展面临国际市场不确定性风险,以及ROE中枢向境外转移可能带来的监管风险。需要注意的是,报告未涉及投资建议,以上仅为风险提示,投资者需结合自身情况判断。