猜你想问
起亚2026年第三季度业绩具体表现如何?
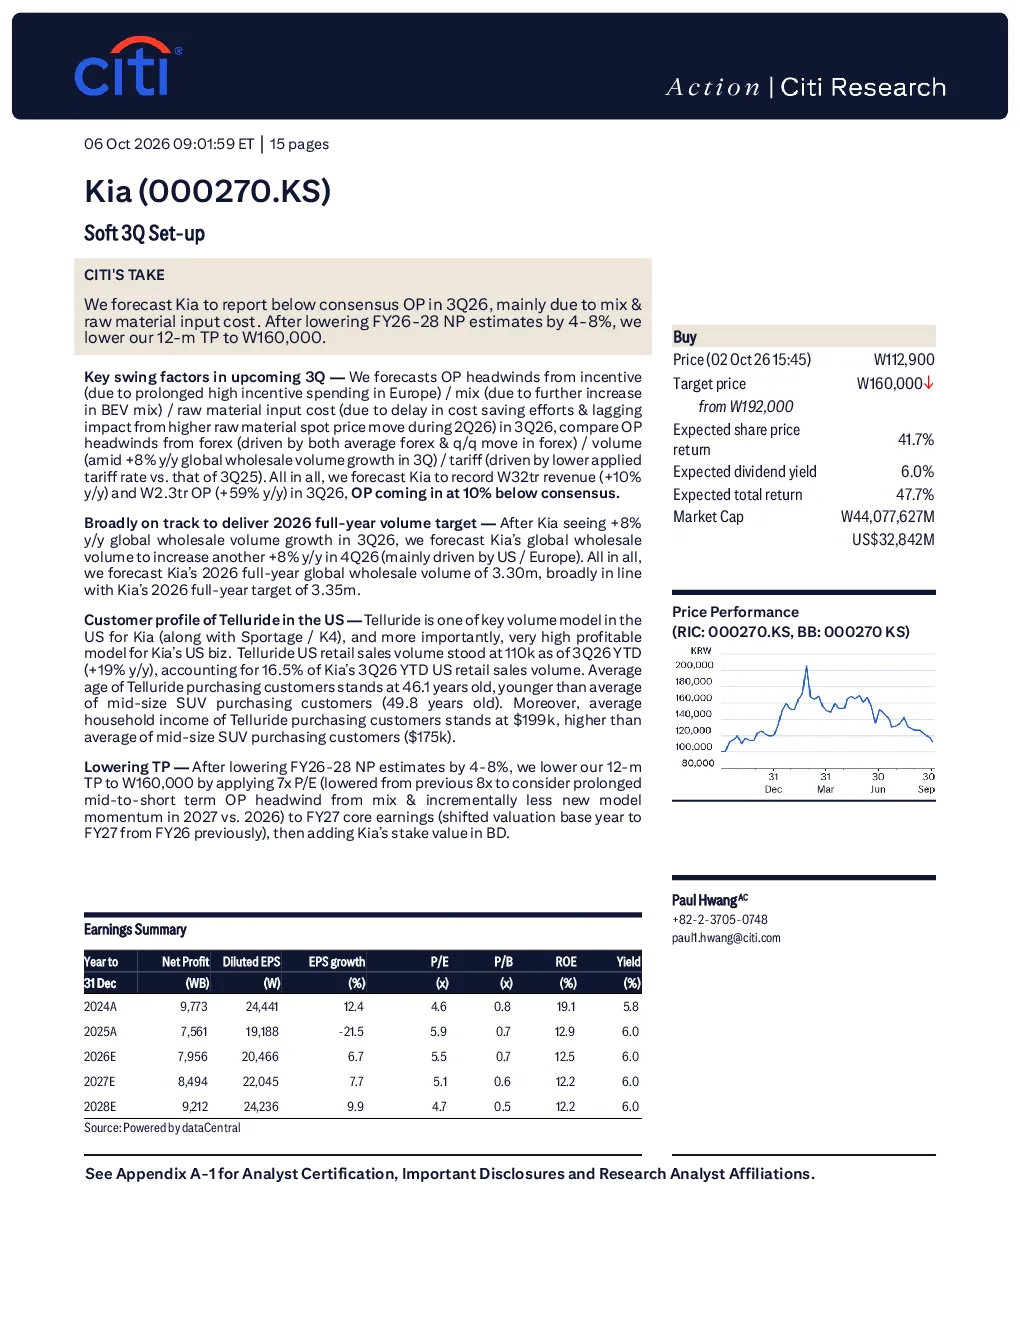
花旗预计起亚汽车2026年第三季度营业利润将低于市场预期,主要受混合动力车型比例上升和原材料成本上升的影响。尽管如此,第三季度收入预计同比增长10%,营业利润同比增长59%。Telluride车型在美国市场表现强劲,零售销量同比增长19%,占美国零售销量的16.5%。花旗采用剩余收益法估值,并将2027年核心收益的估值倍数下调至7倍,以反映混合动力车型比例上升对利润率的负面影响。
影响起亚第三季度业绩的关键因素有哪些?
影响起亚第三季度业绩的关键因素包括:混合动力车型比例上升、原材料成本上升(受第二季度原材料现货价格上涨影响滞后)、欧洲高额补贴带来的激励政策。这些因素共同导致营业利润面临压力,但公司仍预计收入和营业利润实现增长。Telluride车型在美国市场的强劲表现也部分抵消了不利影响。
起亚汽车在行业发展趋势中的表现如何?
花旗预计起亚汽车2026年全球批发销量将同比增长8%,全年销量目标有望达到330万辆。混合动力车型比例上升是行业趋势,对利润率造成一定负面影响。但起亚在美国市场的Telluride车型表现突出,显示出其产品竞争力。花旗认为尽管面临短期挑战,起亚的长期增长前景仍然乐观,主要得益于其在美国市场的强劲表现和不断增长的销量。
当前起亚汽车的市场现状如何?
花旗预计起亚汽车2026年第三季度营业利润低于市场预期,但收入和营业利润仍将实现增长。Telluride车型在美国市场销量同比增长19%,成为公司的重要增长点。全球销量预计同比增长8%,全年销量目标为330万辆。花旗采用剩余收益法估值,并将2027年核心收益的估值倍数下调至7倍,以反映行业趋势对利润率的影响。公司在美国市场的强劲表现和股东回报政策为投资者提供了积极信号。
起亚汽车研报中的风险提示有哪些?
花旗预计起亚汽车第三季度营业利润将面临混合动力车型比例上升和原材料成本上升的压力。欧洲高额补贴带来的激励政策也可能影响利润表现。此外,花旗采用剩余收益法估值时,将2027年核心收益的估值倍数下调至7倍,以反映混合动力车型比例上升对利润率造成的负面影响。尽管如此,花旗仍维持对起亚汽车的“买入”评级,认为其长期增长前景乐观。