猜你想问
本周报告主要分析了哪些行业景气度?
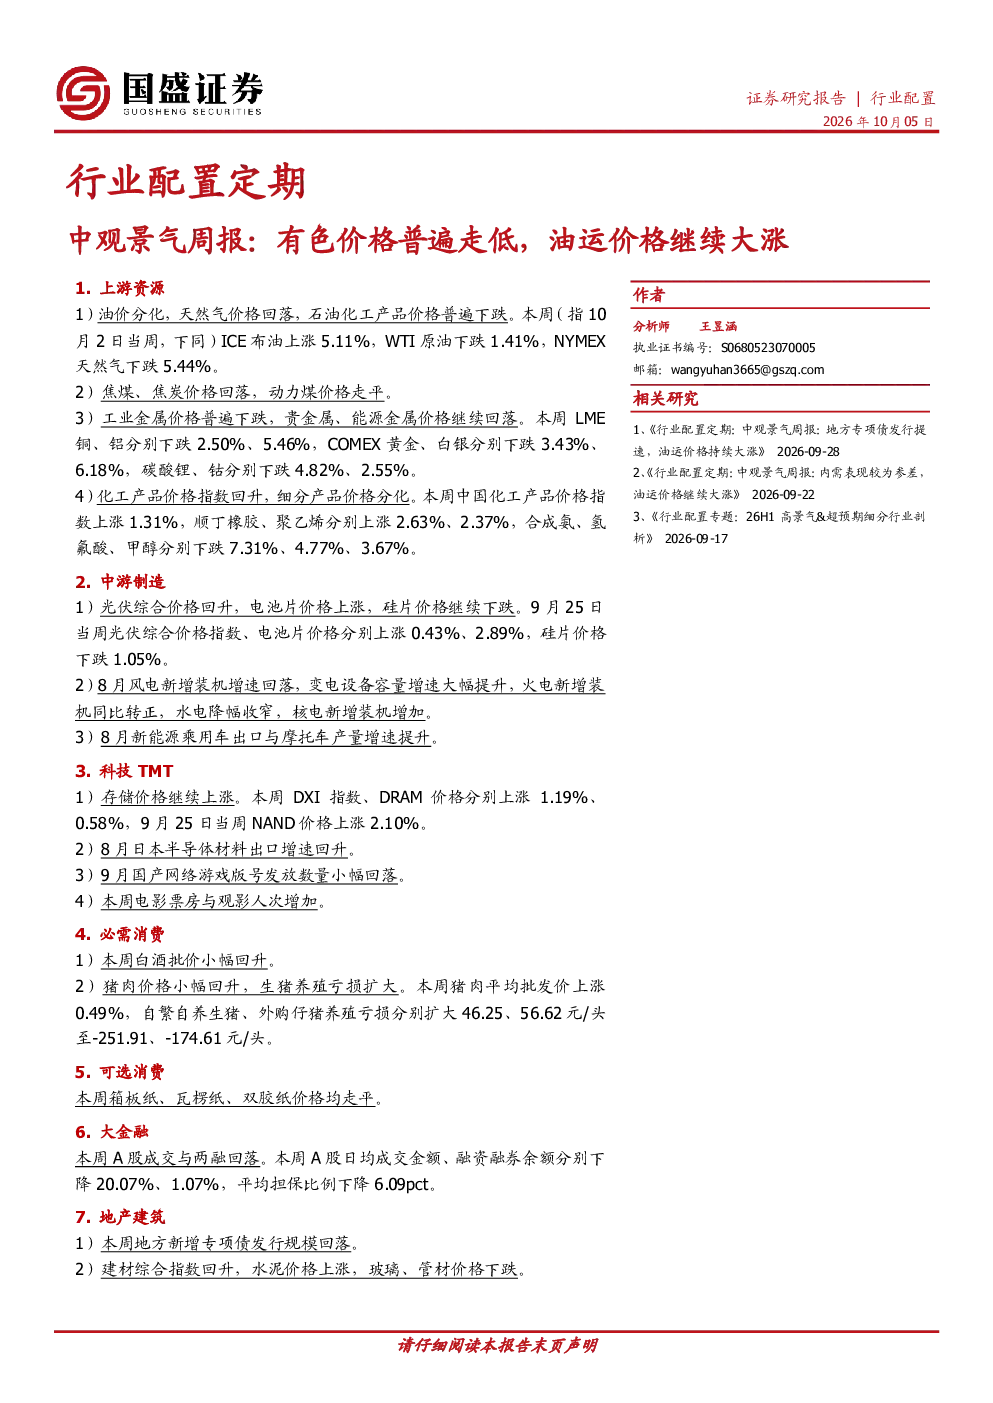
本周报告重点分析了上游资源、中游制造、科技TMT、必需消费、可选消费、大金融、地产建筑和交运公用等行业的景气度。上游资源方面,油价分化,工业金属价格普遍下跌,化工产品价格指数回升;中游制造方面,光伏价格回升,风电装机增速回落;科技TMT方面,存储价格继续上涨;必需消费方面,白酒批价小幅回升;可选消费方面,纸价走平;大金融方面,A股日均成交金额下降;地产建筑方面,建材综合指数回升;交运公用方面,油运价格继续大涨。
有色和油运价格走势有何特点?
有色价格普遍走低,LME铜、铝、COMEX黄金、白银、碳酸锂、钴等价格均出现下跌;油运价格继续大涨,原油运价和成品油运价均显著上涨。这种分化主要受供需关系、国际市场波动和宏观经济环境等多重因素影响。投资者需关注相关行业的供需变化和政策调整,以把握市场动态。
报告对新能源行业有何重点分析?
报告对新能源行业进行了重点分析,指出光伏价格回升,电池片价格上涨,风电装机增速变化,以及新能源乘用车出口和摩托车产量增速提升。这些数据反映了新能源行业在技术进步、市场需求和政策支持下的积极发展态势。未来需持续关注行业技术突破、市场竞争格局和政策环境变化。
当前市场整体呈现何种状态?
当前市场整体呈现分化态势,部分行业如油运价格大涨,而部分行业如工业金属价格普遍下跌。这种分化反映了不同行业受宏观经济、供需关系和国际市场等多重因素影响的差异。投资者需结合具体行业分析,关注各行业的具体表现和潜在风险。
本报告有哪些需要关注的风险提示?
本报告提示,当前市场存在一定不确定性,如国际油价波动、原材料价格变动、行业竞争加剧等可能对相关行业产生不利影响。此外,政策调整、技术变革和市场需求变化也可能带来新的风险。投资者需密切关注行业动态和政策变化,谨慎评估投资风险。
你可能感兴趣
中观景气周报:有色价格普遍走低,油运价格继续大涨
有色金属国盛证券2026-10-05
行业配置定期:中观景气周报:原油价格升破百美元,油运价格大幅上涨
国盛证券2026-09-13
中观景气周报:内需表现较为参差,油运价格继续大涨
国盛证券2026-09-22
中观景气周报:地方专项债发行提速,油运价格持续大涨
国盛证券2026-09-28
中观景气周报:原油价格升破百美元,油运价格大幅上涨
化石能源国盛证券2026-09-14
行业配置定期:中观景气周报:原油价格再次反弹,毛鸡养殖利润转正
国盛证券2026-08-17
行业配置定期:中观景气周报:原油价格再次回落,存储景气出现波折
国盛证券2026-09-01
中观行业景气跟踪双周报:水泥价格迎旺季需求上扬,新能源汽车销量持续走低
万和证券2019-09-20
交通运输行业周报:快递产粮区价格修复,油运坚定看好中长期景气
交通运输安信证券2023-09-10
交运行业周报:油运价格继续反弹,关注快递行业旺季表现
交通运输国联证券2018-10-22