猜你想问
本周中观景气报告主要关注哪些行业动态?
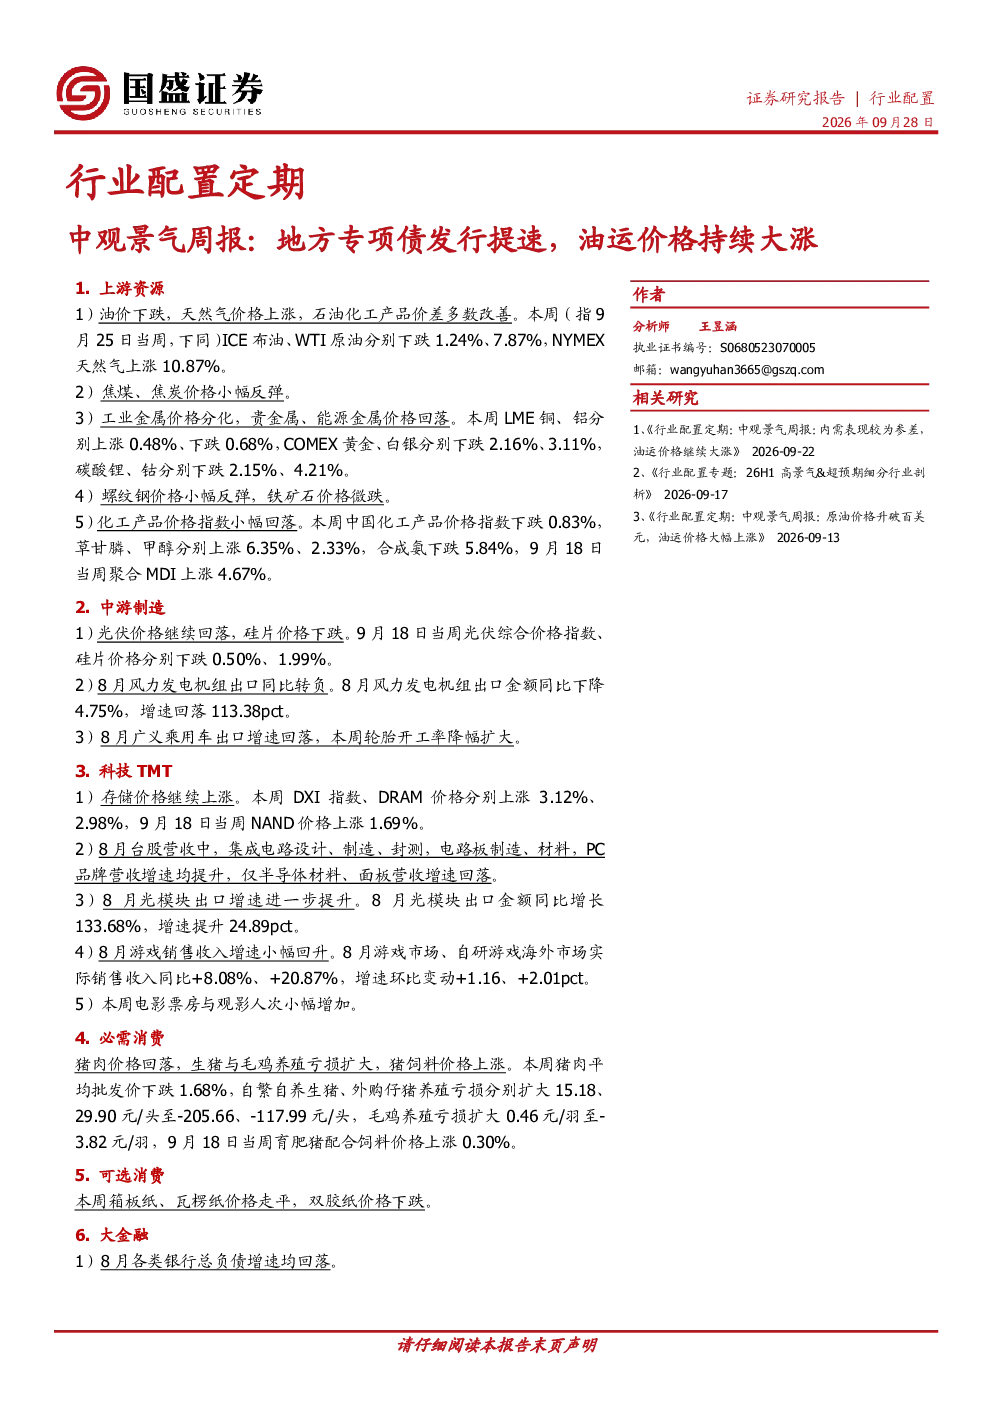
本周报告重点关注上游资源、中游制造、科技TMT、必需消费、可选消费、大金融、地产建筑和交运公用等行业的景气度变化。上游资源方面,油价、天然气、焦煤焦炭、工业金属价格呈现分化走势;中游制造方面,光伏价格回落,风力发电机组出口转负;科技TMT方面,存储价格上涨,集成电路设计等领域营收增速提升;必需消费方面,猪肉价格回落,养殖亏损扩大;可选消费方面,纸价走平;大金融方面,银行负债增速回落,保费收入降幅扩大;地产建筑方面,地方专项债发行提速;交运公用方面,油运价格大涨,民航客座率回升。
报告显示哪些赛道/行业呈现上涨趋势?
报告显示多个赛道/行业呈现上涨趋势。上游资源中,天然气价格上涨10.87%,焦煤焦炭价格小幅反弹,聚合MDI上涨4.67%。科技TMT中,存储价格持续上涨,DXI指数、DRAM价格分别上涨3.12%、2.98%,NAND价格上涨1.69%。可选消费中,箱板纸、瓦楞纸价格走平。大金融中,A股成交与两融回升,融资融券余额上升。交运公用中,原油、成品油运价继续大涨。这些上涨趋势反映了相关行业的供需关系变化和市场情绪波动。
报告重点分析了哪些方向的内容?
报告重点分析了多个行业方向的内容。上游资源方面分析了油价、天然气、金属、化工产品价格走势;中游制造方面关注光伏、风电、汽车轮胎行业动态;科技TMT方面分析了存储、半导体、游戏、电影行业表现;必需消费方面关注猪肉、禽类养殖及饲料价格;可选消费方面分析了造纸行业价格;大金融方面分析了银行负债、保费收入、A股成交及两融数据;地产建筑方面关注地方专项债发行及建材价格;交运公用方面分析了油运价格、民航客座率及三峡水库流量。这些分析提供了行业景气度的全面视角。
当前市场整体呈现怎样的现状判断?
当前市场整体呈现分化态势。一方面,部分行业如油运、存储、部分金融数据表现强劲,显示特定领域需求旺盛或政策支持见效;另一方面,光伏、汽车出口、半导体材料等行业面临压力,反映产业链传导不畅或外部环境变化。上游资源价格波动加剧,中下游制造业景气度分化明显,消费领域必需品价格稳定但可选品承压。整体来看,经济复苏基础尚不稳固,行业间分化加剧,市场情绪仍显谨慎。这种分化格局需要投资者关注不同赛道间的结构性机会与风险。
研报提示了哪些主要风险因素?
研报提示了地缘政治恶化、经济大幅衰退、政策超预期变化等主要风险因素。地缘政治风险可能引发供应链中断和市场波动;经济衰退风险则可能导致需求疲软、企业盈利下滑;政策超预期变化可能影响市场预期和行业格局。这些风险因素具有全局性影响,可能对多个行业产生传导效应。例如,地缘政治风险可能同时冲击能源、化工、交运等上游行业,而经济衰退风险则可能波及中下游制造业和消费行业。投资者需密切关注这些风险动态,做好风险管理预案。