猜你想问
9月PMI数据具体表现如何?
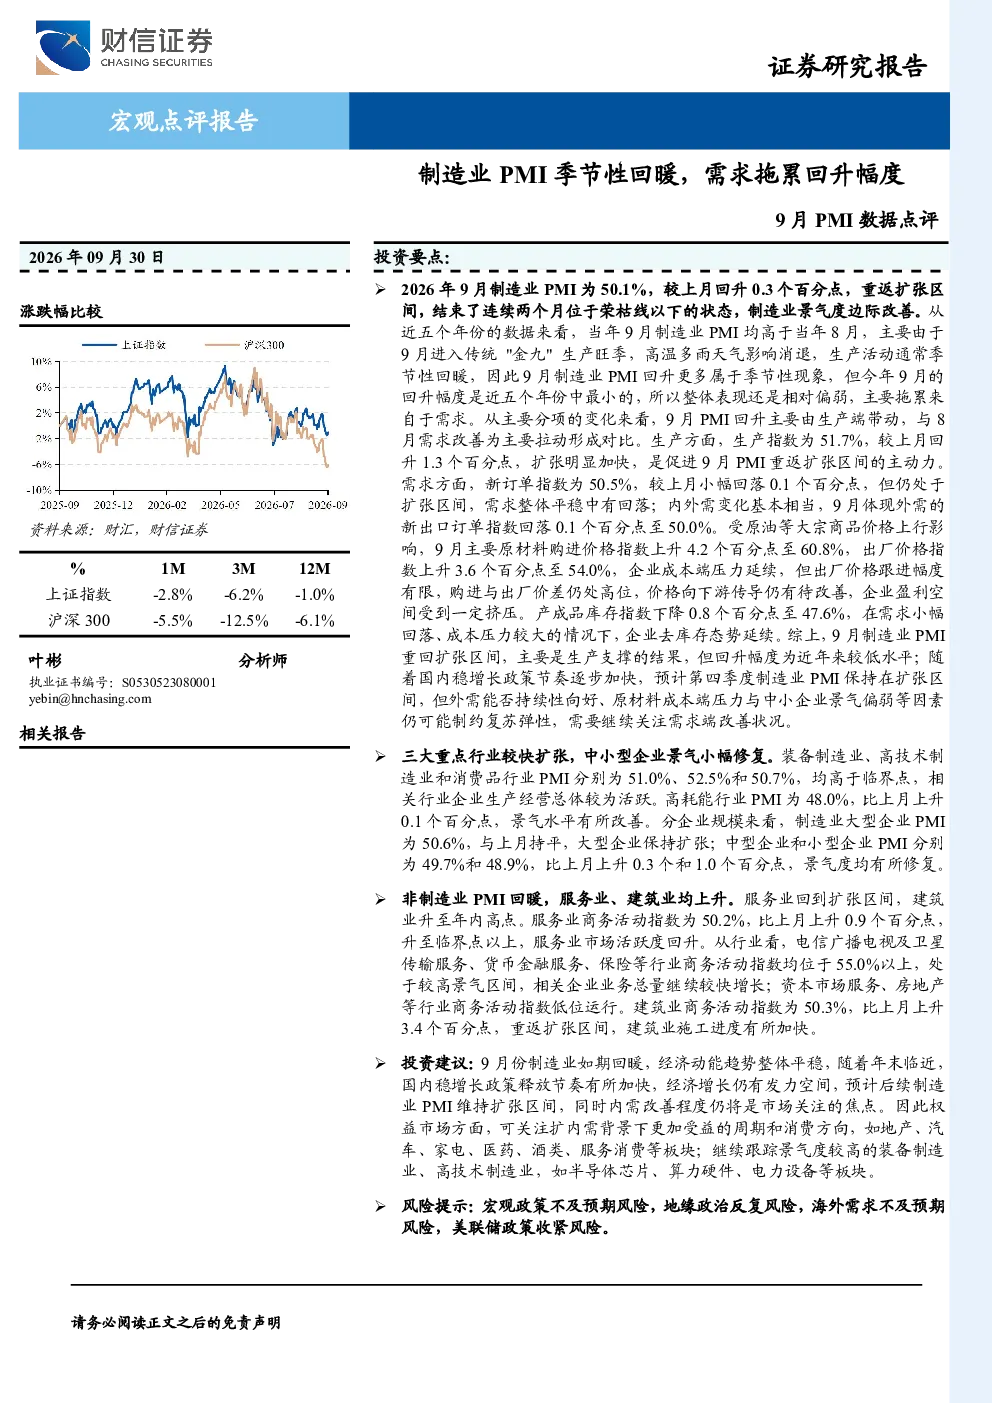
2026年9月制造业PMI为50.1%,较上月回升0.3个百分点,重返扩张区间,结束了连续两个月位于荣枯线以下的状态。生产指数为51.7%,较上月回升1.3个百分点,扩张明显加快;新订单指数为50.5%,较上月小幅回落0.1个百分点,但仍处于扩张区间;新出口订单指数回落0.1个百分点至50.0%。主要原材料购进价格指数上升4.2个百分点至60.8%,出厂价格指数上升3.6个百分点至54.0%,企业成本端压力延续。产成品库存指数下降0.8个百分点至47.6%,企业去库存态势延续。非制造业商务活动指数为50.2%,较上月上升1.2个百分点,重返扩张区间。
哪些行业受益于PMI回暖?
三大重点行业(装备制造业、高技术制造业和消费品行业)PMI均高于临界点,相关行业企业生产经营总体较为活跃。可关注扩内需背景下更加受益的周期和消费方向,如地产、汽车、家电、医药、酒类、服务消费等板块;继续跟踪景气度较高的装备制造业、高技术制造业,如半导体芯片、算力硬件、电力设备等板块。
报告对制造业发展趋势有何分析?
9月制造业PMI重返扩张区间,但回升幅度是近五个年份中最小的,整体表现相对偏弱,主要拖累来自于需求。生产端扩张明显加快,但需求方面新订单指数小幅回落,整体平稳中有回落。企业成本端压力延续,购进与出厂价差仍处高位,价格向下游传导仍有待改善,企业盈利空间受到一定挤压。分企业规模来看,大型企业PMI与上月持平,中型和小型企业景气度均有所修复。
当前市场状况如何判断?
制造业PMI重返扩张区间,但需求拖累回升幅度有限,显示经济复苏基础尚不稳固。生产端表现强劲,但需求端增长乏力,企业面临成本压力和库存压力。非制造业商务活动指数也重返扩张区间,但整体经济复苏仍需关注内需改善程度。
研报提示哪些风险?
研报提示的风险包括宏观政策不及预期风险,地缘政治反复风险,海外需求不及预期风险,美联储政策收紧风险。这些因素可能影响经济复苏进程和制造业PMI的持续扩张,需持续关注政策动向和国际环境变化。