猜你想问
这份研报的核心内容是什么?
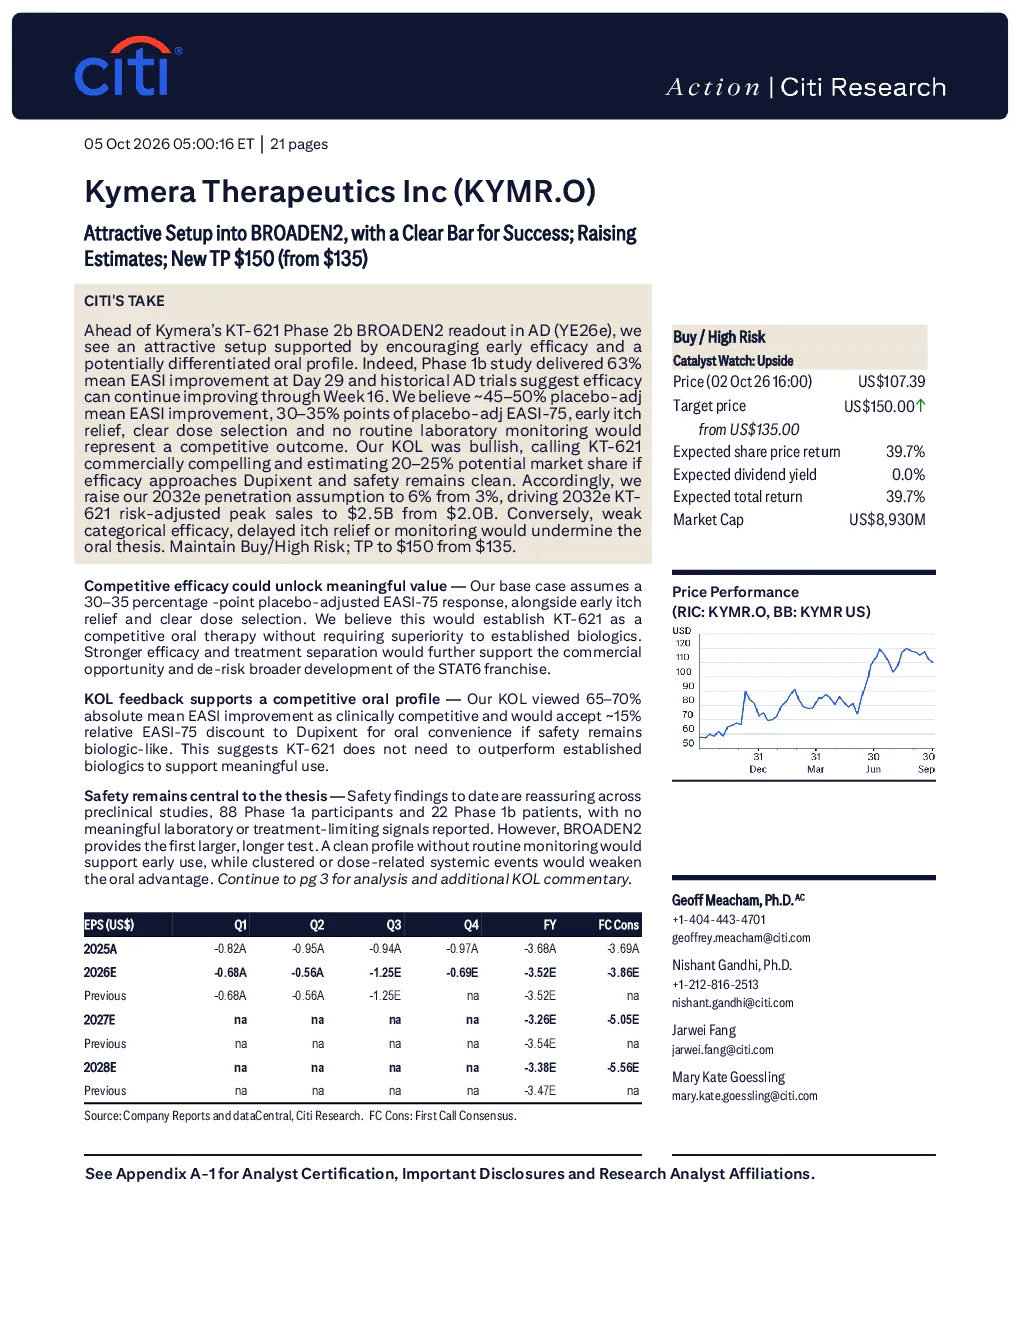
这份研报主要分析了Kymera Therapeutics的KT-621在Phase 2b BROADEN2试验中的表现。报告指出,KT-621在第29天实现了63%的平均EASI改善,且疗效可能持续改善至第16周。预期BROADEN2试验将显示约45–50%的安慰剂调整平均EASI改善、30–35个点的安慰剂调整EASI-75、早期止痒缓解、明确的剂量选择以及无需常规实验室监测。专家认为,若KT-621疗效接近Dupixent且安全性良好,其潜在市场份额可达20–25%。
该赛道/行业的发展趋势如何?
该赛道主要关注AD治疗领域的口服药物研发。目前,生物制剂在AD治疗中占据主导地位,但部分患者对注射存在顾虑,因此口服药物具有较大的市场潜力。KT-621作为首个无需常规实验室监测的口服药物,若疗效和安全性得到验证,有望成为新的治疗选择。市场扩张和参与新起点而非现有生物制剂的全面取代是更现实的策略。
报告重点分析了哪些方向?
报告重点分析了KT-621在BROADEN2试验中的疗效和安全性数据,以及其在AD治疗中的市场定位。报告详细解读了Phase 1b和2b试验的关键数据,包括EASI改善率、EASI-75应答率、瘙痒缓解等。同时,报告还探讨了KT-621相对于Dupixent的疗效折扣、市场机会和竞争效力,以及哮喘适应症的可能性。
当前市场对该产品的现状如何判断?
当前市场对KT-621的判断较为积极。根据报告,KT-621在Phase 1b和2b试验中均显示出良好的疗效和安全性,且无需常规实验室监测,具有明显的竞争优势。市场认为,若KT-621疗效接近Dupixent且安全性良好,其潜在市场份额可达20–25%。目前,投资者正密切关注BROADEN2试验的顶线数据公布。
研报提示了哪些风险?
研报提示的主要风险包括临床和监管更新未能达到预期。KT-621的股价表现与临床和监管更新密切相关,任何未能达到预期的此类更新都可能导致股价波动。此外,报告还指出,KT-621相对于Dupixent存在约15%的相对疗效折扣,且聚集性或与剂量相关的全身性事件可能削弱其口服优势。因此,投资者需密切关注这些潜在风险。