猜你想问
皖仪科技2026年中报核心数据有哪些?
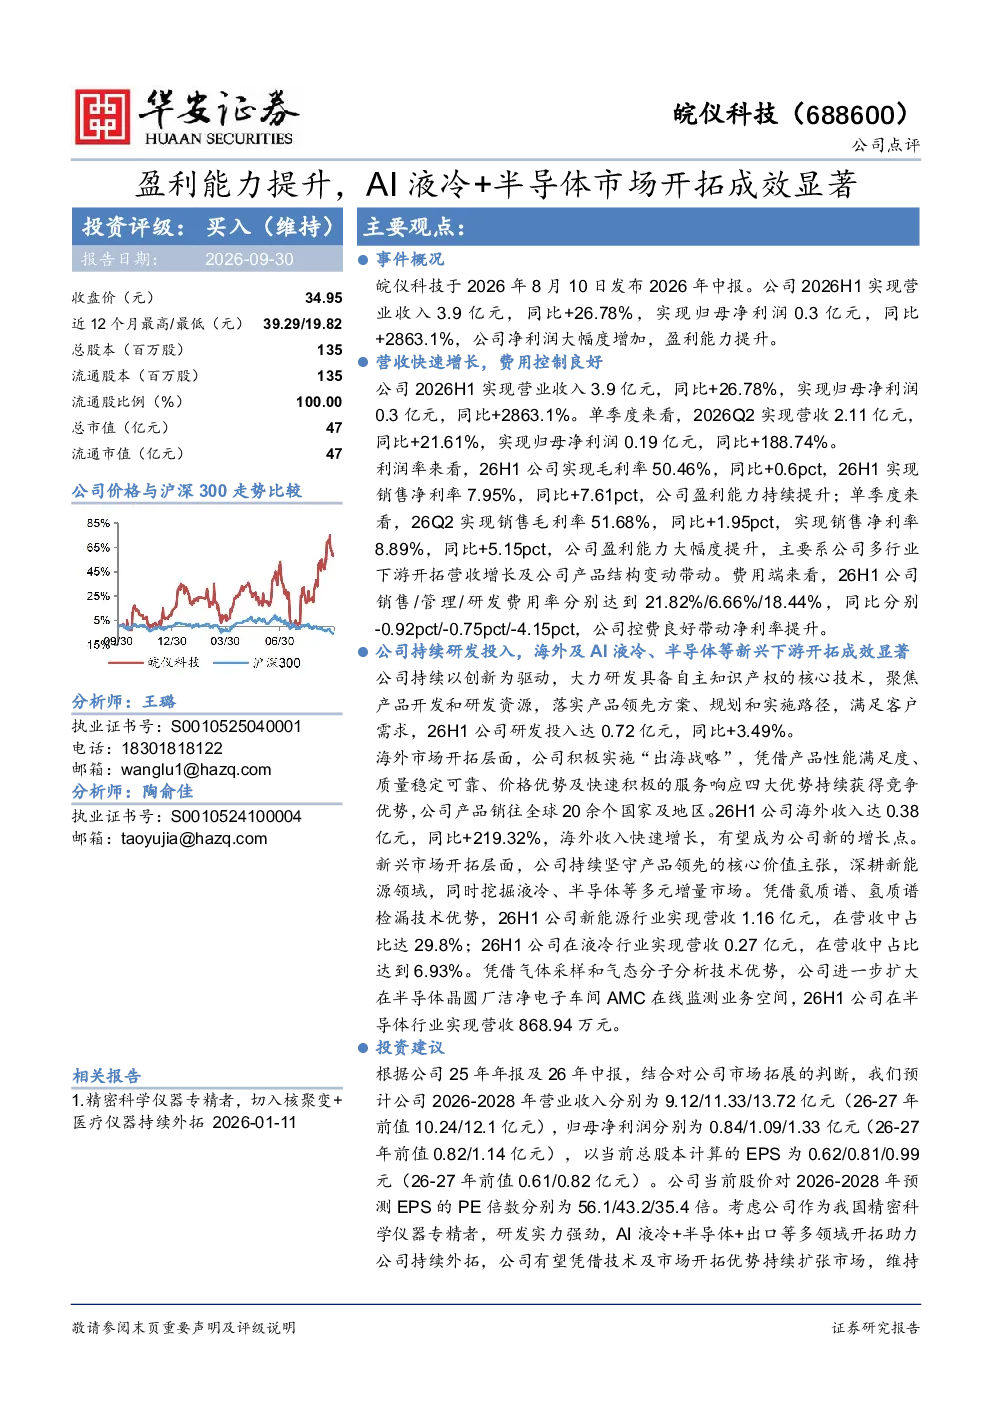
皖仪科技2026年中报显示公司业绩显著增长,盈利能力大幅提升。2026H1营业收入3.9亿元,同比增长26.78%;归母净利润0.3亿元,同比增长2863.1%。单季度来看,2026Q2营收2.11亿元(同比增长21.61%),归母净利润0.19亿元(同比增长188.74%)。毛利率和净利率均有所提升,分别达到50.46%(同比+0.6pct)和7.95%(同比+7.61pct),单季度净利率更是达到8.89%。费用控制良好,销售/管理/研发费用率分别同比下降0.92pct、0.75pct和4.15pct。研发投入持续强化,2026H1研发投入0.72亿元,同比增长3.49%
AI液冷和半导体市场拓展对皖仪科技有何影响?
皖仪科技在AI液冷和半导体市场的开拓成效显著,成为公司业绩增长的重要驱动力。2026H1海外收入0.38亿元,同比增长219.32%,产品销往全球20余个国家及地区。新兴市场表现强劲,新能源领域营收1.16亿元(占比29.8%),液冷行业营收0.27亿元(占比6.93%),半导体行业营收868.94万元。这些领域的拓展不仅提升了公司收入规模,也增强了其市场竞争力
皖仪科技报告中的关键分析方向是什么?
皖仪科技报告重点分析了公司盈利能力提升的驱动因素,包括费用控制成效和研发投入的持续强化。报告详细展示了公司在AI液冷、半导体及新能源等领域的市场拓展成果,特别是海外市场的快速增长。同时,报告也关注了公司费用结构优化和研发创新对长期发展的支撑作用
当前机械设备行业市场现状如何?
机械设备行业市场现状呈现多元化发展趋势,AI液冷、半导体设备等新兴领域需求旺盛,带动行业增长。皖仪科技等领先企业通过技术创新和国际化布局,积极拓展市场空间。行业竞争加剧,但头部企业凭借技术优势和品牌影响力,仍能保持较高市场份额。整体来看,行业未来增长潜力较大,但需关注宏观经济波动和原材料价格变化
研报中提示的主要风险有哪些?
研报提示需关注宏观经济波动可能影响行业需求,市场竞争加剧可能压缩利润空间,产品研发失败存在不确定性,以及原材料价格波动可能增加生产成本。这些风险因素需持续监控,对公司经营策略和财务状况产生潜在影响