猜你想问
远地点2026年季度报告核心内容是什么?
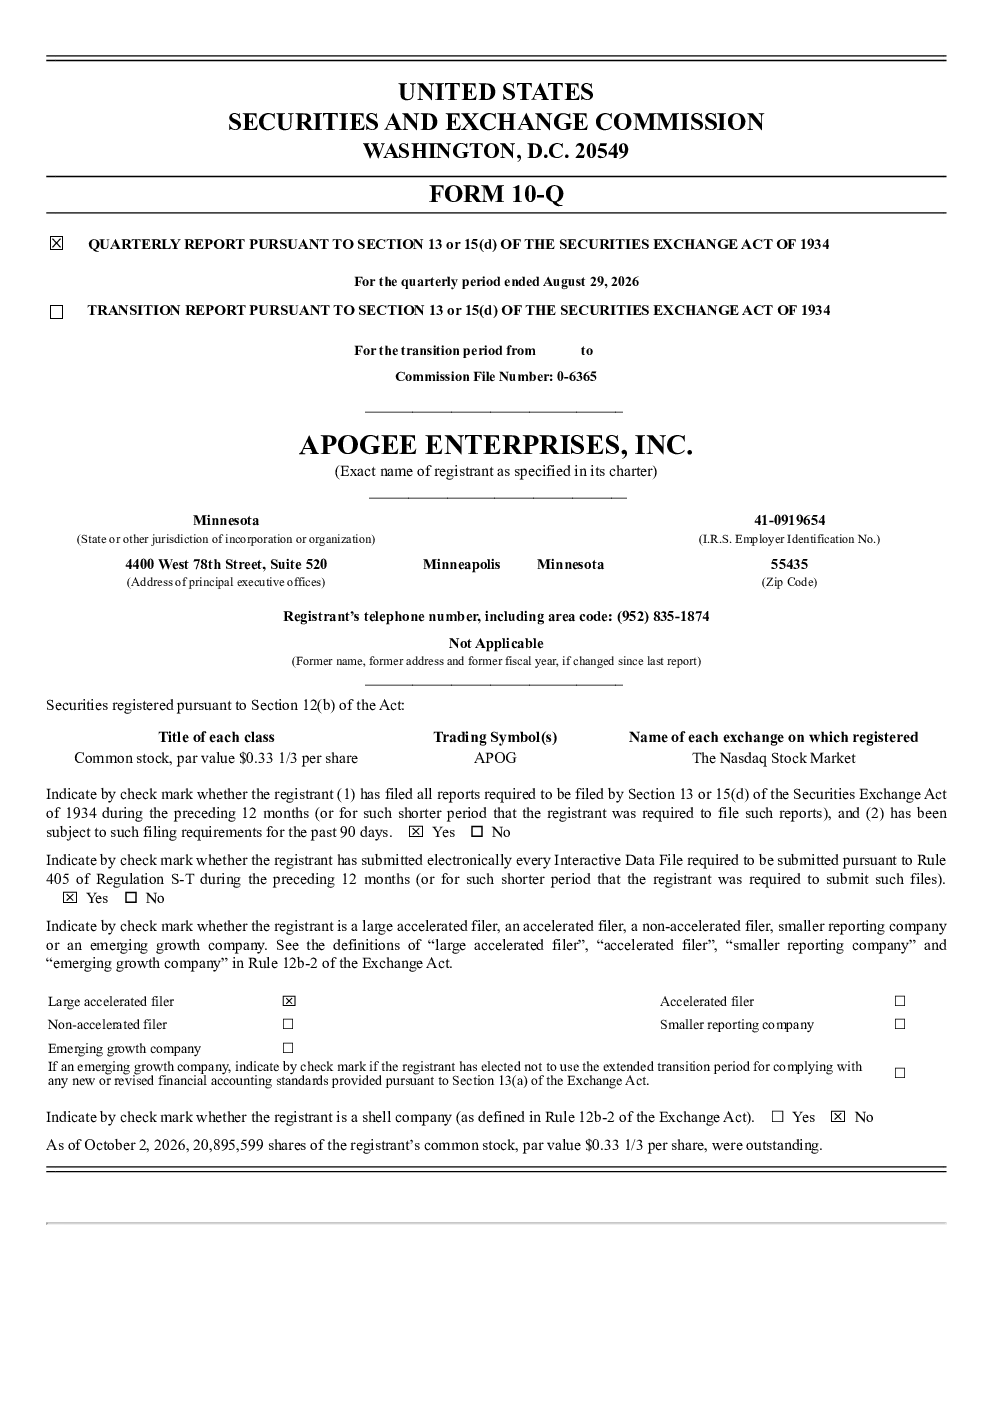
远地点2026年季度报告显示,Apogee Enterprises, Inc.作为建筑产品与服务供应商和高性能涂层制造商,拥有建筑金属、服务、玻璃和性能表面四大业务部门。报告强调公司通过收购Kalwall和SIA“Alzette”增强了玻璃与性能表面领域的竞争力,并采用加速市场领导地位、增长产品组合、推进核心能力三大战略。2027财年Q2,公司合并净销售额同比增长9.2%至3.91亿美元,毛利率提升150基点至24.6%,营业利润增长25.6%至3350万美元,EBITDA增长12.7%至4950万美元。建筑金属、服务、玻璃和性能表面部门均实现收入与利润增长。
建筑行业发展趋势如何?
Apogee Enterprises, Inc.所处建筑行业正经历数字化转型与技术升级,绿色建材与节能环保成为重要趋势。公司通过收购Kalwall和SIA“Alzette”布局高性能玻璃领域,契合行业对高性能建材的需求。建筑服务部门收入增长显示行业对专业化服务需求提升。此外,公司四大业务部门协同发展,强化其在建筑金属、服务、玻璃和性能表面领域的综合竞争力,反映行业整合与专业化分工的深化。
报告重点分析了哪些方向?
报告重点分析了Apogee Enterprises, Inc.的财务表现与战略执行。财务数据显示公司2027财年Q2营收、利润均实现稳健增长,毛利率与EBITDA提升显著,体现其成本控制与运营效率优化成效。战略层面,公司通过收购增强玻璃与性能表面业务竞争力,并持续推动四大业务部门协同发展,强化市场领导地位。报告还关注公司强劲的运营现金流与充足流动性,显示其财务健康度与抗风险能力。
当前市场对Apogee Enterprises, Inc.的判断是什么?
Apogee Enterprises, Inc.在建筑产品与服务领域表现稳健,通过战略收购与业务协同,增强了市场竞争力。公司财务数据展现持续增长潜力,四大业务部门均实现收入与利润增长,反映其在细分市场的深度与广度优势。行业发展趋势与公司战略方向高度契合,特别是在高性能建材与专业化服务领域。公司财务状况良好,现金流充裕,为持续投资与扩张提供支撑,整体市场评价积极。
研报提示哪些风险?
Apogee Enterprises, Inc.面临的主要风险包括市场竞争加剧可能影响定价能力,原材料价格波动可能侵蚀利润空间。收购整合过程中可能存在文化冲突与协同效应不及预期风险。建筑行业受宏观经济周期影响较大,经济下行可能抑制客户投资意愿。此外,公司战略转型与业务扩张需持续投入,可能影响短期盈利表现。报告建议关注行业政策变化、原材料价格走势及收购整合进展,以评估潜在风险影响。