猜你想问
KRRO-121的ANCHOR试验进展如何?
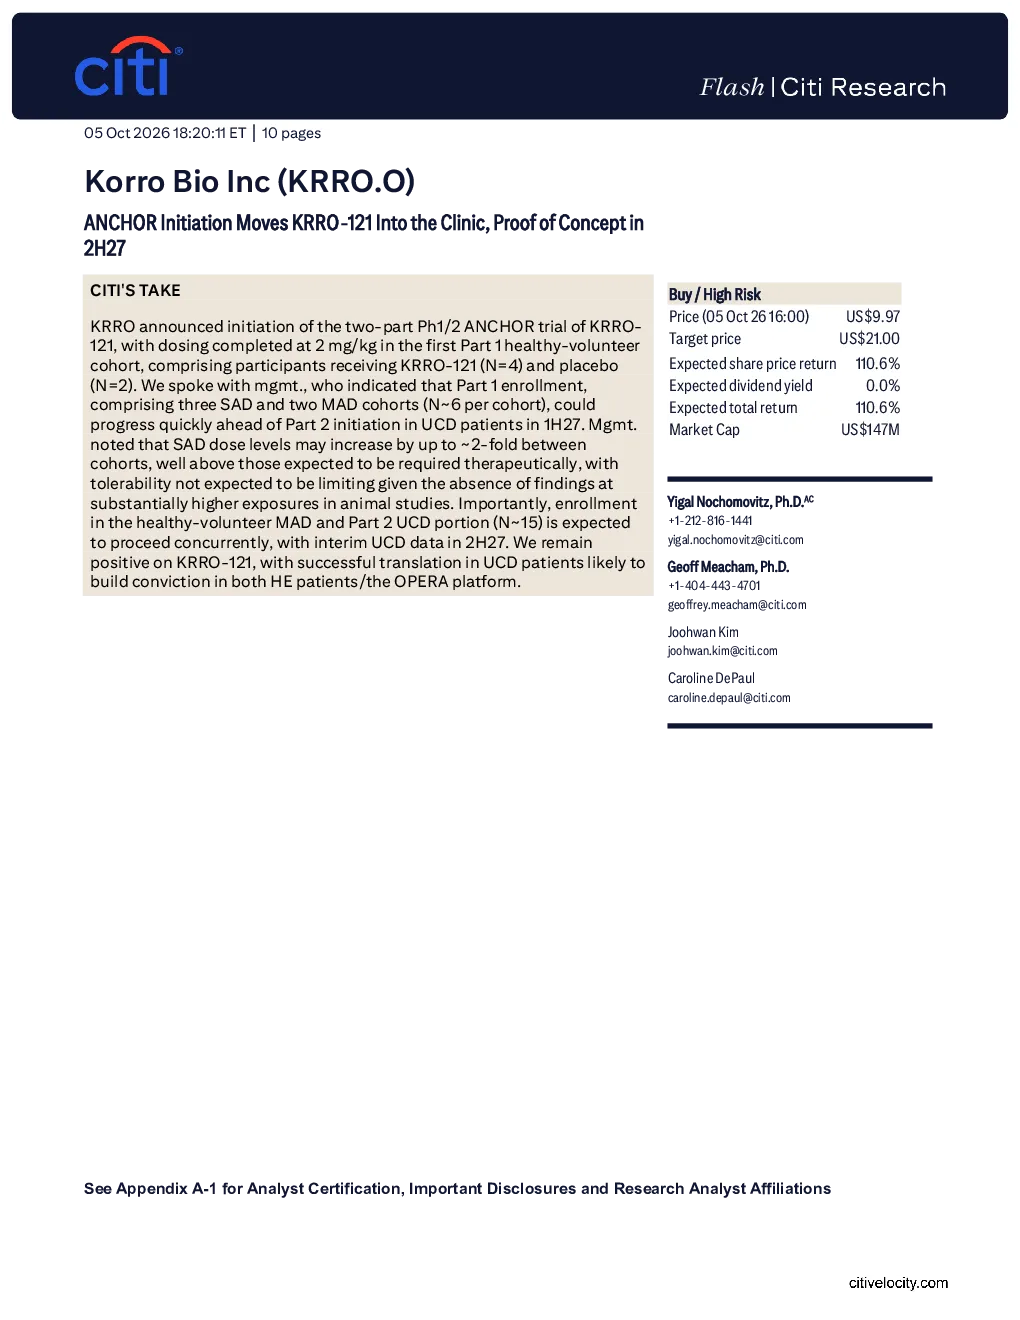
KRRO-121的ANCHOR试验已启动,第一部分健康志愿者队列已完成2 mg/kg剂量给药,包括4名接受KRRO-121的受试者和2名接受安慰剂的受试者。管理层表示第一部分招募可能快速推进,预计在2027年上半年启动第二部分UCD患者试验前完成。SAD剂量水平在队列间可能增加约2倍,但动物研究显示高暴露水平无显著发现,可接受性预计不受限制。健康志愿者MAD队列和第二部分UCD试验(约15名受试者)的招募预计同时进行,预计2027年下半年获得UCD数据。
KRRO-121的临床试验对HE患者有何意义?
KRRO-121的临床试验成功转化UCD患者,可能增强对HE患者及OPERA平台的信心。尽管目前试验主要针对UCD,但若UCD治疗取得突破,其GalNAc共轭RNA编辑技术原理可能适用于HE等其他肝代谢疾病,为OPERA平台后续拓展提供技术验证基础。当前试验设计通过逐步增加剂量并观察安全性,为后续更广泛适应症的开发奠定基础。
研报对KRRO-121的估值逻辑是什么?
研报基于DCF分析给出KRRO 12个月目标价21美元。估值采用WACC为15%,终端增长率为2%的假设,反映公司长期发展潜力。KRRO已通过2026年3月完成的8500万人民币私募配股获得资金支持,现金储备至2028年下半年,为临床试验及后续研发提供财务保障。估值考虑了公司当前处于早期研发阶段,但未包含具体临床试验结果或市场表现的不确定性。
当前生物技术赛道RNA编辑领域的发展趋势?
RNA编辑技术作为新兴基因治疗手段,在生物技术赛道快速发展。KRRO的GalNAc共轭RNA编辑方法属于该领域前沿技术,目前多家生物技术公司如Wave Biosciences、Beam Therapeutics等也在积极布局相关疗法。该赛道主要围绕提高编辑效率、降低脱靶效应及拓展适应症展开。KRRO-121的临床试验结果将影响行业对该技术路线的信心,进而影响整个赛道的投资热度和发展方向。
研报提示的KRRO投资风险有哪些?
研报将KRRO评级为高风险,主要源于早期生物技术股票的典型波动性及新型未经证实方法的相关不确定性。具体风险包括:1) GalNAc共轭RNA编辑方法未能证明足够的临床转化,可能重复KRRO-110观察到的模式;2) 竞争对手如Wave Biosciences或Beam Therapeutics在AATD中建立主导临床基准,KRRO项目可能无法在绝对M-AAT水平上匹敌;3) KRRO-121未能在一期人体试验中实现高氨血症的初步概念验证,可能影响后续研发及融资进程。