猜你想问
这份报告的核心内容是什么?
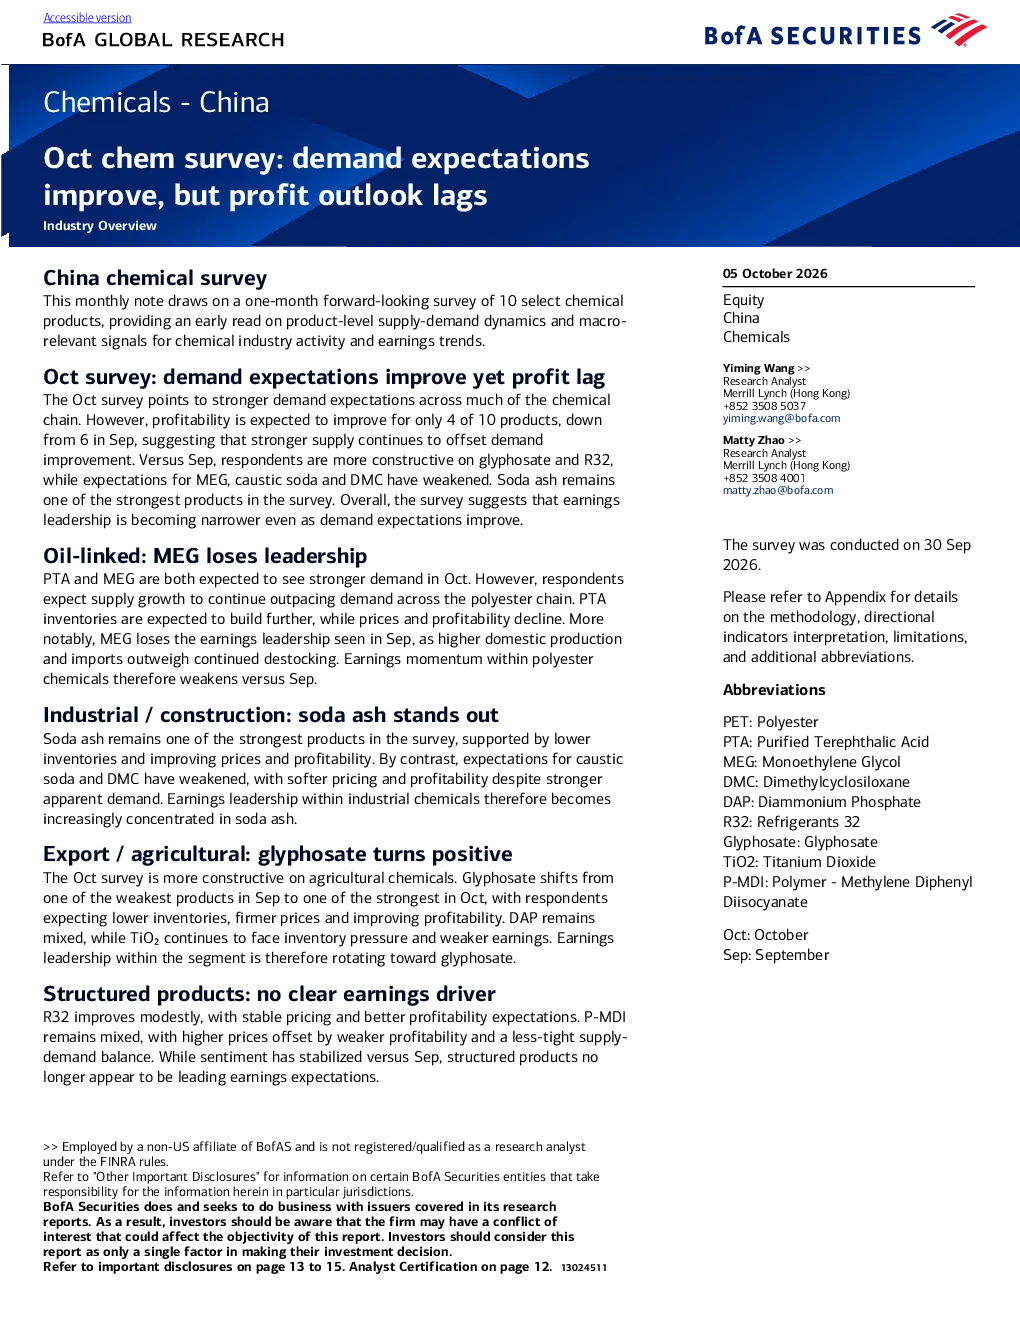
报告显示,10月份中国化工行业大部分领域需求预期有所改善,但盈利预期提升的产品数量从9月的6种减少到4种。这表明供应增长持续抵消需求改善,盈利领先地位变得更加集中。聚酯链(PTA和MEG)预期需求增强但供应增长将超过需求,导致库存增加、价格和盈利能力下降。纯碱因出口需求稳定、库存下降而盈利能力预计提高。除草剂(草甘膦)的预期从9月的落后产品转变为10月的最强劲产品之一,预期库存下降、价格上涨、盈利能力提高。
化工行业未来的发展趋势如何?
化工行业发展趋势显示,聚酯链盈利动能减弱,供应增长持续超过需求。工业和建筑化学品盈利改善更具选择性,纯碱表现强劲,而烧碱和硅氧烷(DMC)预期恶化。出口和农业化学品盈利领先地位轮换,除草剂盈利预期提升,DAP基本面混合,二氧化钛盈利能力下降。结构产品情绪稳定但缺乏明确的盈利驱动因素,R32盈利预期有所改善,P-MDI保持混合。
报告中重点分析了哪些方向?
报告重点分析了需求预期改善但盈利前景滞后的矛盾。聚酯链、工业和建筑化学品、出口和农业化学品、结构产品等细分赛道的盈利预期变化。具体包括PTA和MEG的供应增长、纯碱的出口需求、除草剂(草甘膦)的库存变化、DAP和二氧化钛的基本面。报告还分析了9月原料成本大幅上涨对行业的影响,以及宏观背景下制造业情绪改善与工业活动加速证据有限的现象。
当前化工市场的现状如何判断?
当前化工市场现状显示,需求预期有所改善,但盈利预期滞后。9月份原油相关原料成本大幅上涨,布伦特原油、苯、丙烷等月环比分别上涨15%-23%,而硫磺月环比下降15%。原材料成本同比通胀高企,硫磺、苯等同比分别上涨182%-62%。宏观数据显示,PMI上升至50.1,新订单扩张,但PPI同比加速至+3.8%,原材料PPI同比上升至+6.7%,表明上游通胀持续超过下游价格。工业生产增长低迷,化学出口增长放缓至约+8%。
这份报告有哪些风险提示?
报告提示,尽管需求预期有所改善,但改善的情绪尚未转化为工业活动或外部需求的全面复苏,化学链的盈利和需求改善可能仍然具有选择性。聚酯链盈利动能减弱,供应增长持续抵消需求改善。工业和建筑化学品盈利改善更具选择性,烧碱和硅氧烷(DMC)预期恶化。出口和农业化学品盈利领先地位轮换存在不确定性。此外,9月原料成本大幅上涨对行业盈利构成压力,宏观背景下上游通胀持续超过下游价格,工业生产增长低迷,这些因素均可能对化工行业带来风险。