猜你想问
9月美国非农数据具体表现如何?
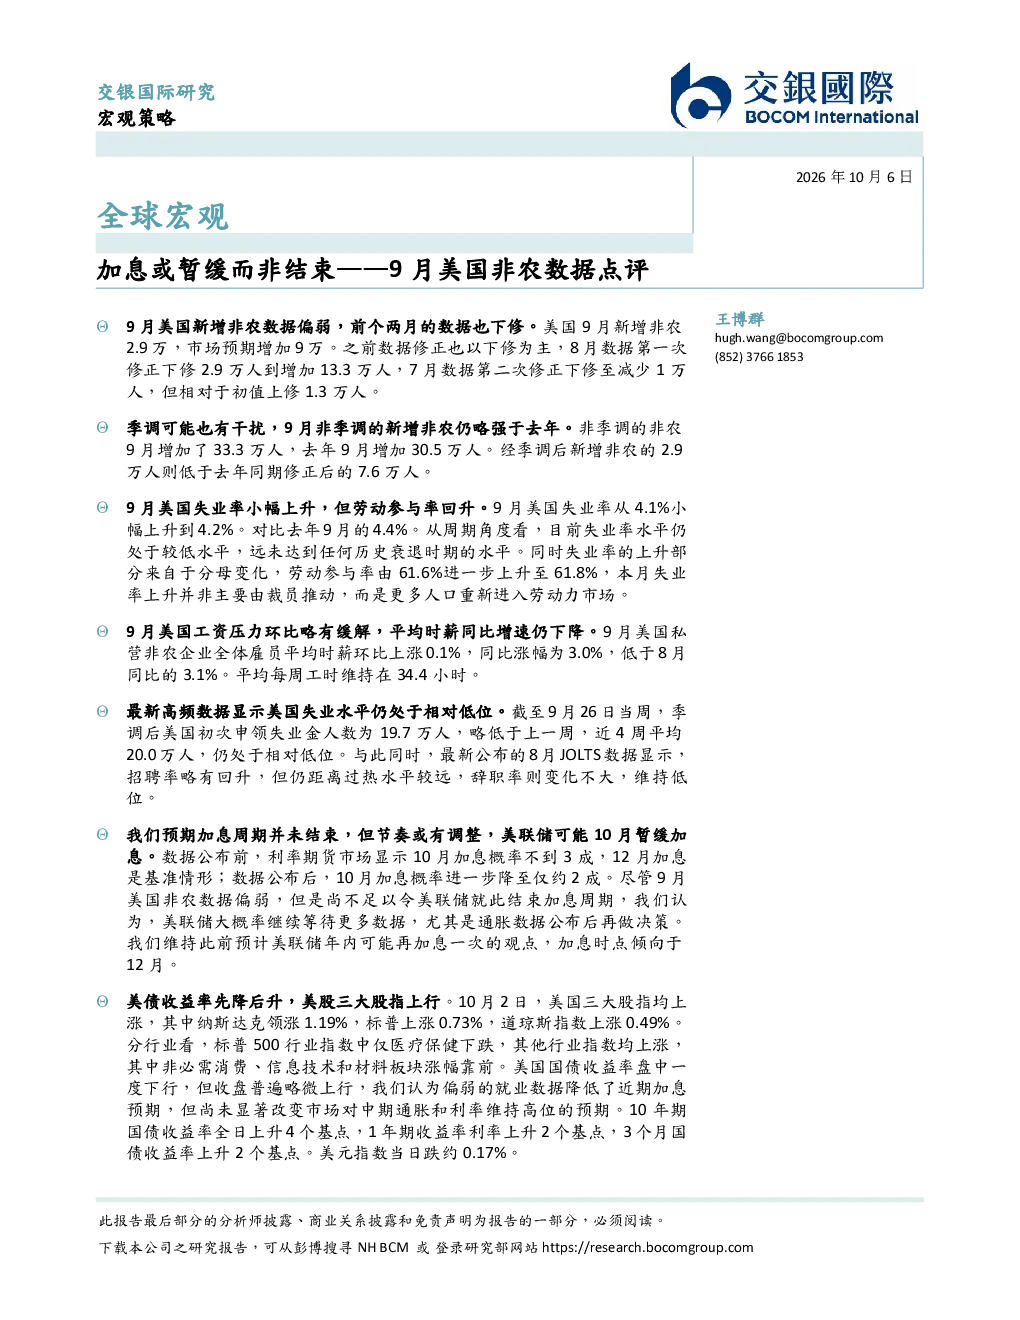
9月美国新增非农就业人数为2.9万,低于市场预期的9万,且前两个月数据也出现下修。经季节性调整后,9月新增非农就业人数为2.9万,低于去年同期的7.6万人。非季节性调整数据显示,9月新增非农就业人数为33.3万人,略高于去年同期。失业率小幅上升至4.2%,但劳动参与率回升至61.8%,显示失业率上升主要由于更多人重新进入劳动力市场,而非裁员推动。私营非农企业全体雇员平均时薪环比上涨0.1%,同比涨幅为3.0%,低于8月的3.1%。平均每周工时维持在34.4小时。
该数据对美联储加息政策有何影响?
尽管9月美国非农数据偏弱,但尚不足以令美联储结束加息周期。报告认为,美联储可能10月暂缓加息,并倾向于在12月再加息一次。市场对加息的预期已反映在利率期货中,数据公布后10月加息概率进一步降至约2成。美债收益率先降后升,美股三大股指上行,显示市场对短期加息预期降低,但对中期通胀和利率维持高位的预期尚未改变。
非农数据反映的就业市场趋势如何?
9月非农就业数据显示就业市场复苏放缓,但劳动力参与率回升表明更多人重返职场,失业率上升主要源于供给端变化而非需求不足。工资增速放缓但仍处高位,平均每周工时稳定,显示劳动力市场仍具韧性。高频数据显示失业金申领人数处于低位,JOLTS数据也显示招聘率回升,但辞职率维持低位,整体就业市场仍需持续观察。
报告对当前市场有何判断?
报告认为市场对短期加息预期降低,但中期通胀和利率高位预期未变。非农数据偏弱但未改变美联储加息周期,市场需关注后续经济数据变化。美债收益率波动反映市场对短期流动性宽松的预期,但长期利率仍受通胀预期支撑。美股表现显示投资者对经济前景保持谨慎乐观态度,但需警惕通胀超预期回升带来的政策转向风险。
该报告有哪些风险提示?
报告提示需关注通胀数据变化,尤其是核心PCE通胀走势,可能影响美联储政策节奏。就业市场复苏放缓可能加剧经济下行风险,需警惕制造业PMI等先行指标恶化。全球供应链问题可能拖累经济复苏,需关注主要经济体货币政策协调问题。市场对加息预期变化可能导致资产价格波动,投资者需保持谨慎,避免过度押注短期政策转向。