猜你想问
这份报告的核心内容是什么?
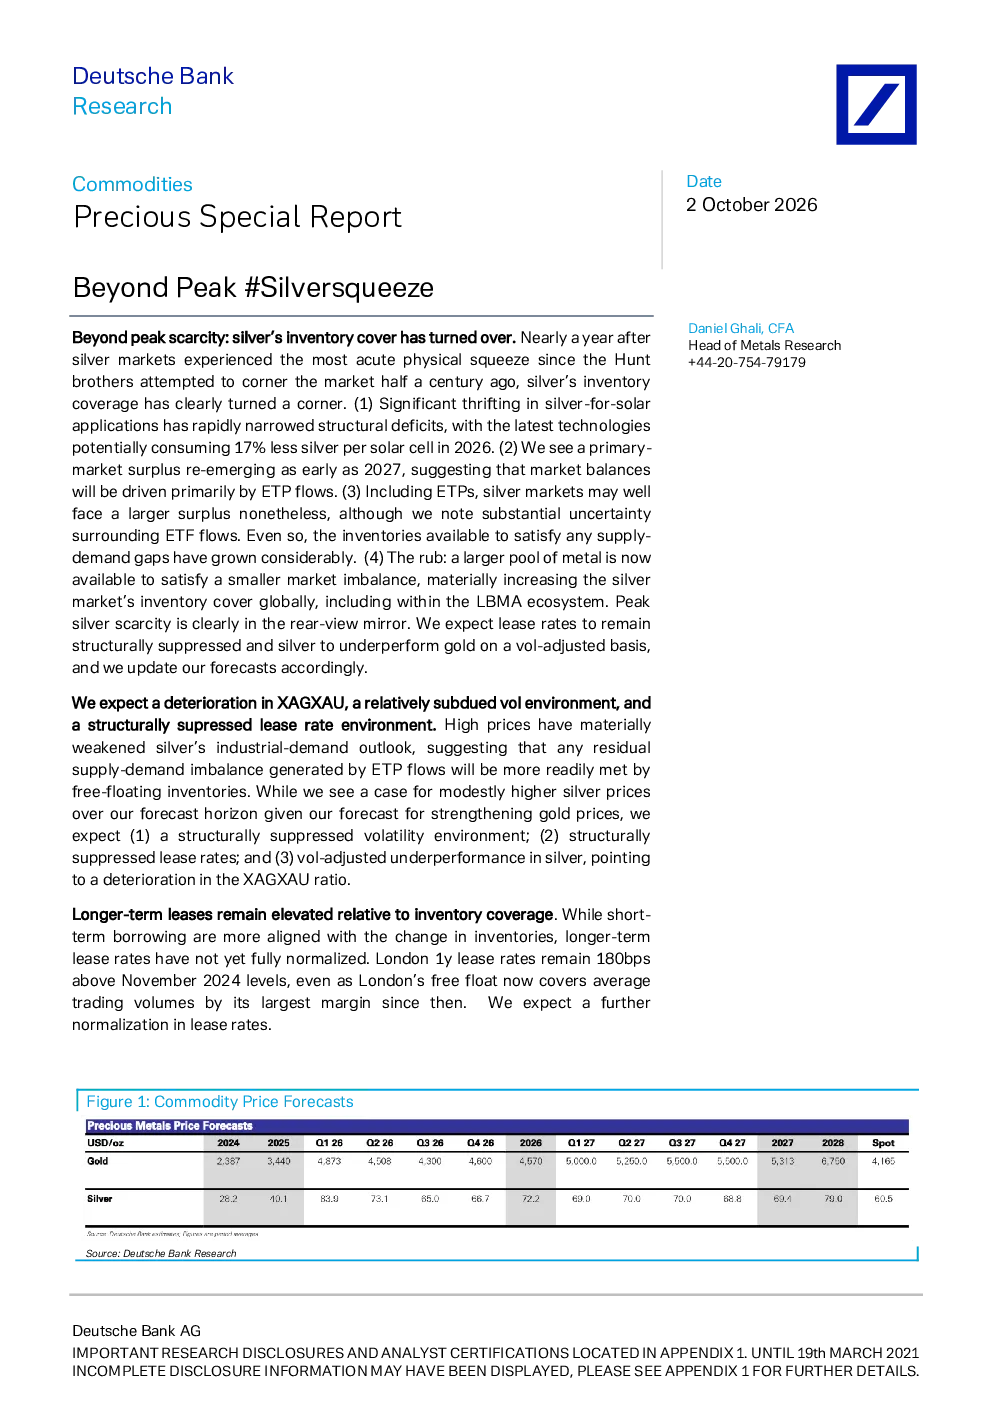
报告指出白银市场由实物紧缩转向库存缓冲增加,太阳能用银节约导致结构性赤字缩小,预计2027年一级市场过剩。高价格抑制工业需求,ETP流量成为市场平衡主驱动,即使含ETP市场仍可能过剩,但可供库存已大幅增长。伦敦自由流通库存恢复,CME库存臃肿,上海库存持续增加。太阳能用银需求下降20%以上,预计2026财年中国消费量萎缩33%,新技术使每块太阳能电池板白银消耗量减少17%。LBMA库存覆盖率将降至2025年底的1年,然后到2026年底急剧上升至46.3年。预计XAGXAU走弱,波动率环境相对平静,租赁利率环境受压制,白银价格到2027年第二季度将趋势性地达到每盎司70美元,但难以重获2026年上半年水平。长期租赁率相对库存覆盖率仍高位,预计将进一步正常化。上海市场需求疲软,库存上升,但中国溢价强劲,需求来源不明确。
白银行业的发展趋势如何?
白银行业正经历从稀缺到过剩的转变。库存大幅增长,供应充足,峰值稀缺已成为过去。太阳能用银需求因节银措施和装机量放缓而持续下降,新技术减少单板电池板白银消耗量。ETP流量将成为市场平衡关键驱动因素,未来可能出现供过于求。LBMA库存覆盖率将经历先降后升的剧烈波动,预计到2026年底急剧上升至46.3年。价格预测显示XAGXAU将走弱,难以重获2026年上半年水平,但可能被用作黄金上涨过程中的一个廉价因素。市场平衡由ETP流量和自由浮动库存驱动,长期租赁率将进一步正常化,持有实物金属的便利收益持续偏低。
报告重点分析了哪些方向?
报告重点分析了白银市场供需平衡变化,库存覆盖率的转折性变化,以及主要市场的库存和需求情况。指出库存覆盖率将从2023年的2.4年降至2025年底的1年,然后到2026年底急剧上升至46.3年。分析了伦敦、CME和上海市场的库存变化,以及印度进口需求下降但库存充足的情况。报告还深入探讨了太阳能用银需求的下降趋势,预计2026财年中国消费量萎缩33%,以及新技术对白银消耗量的影响。此外,报告预测了白银价格走势,预计XAGXAU将走弱,并分析了租赁利率环境的变化。
当前白银市场的现状如何判断?
当前白银市场正从实物紧缩转向库存缓冲增加,供应充足,库存大幅增长,峰值稀缺已成为过去。高价格导致工业需求下降,ETP流量成为市场平衡主要驱动因素。伦敦自由流通库存恢复,CME库存依然臃肿,上海库存持续增加。印度进口需求下降,但库存充足。太阳能用银需求因节银措施和装机量放缓而下降20%以上,预计2026财年中国消费量萎缩33%。LBMA库存覆盖率将降至2025年底的1年,然后到2026年底急剧上升至46.3年。长期租赁率相对于库存覆盖率仍然处于高位,预计将进一步正常化。上海市场需求疲软,库存上升,但中国溢价强劲,需求来源不明确。
这份报告有哪些风险提示?
报告提示白银市场可能出现供过于求,价格可能走弱,难以重获2026年上半年水平。长期租赁率相对库存覆盖率仍高位,持有实物金属的便利收益持续偏低,可能进一步正常化。市场平衡由ETP流量和自由浮动库存驱动,ETP流量变化可能对市场产生重大影响。上海市场需求疲软,库存上升,但中国溢价强劲,需求来源不明确,存在不确定性。LBMA库存覆盖率波动剧烈,可能引发市场波动。报告未涉及投资建议,但提示市场存在价格波动和供需变化风险。