猜你想问
沪深300增强策略本周超额收益1.77%的具体策略是什么?
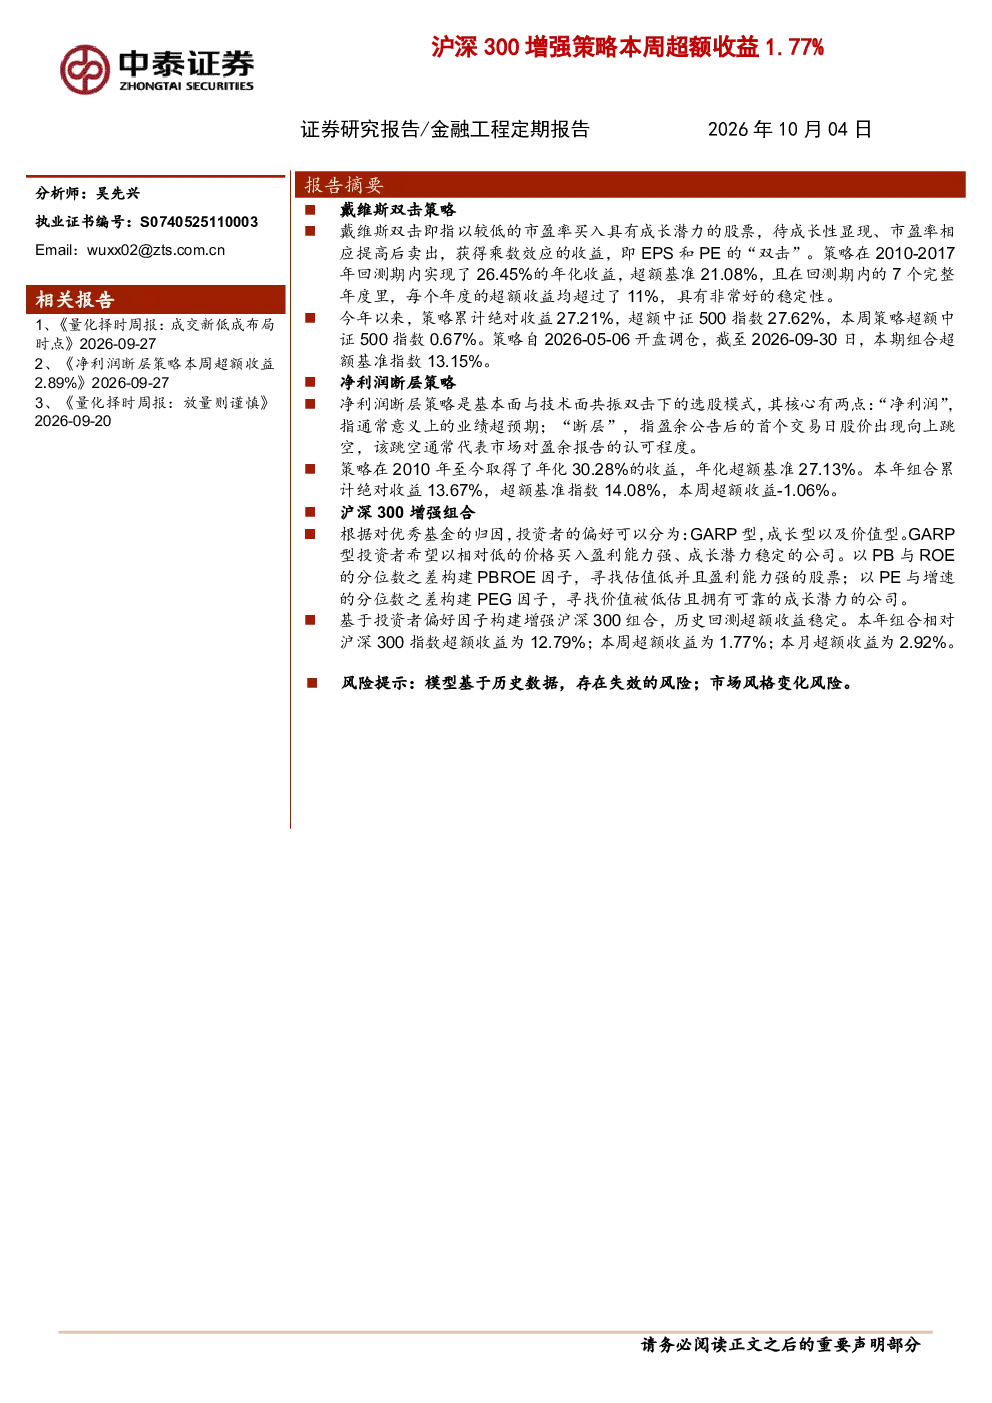
该策略基于投资者偏好因子(PBROE、PEG)构建增强组合,覆盖GARP型、成长型及价值型偏好。通过分析股票的市净率、净资产收益率和市盈率等指标,筛选出符合特定投资偏好的股票进行组合配置。这种策略旨在捕捉不同市场风格下的投资机会,实现超额收益。回测显示,本年组合相对沪深300指数超额收益12.79%,本周超额收益1.77%,本月超额收益2.92%
金融行业发展趋势如何?
金融行业正经历数字化转型和监管强化的双重影响。科技金融(FinTech)持续渗透传统银行业务,推动服务效率和客户体验提升。同时,全球金融监管趋严,对资本充足率、风险管理和合规要求提高,促使金融机构加强内控和业务创新。未来,智能化、绿色金融和普惠金融将成为行业重要发展方向,市场竞争格局将更加多元化和集中化
报告重点分析了哪些方向?
报告重点分析了沪深300增强策略的回测表现和核心逻辑。通过对比不同组合策略,如戴维斯双击组合和净利润断层组合,展示了基于成长性、盈利能力和估值水平的选股方法。其中,沪深300增强组合基于PBROE、PEG等因子构建,覆盖GARP、成长和价值型偏好,回测显示本年超额收益12.79%,本周超额1.77%。此外,报告还探讨了不同市场风格下的策略适应性,以及因子轮动对组合收益的影响
当前市场现状如何判断?
当前市场呈现结构性机会与挑战并存的态势。一方面,受益于产业升级和政策支持,部分高景气赛道如新能源、半导体等表现突出;另一方面,宏观经济波动和地缘政治不确定性增加,导致市场波动加剧。投资者偏好分化明显,价值与成长风格反复切换。在这样的背景下,量化策略通过多因子模型和动态调整,能够更好地适应市场变化,捕捉结构性机会
研报有哪些风险提示?
该研报提示,模型基于历史数据,存在失效风险。市场风格变化可能影响策略表现,例如在成长风格占优时,价值型因子可能表现不佳。此外,极端事件如政策突变、流动性危机等可能导致策略回测表现与实际操作出现偏差。投资者应关注策略的适应性,并结合宏观环境和市场情绪进行综合判断,避免过度依赖单一模型或策略