猜你想问
这份研报主要分析了哪些内容?
这份研报主要分析了港股市场的整体表现,包括恆指的下跌原因、市场回顾数据以及外围市场动态。同时,报告还介绍了港股精选模拟组合的策略,涵盖了高增长、防守和稳定派息型股票,并分析了中际旭创(3308.HK)的业绩表现、估值和业务情况。此外,报告还提及了行业及公司的投资评级情况,但未提供具体评级信息。
当前港股市场面临哪些主要风险?
当前港股市场面临的主要风险包括中国LPR维持、美联储加息、美国CPI数据、中东地缘政治紧张等因素带来的市场波动。此外,美股表现、美伊战事、美国就业数据、美元指数等外围市场因素也可能对港股产生影响。投资者需关注这些因素对市场情绪和资金流向的影响。
报告对中际旭创(3308.HK)的业务和业绩有何评价?
报告显示,中际旭创(3308.HK)在2026年9月28日的评级为未评级。其半年度业绩表现强劲,收入升182.5%至417.8亿元,毛利升234.6%至191.4亿元,毛利率提升7.1个百分点至45.8%。除稅前溢利升253%至172.3亿元,持有人應佔利潤升241.7%至136.5亿元,每股基本盈利升238.2%至12.31元。公司作为高速光互連解決方案提供商,在云计算及AI基础设施领域表现突出,产品覆盖10G至1.6T全系列,并在400G、800G及1.6T领域全球领先。
报告如何分析当前市场现状?
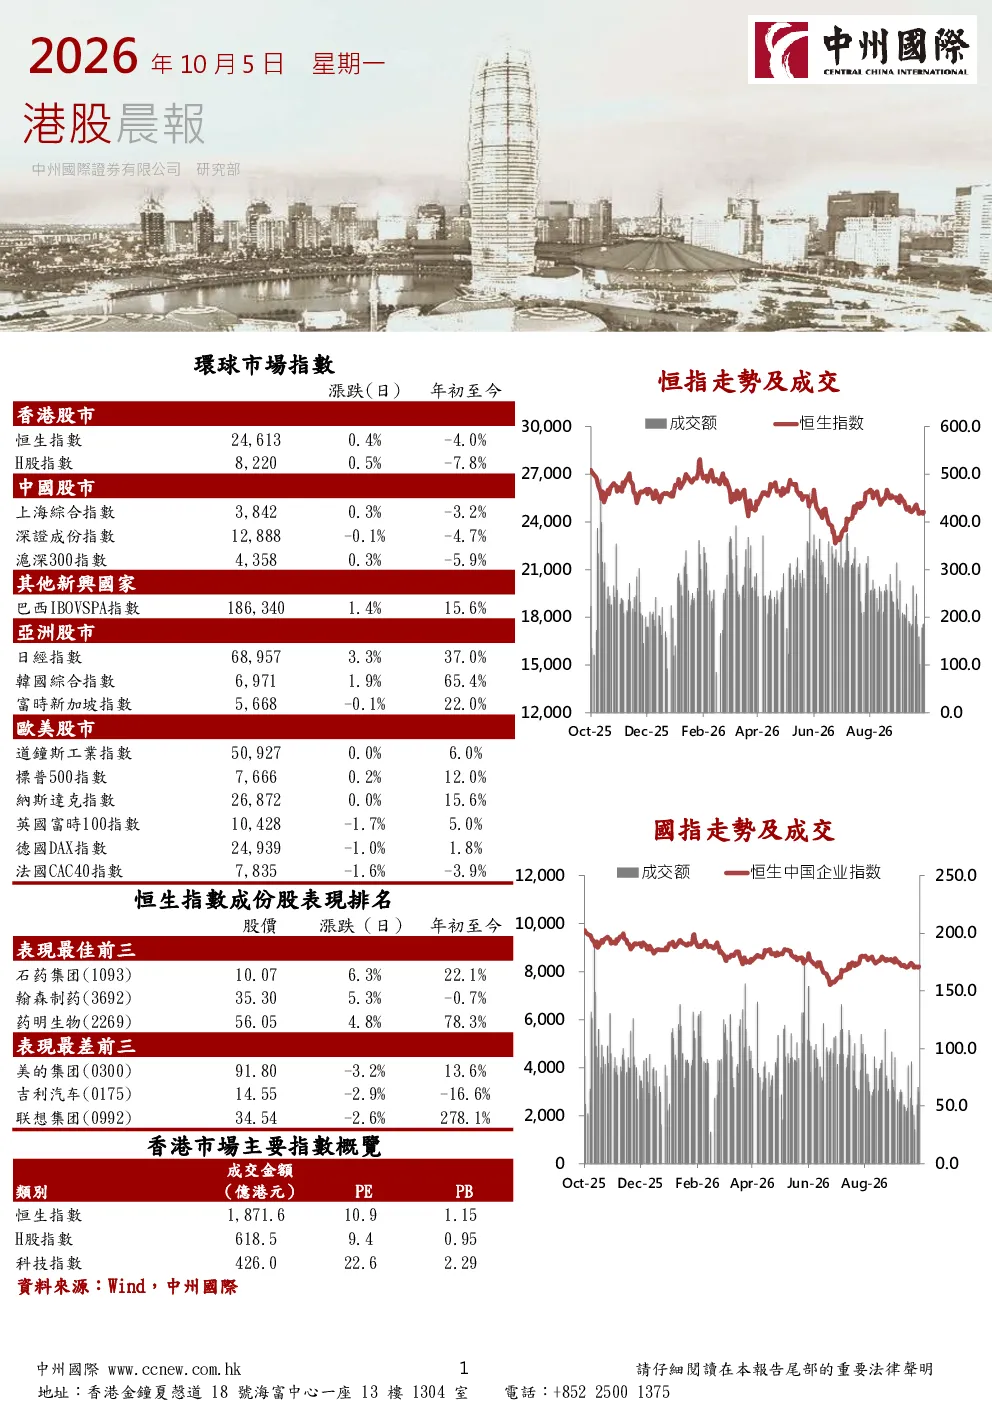
报告指出,恆指下跌至23,972点,全日跌641点或2.60%,大市成交1,458亿港元。国企指數跌2.31%,恆生科技指數跌2.26%。即月期指低水97點。A股休市。外围市场方面,美股周五上升,道琼斯升0.49%,标普500升0.73%,纳斯达克升1.19%。WTI原油期货跌1.89%,现货黄金跌1.0%。美伊战事、美国就业数据、美元指数等受关注。
报告对行业及公司投资评级有何说明?
报告提到行业及公司投资评级,但未提供具体评级信息。投资者需关注报告中关于行业发展趋势和公司业务分析的细节,以辅助投资决策。报告强调港股精选模拟组合的行业分散度高,包含高增长、防守、稳定派息型股票,有助于分散风险。中际旭创的业务和业绩表现也值得关注,其在高速光互連解決方案领域的领先地位和增长潜力是重要分析方向。