猜你想问
这份研报的核心内容是什么?
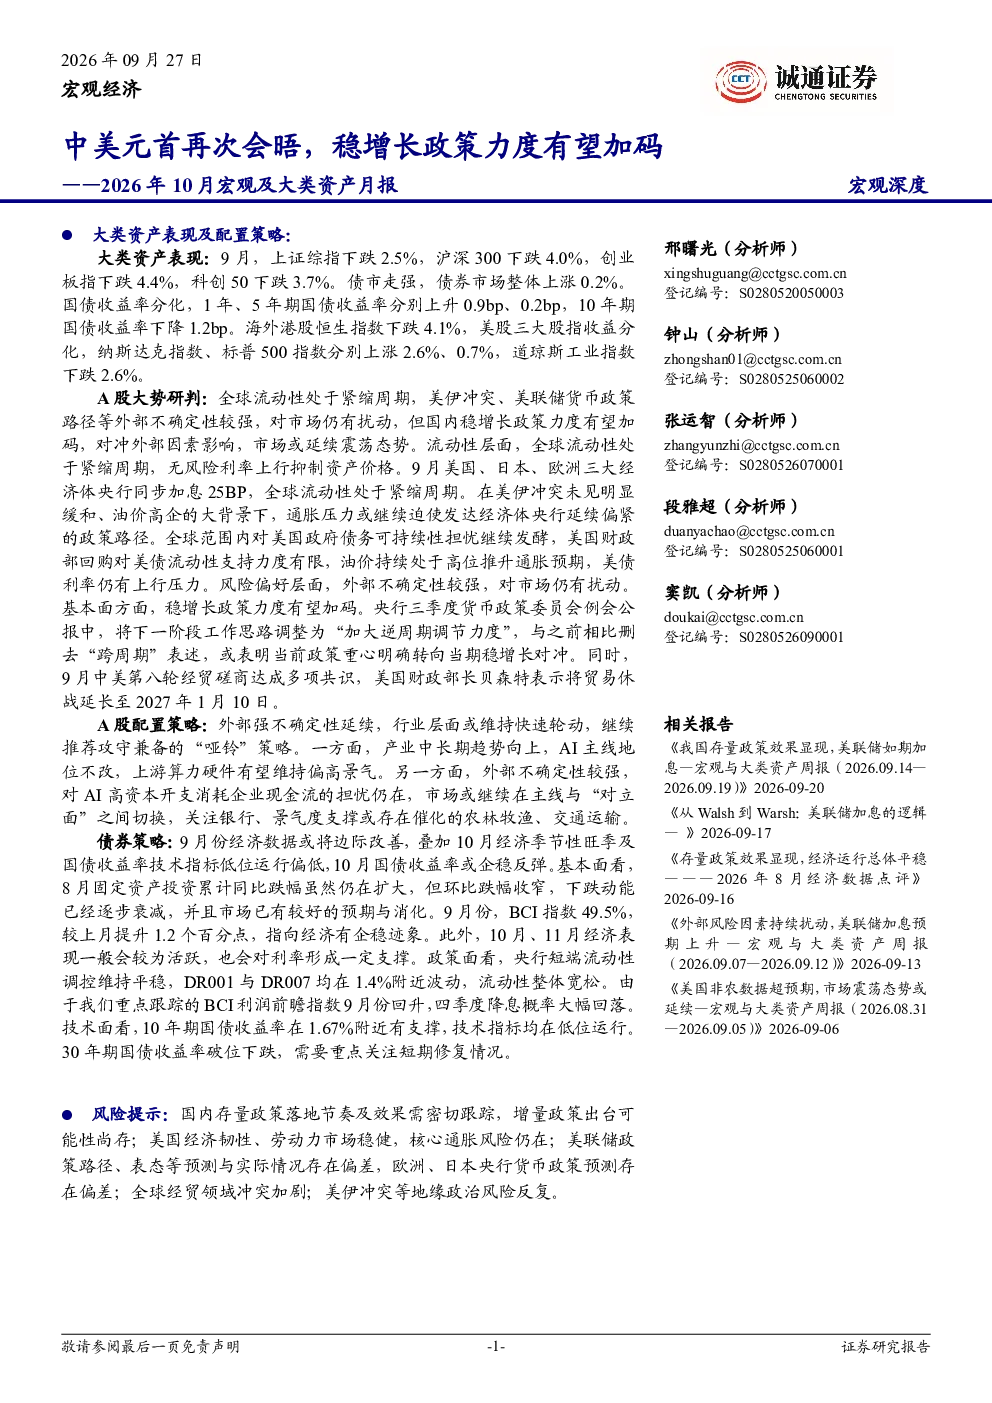
本报告回顾了2026年9月国内外的宏观经济和市场表现,分析了主要指数的下跌、债市的走强、海外市场的收益分化等关键数据。报告重点探讨了中美元首会晤对经贸关系的影响,以及国内稳增长政策的潜在力度。同时,报告还评估了全球流动性紧缩周期、美伊冲突等外部不确定性因素,并提出了权益配置的“哑铃”策略,建议关注AI主线和防御性板块。此外,报告还展望了债市、黄金、原油和汇率等大类资产的短期走势。
报告对AI行业的发展趋势有何分析?
报告指出,AI主线地位不改,上游算力硬件有望维持偏高景气度。产业中长期趋势向上,但外部不确定性较强,市场担忧AI高资本开支消耗企业现金流,可能导致主线与防御性板块之间切换。因此,建议关注AI领域的中上游环节,同时配置银行、农林牧渔、交通运输等防御性板块,以应对市场波动。
报告主要分析了哪些市场现状?
报告分析了9月市场整体震荡调整的现状,包括主要指数下跌、债市走强、海外市场收益分化等。报告还指出,市场成交量环比缩量,两融余额小幅回落,显示投资者情绪谨慎。从基本面来看,8月国内经济保持总体平稳,但需求端呈现外强内弱特征,固定资产投资和消费增速放缓。外部环境不确定性上升,美伊冲突和全球货币政策收紧等因素对我国经济形成持续影响。
研报提示了哪些投资风险?
报告提示,全球流动性处于紧缩周期,无风险利率上行可能抑制资产价格。外部不确定性因素,如美伊冲突、美联储货币政策路径等,可能对市场造成扰动。国内经济恢复基础尚不牢固,消费修复放缓,政策效果有待观察。此外,AI高资本开支可能带来现金流压力,需警惕行业波动风险。投资者应关注宏观环境和政策变化,合理配置资产以控制风险。
报告对大类资产的配置有何建议?
报告建议债市关注国债收益率企稳反弹的可能性;黄金价格或将呈震荡走势;原油价格高位回落,未来或宽幅震荡;汇率方面,美元指数上行后或高位震荡。权益配置方面,推荐攻守兼备的“哑铃”策略,关注AI主线和防御性板块。投资者应根据大类资产和权益市场的短期走势,结合自身风险偏好进行配置。