猜你想问
春立医疗2026年中报核心内容有哪些?
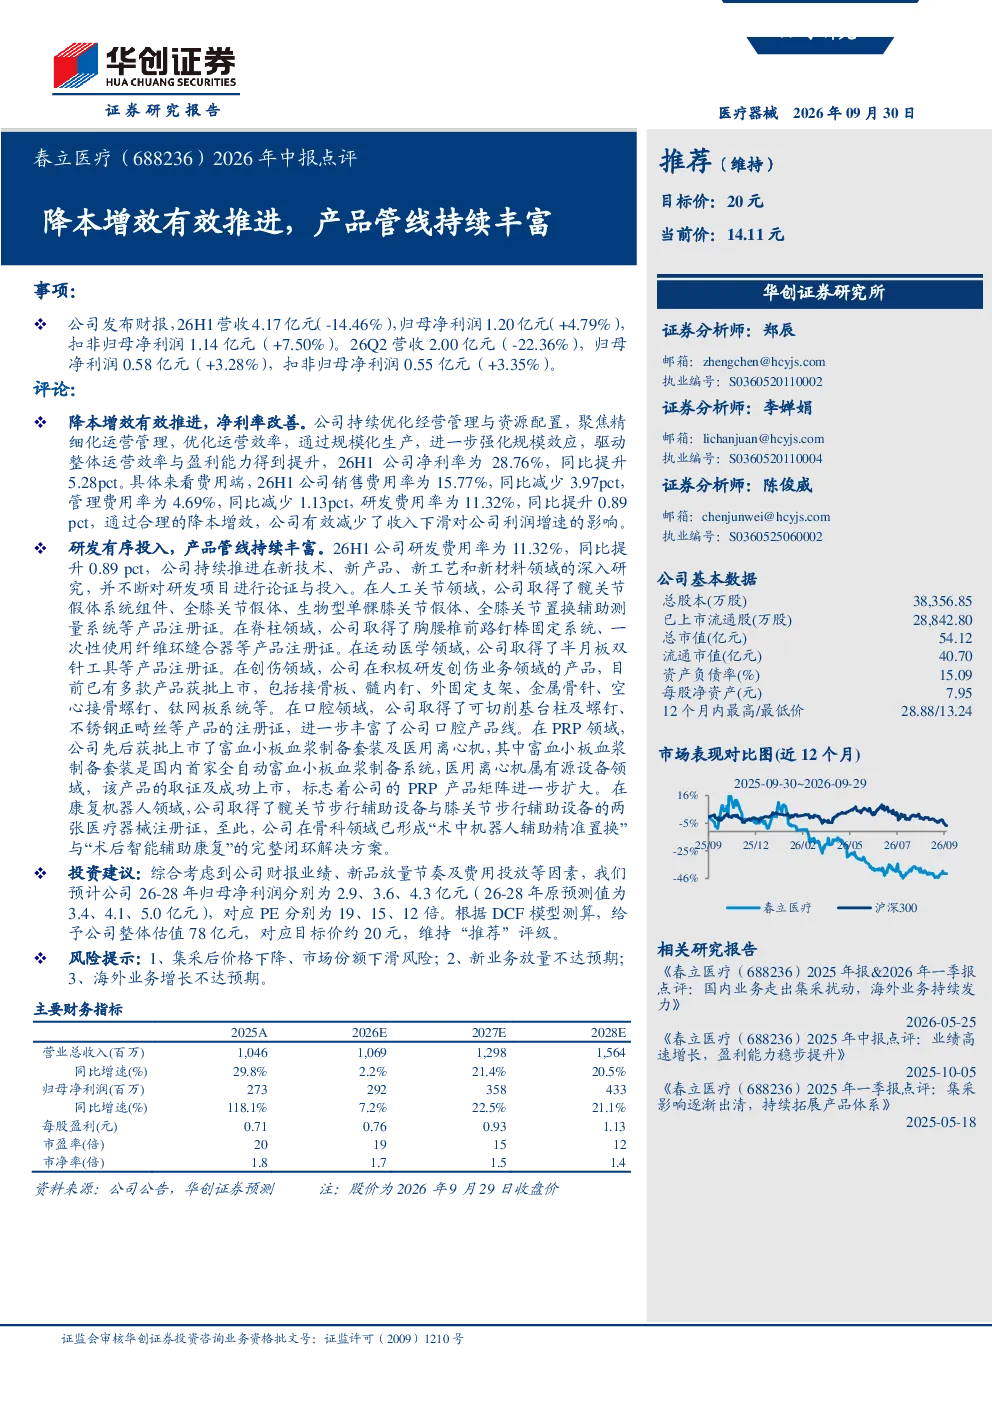
春立医疗2026年中报显示,公司上半年营收4.17亿元,同比下滑14.46%,但归母净利润达1.20亿元,同比增长4.79%。扣非归母净利润1.14亿元,增长7.50%。第二季度营收2.00亿元,同比下滑22.36%,归母净利润0.58亿元,增长3.28%。公司通过精细化运营和规模化生产实现降本增效,净利率同比提升5.28个百分点至28.76%。销售费用率下降3.97个百分点至15.77%,管理费用率下降1.13个百分点至4.69%,研发费用率提升0.89个百分点至11.32%。研发投入持续增加,推动多项新产品注册证的取得。
医疗行业骨科赛道发展趋势如何?
医疗行业骨科赛道正经历技术革新和产品升级。随着人口老龄化和生活水平的提高,骨科疾病患者数量增加,对人工关节、脊柱、运动医学等产品的需求持续增长。技术创新是行业发展的核心驱动力,如3D打印、智能化康复设备等技术的应用,提升了手术效果和患者康复效率。同时,集采政策对行业格局产生深远影响,推动企业向高附加值产品和服务转型。企业通过研发投入和产品管线丰富,增强市场竞争力,满足多元化需求。
春立医疗报告重点分析了哪些方面?
春立医疗报告重点分析了降本增效的成效和产品管线的进展。在降本增效方面,公司通过优化运营管理,提升生产效率,实现净利率和费用率的显著改善。在产品管线方面,公司持续推进人工关节、脊柱、运动医学、创伤、口腔、PRP和康复机器人等多个领域的研发,取得多项产品注册证。这些进展表明公司具备较强的研发能力和市场拓展潜力,有望在骨科医疗器械领域保持领先地位。
当前骨科医疗器械市场现状如何?
当前骨科医疗器械市场呈现供需两旺的态势。一方面,人口老龄化加剧和健康意识提升,推动骨科植入物和康复设备需求增长。另一方面,技术进步和产品创新,如智能化、个性化产品的出现,提升了市场活力。市场竞争激烈,集采政策对价格形成压力,促使企业向高技术含量、高附加值产品转型。同时,海外市场拓展成为企业新的增长点,但面临不同法规和市场环境挑战。企业需在技术创新、成本控制和市场拓展间寻求平衡。
春立医疗研报提示哪些风险?
春立医疗研报提示的主要风险包括集采政策影响、新业务放量不确定性以及海外业务增长挑战。集采可能导致产品价格下降,影响公司盈利能力。新业务如康复机器人等,其市场接受度和放量速度存在不确定性,可能影响短期业绩表现。海外业务拓展面临不同国家的法规审批和市场准入问题,增长速度可能不及预期。此外,行业竞争加剧也可能对公司市场份额和盈利水平产生影响。公司需密切关注政策变化,加强研发和市场布局,以应对潜在风险。