猜你想问
摩根士丹利报告对旭创及大光小光的核心内容是什么?
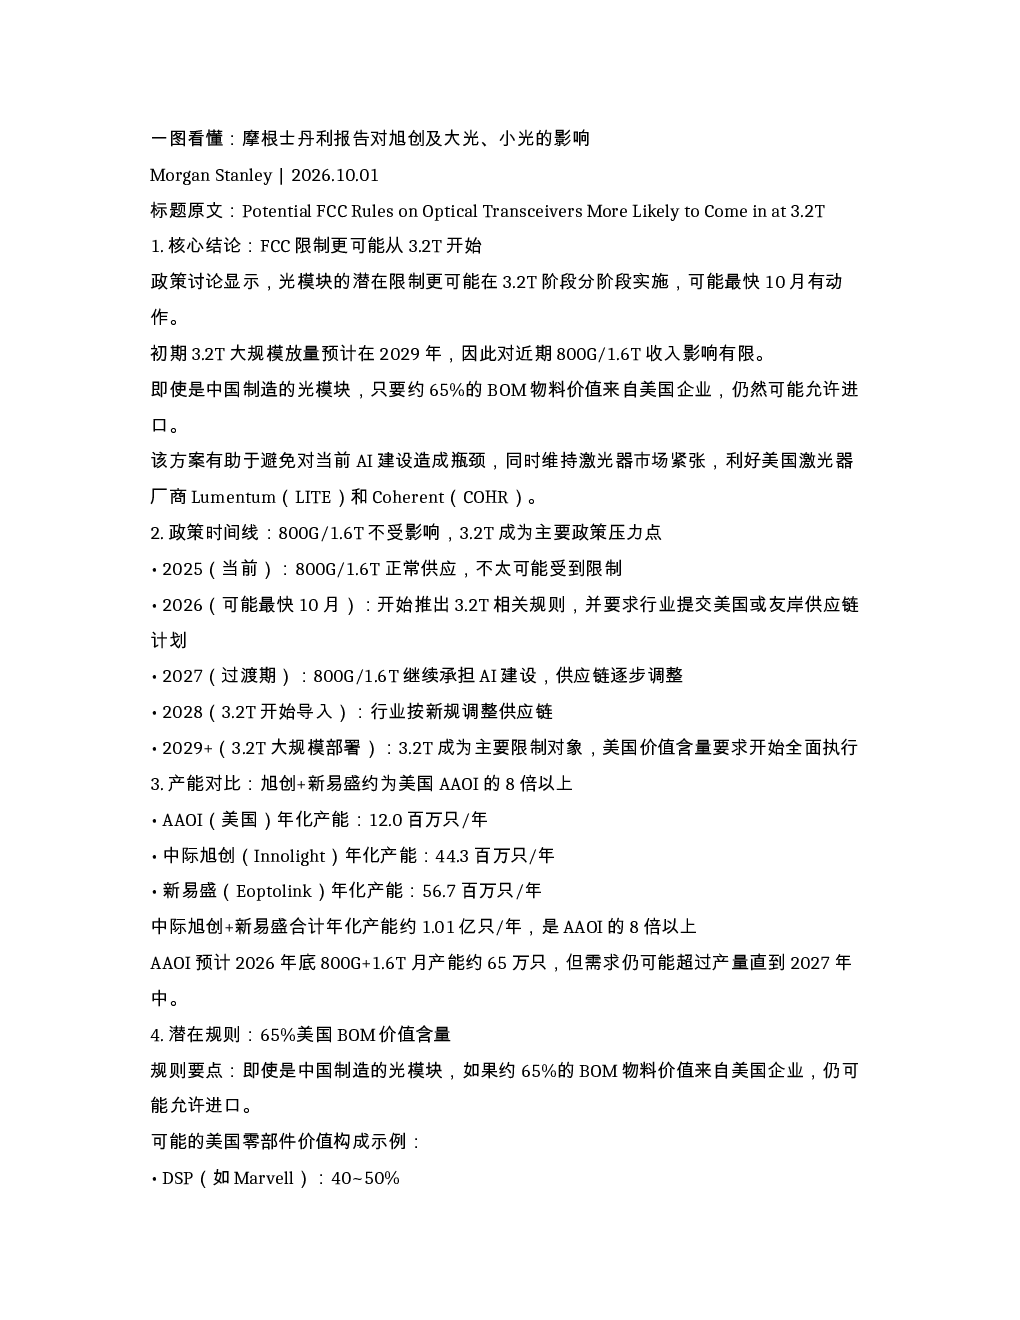
摩根士丹利报告指出FCC对光模块的潜在限制可能从3.2T阶段开始分阶段实施,预计最快在2026年10月启动政策讨论。初期对800G/1.6T收入影响有限,但要求行业提交美国或友岸供应链计划。即使是中国制造的光模块,只要约65%的BOM物料价值来自美国企业,仍可能允许进口。该方案旨在避免对当前AI建设造成瓶颈,同时维持激光器市场紧张,利好美国激光器厂商Lumentum和Coherent。
报告分析的光模块赛道发展趋势如何?
报告分析FCC政策压力点从800G/1.6T后移至3.2T,显著缓解2027年对旭创、新易盛的收入风险。政策目标不再是“赶走中国模块厂”,而是控制模块内部的高价值器件与供应链来源。对大光是明显利好;对小光的纯粹替代逻辑被削弱。美国激光器厂商(LITE/COHR)以及DSP厂商(Marvell/Broadcom)明确受益,但旭创、新易盛在3.2T时代可能面临毛利率让渡风险。
报告重点分析了哪些方向?
报告重点分析了FCC潜在限制的时间线,从2025年800G/1.6T正常供应,到2026年可能最快10月开始推出3.2T相关规则,再到2027年过渡期800G/1.6T继续承担AI建设,2028年行业按新规调整供应链,直至2029年及以后3.2T大规模部署。同时分析了不同环节的影响,如中际旭创(大光)向上,新易盛(大光)向上,小光(其他模块厂)中性偏向下,中国激光器厂商向下等。
当前光模块市场的现状如何被判断?
当前光模块市场,中际旭创(大光)和中易盛(大光)合计年化产能约1.01亿只/年,是AAOI的8倍以上。AAOI预计2026年底800G+1.6T月产能约65万只,但需求仍可能超过产量直到2027年中。纯粹依靠“大光受限→小光替代”的逻辑被削弱,除非小光有自身技术、客户和产能优势。部分细分领域仍有机会,但不再是普遍利好。
报告提示了哪些风险?
报告提示FCC政策可能导致中国激光器厂商被挤出美国高端市场,因为3.2T规则可能强制要求采用美国激光器。旭创、新易盛在3.2T时代可能面临毛利率让渡风险,需要持续关注组件成本变化。此外,政策实施的具体细节仍存在不确定性,可能影响供应链调整的速度和成本。小光(其他模块厂)的替代逻辑被削弱,需要依靠自身优势突围。