猜你想问
这份研报主要分析了什么内容?
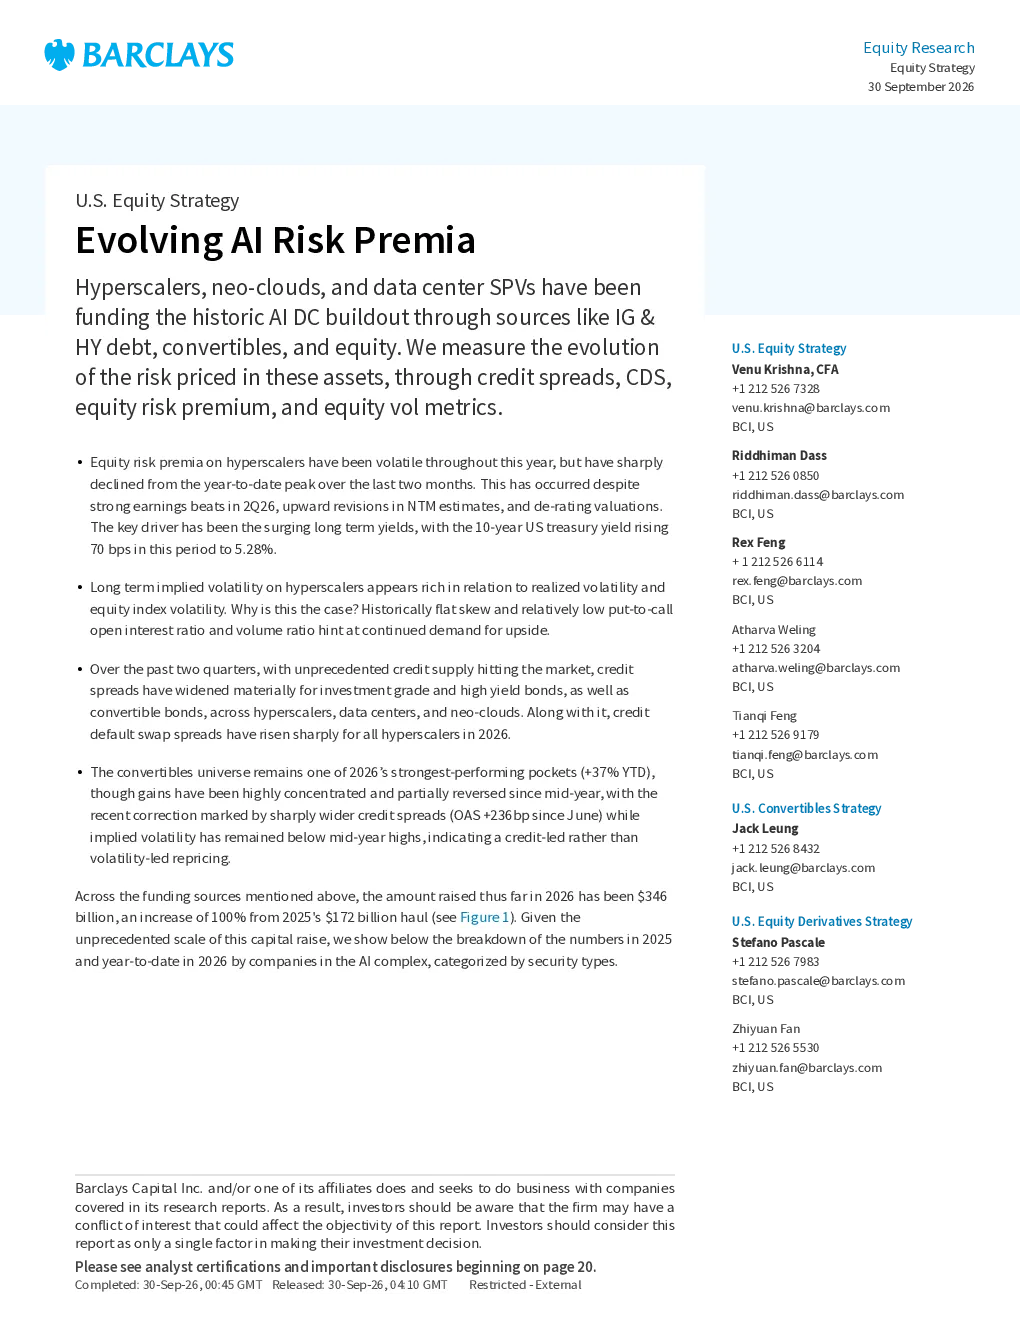
这份研报主要分析了美国AI数据中心建设的融资情况、超大规模云服务商的风险溢价演变、信用利差变化、可转换债券市场表现以及数据中心和neo云公司的信用利差趋势。报告指出AI数据中心建设融资规模空前,但伴随着风险溢价的上升,尤其是信用利差的扩大。超大规模云服务商的股权风险溢价下降主要受长期利率上升影响,而非市场情绪或公司基本面变化。可转换债券市场表现强劲,但近期回调更多是由信用风险担忧驱动,而非波动率风险。数据中心和neo云公司的信用利差上升,反映了市场对这些公司未来盈利能力和偿债能力的担忧。
AI数据中心建设行业发展趋势如何?
AI数据中心建设行业正经历快速发展,融资规模空前。超大规模云服务商、数据中心SPV和新云公司通过多种融资方式为AI数据中心建设提供资金,2026年迄今为止筹集的资金总额大幅增长。然而,伴随着融资规模的扩大,风险溢价也在上升,特别是信用利差的扩大。这反映了市场对AI数据中心建设行业的担忧正在增加,投资者对行业的未来盈利能力和偿债能力提出了更高的要求。
研报重点分析了哪些方向?
研报重点分析了超大规模云服务商的风险溢价演变、信用利差变化、可转换债券市场表现以及数据中心和neo云公司的信用利差趋势。报告指出超大规模云服务商的股权风险溢价波动较大,但近期已显著下降,主要受长期利率上升影响。信用利差在过去两个季度大幅扩大,反映了市场对这些公司未来盈利能力和偿债能力的担忧。可转换债券市场表现强劲,但近期回调更多是由信用风险担忧驱动,而非波动率风险。
当前AI风险溢价市场现状如何?
当前AI风险溢价市场现状复杂,呈现出波动上升的趋势。超大规模云服务商的股权风险溢价虽然近期有所下降,但仍处于较高水平。信用利差大幅扩大,尤其是投资级和HY债券、可转换债券的利差均显著上升,反映了市场对这些公司未来盈利能力和偿债能力的担忧。可转换债券市场表现强劲,但近期回调更多是由信用风险担忧驱动,而非波动率风险。这些变化表明市场对AI行业的风险溢价正在重新评估。
研报提示了哪些风险?
研报提示了AI数据中心建设行业面临的多重风险。首先,融资规模的扩大伴随着风险溢价的上升,特别是信用利差的扩大,这反映了市场对这些公司未来盈利能力和偿债能力的担忧。其次,超大规模云服务商的股权风险溢价虽然近期有所下降,但仍处于较高水平,长期利率上升对其估值产生显著影响。此外,可转换债券市场虽然表现强劲,但近期回调更多是由信用风险担忧驱动,而非波动率风险。这些风险提示投资者在投资AI行业时需谨慎评估。