猜你想问
这份研报主要分析了铝行业的哪些方面?
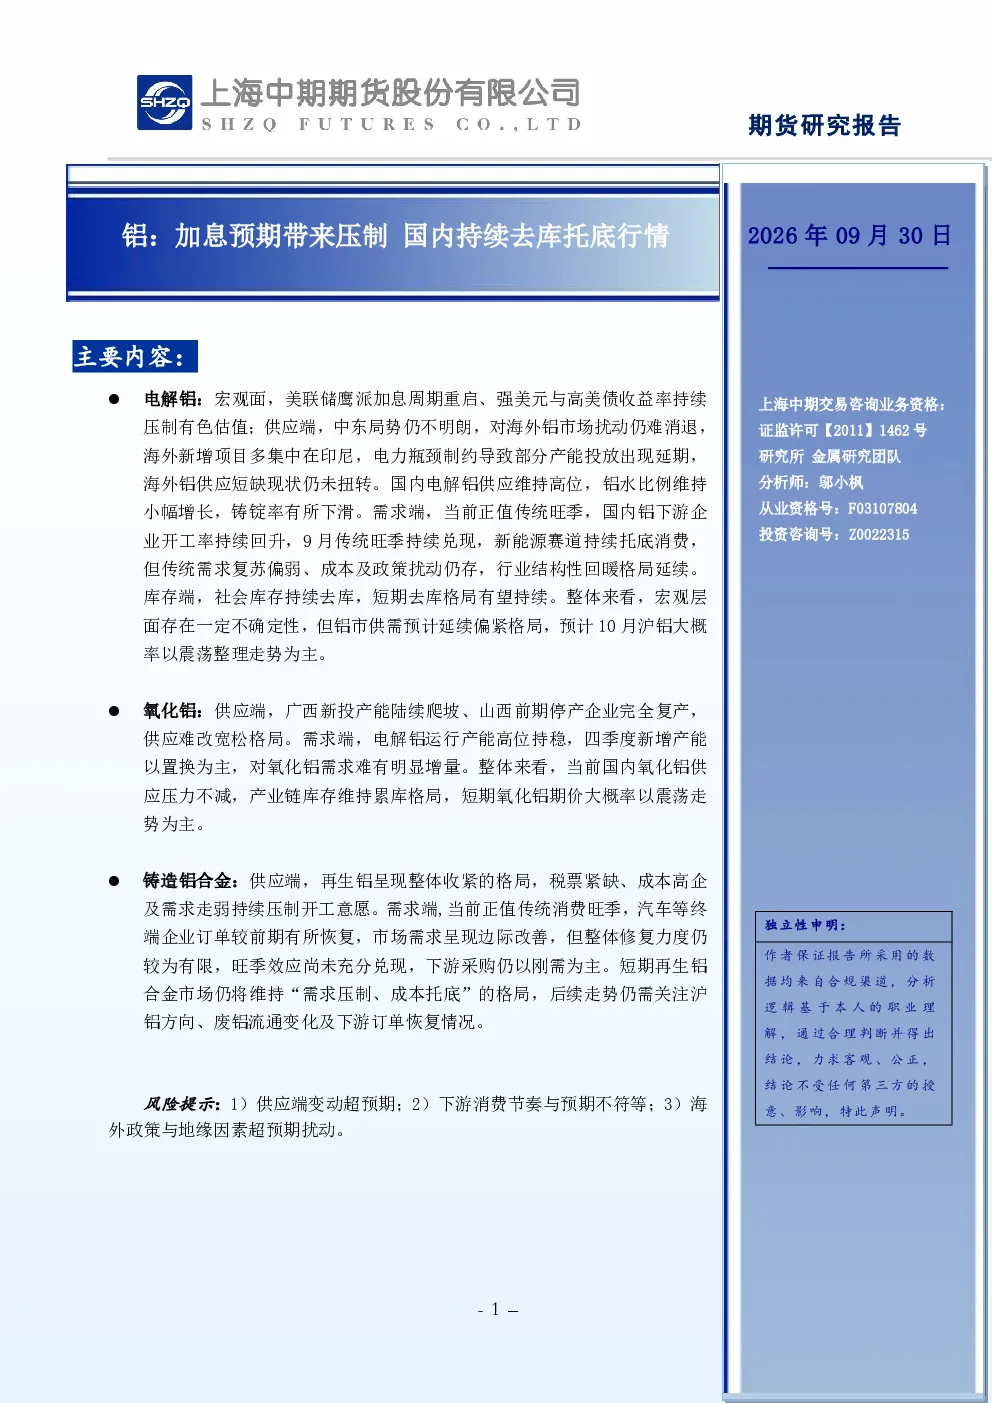
这份研报主要分析了铝行业的宏观面、供应端、需求端、库存端以及各细分品种如电解铝、氧化铝和铸造铝合金的市场动态。报告指出,美联储加息周期对有色估值造成压制,海外铝供应短缺,国内供应高位,传统旺季下游开工率回升但复苏偏弱,社会库存持续去库。电解铝供需延续偏紧格局,氧化铝供应宽松,铸造铝合金短期维持‘需求压制、成本托底’格局。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现分化。电解铝方面,宏观不确定性持续,供需偏紧格局可能延续,但需关注海外政策与地缘因素扰动。氧化铝方面,供应宽松格局难改,产业链库存累库,短期期价以震荡为主。铸造铝合金方面,再生铝收紧压制开工,传统消费旺季下市场需求边际改善但修复力度有限,后续走势需关注沪铝方向、废铝流通及下游订单恢复情况。
研报重点分析了哪些方向?
研报重点分析了电解铝、氧化铝和铸造铝合金三个细分品种的市场动态。电解铝方面,关注美联储加息周期对有色估值的影响、海外供应短缺、国内供应高位以及库存去库情况。氧化铝方面,关注广西新投产能爬坡、山西复产企业以及产业链库存变化。铸造铝合金方面,关注再生铝收紧、传统消费旺季下市场需求恢复情况以及成本托底效应。
当前铝市场现状如何判断?
当前铝市场现状呈现供需分化格局。电解铝方面,宏观强美元与高美债收益率压制有色估值,国内供应高位但库存持续去库,供需延续偏紧格局。氧化铝方面,供应宽松格局难改,四季度新增产能以置换为主,需求难有明显增量,产业链库存累库。铸造铝合金方面,再生铝整体收紧,需求走弱压制开工意愿,但传统消费旺季下市场需求边际改善,短期维持‘需求压制、成本托底’格局。
研报提示了哪些风险?
研报提示了三方面风险:一是供应端变动超预期,如海外新增产能释放或国内政策调整可能改变供需平衡;二是下游消费节奏与预期不符,如传统需求复苏不及预期或新能源赛道消费增速放缓可能影响整体需求;三是海外政策与地缘因素超预期扰动,如美联储货币政策转向或中东局势加剧可能引发市场波动。这些因素均可能对铝行业价格走势产生重要影响。