猜你想问
碳酸锂月报核心内容有哪些?
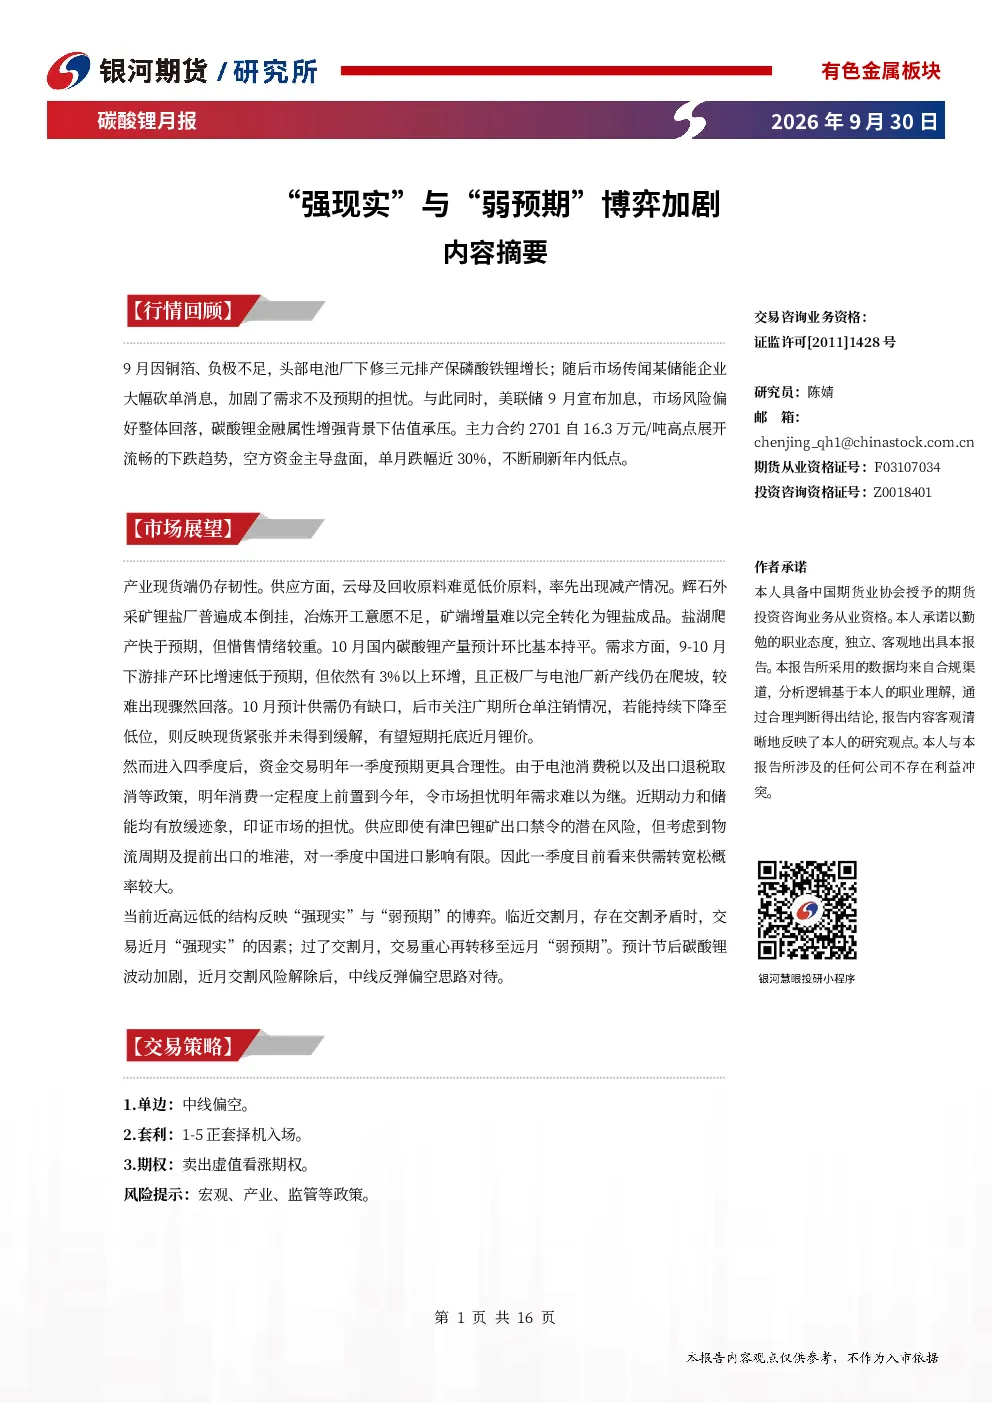
本报告分析了9月碳酸锂价格下跌的原因,包括头部电池厂下修排产、美联储加息、市场风险偏好下降等。报告指出非洲矿回流、国内供应增加及下游排产数据平淡导致去库放缓,悲观预期兑现。同时,报告探讨了碳酸锂供需情况,显示需求增速下修,供应修复式增长,供需缺口收敛但去库速度放缓。展望未来,产业现货端仍存韧性,但市场担忧明年需求难以为继,预计节后波动加剧。
碳酸锂赛道未来发展趋势如何?
碳酸锂赛道面临多方面趋势。新能源汽车市场转向市场化发展,全球增长分化,中国出口面临壁垒。储能市场政策收紧,产能过剩风险加剧,高增长持续性存疑。电池排产受铜箔供应影响,三元电池排产环比下降,铁锂电池增加。供应端澳洲发运增加,巴西出口锐减,盐湖爬产但惜售情绪较重。整体看,市场担忧明年需求,供应端存在潜在风险,供需关系可能变化。
报告重点分析了哪些方向?
报告重点分析了碳酸锂供需两端。需求端关注新能源汽车和储能市场,指出补贴退坡、政策收紧等因素影响。电池排产受铜箔供应影响,三元和铁锂电池排产变化明显。供应端分析锂矿发运、碳酸锂产量及进口情况,显示澳洲发运增加,巴西出口锐减,进口量环比下降。此外,报告还分析了库存和仓单变化,反映供需关系及市场预期。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场呈现供需缺口收敛但去库速度放缓的态势。9月价格刷新年内低点,主要受需求下修、供应增加等因素影响。今年以来持续去库,反映需求表现较好,但9月去化速度放缓。库存方面,SMM库存中游去库彻底,下游原料库存拐头向上但未回归高位。广期所仓单连续净流出,显示市场担忧情绪。整体看,市场处于“强现实”与“弱预期”的博弈中。
研报提示哪些风险?
研报提示的主要风险包括宏观、产业、监管等政策因素。例如,美联储加息可能影响市场风险偏好,电池消费税及出口退税取消等政策可能影响明年需求。供应端存在津巴布韦锂矿出口禁令的潜在风险,可能影响一季度中国进口。此外,云母及回收原料减产,辉石外采矿开工意愿不足等因素也可能影响供应。这些因素需持续关注,可能对市场产生较大影响。