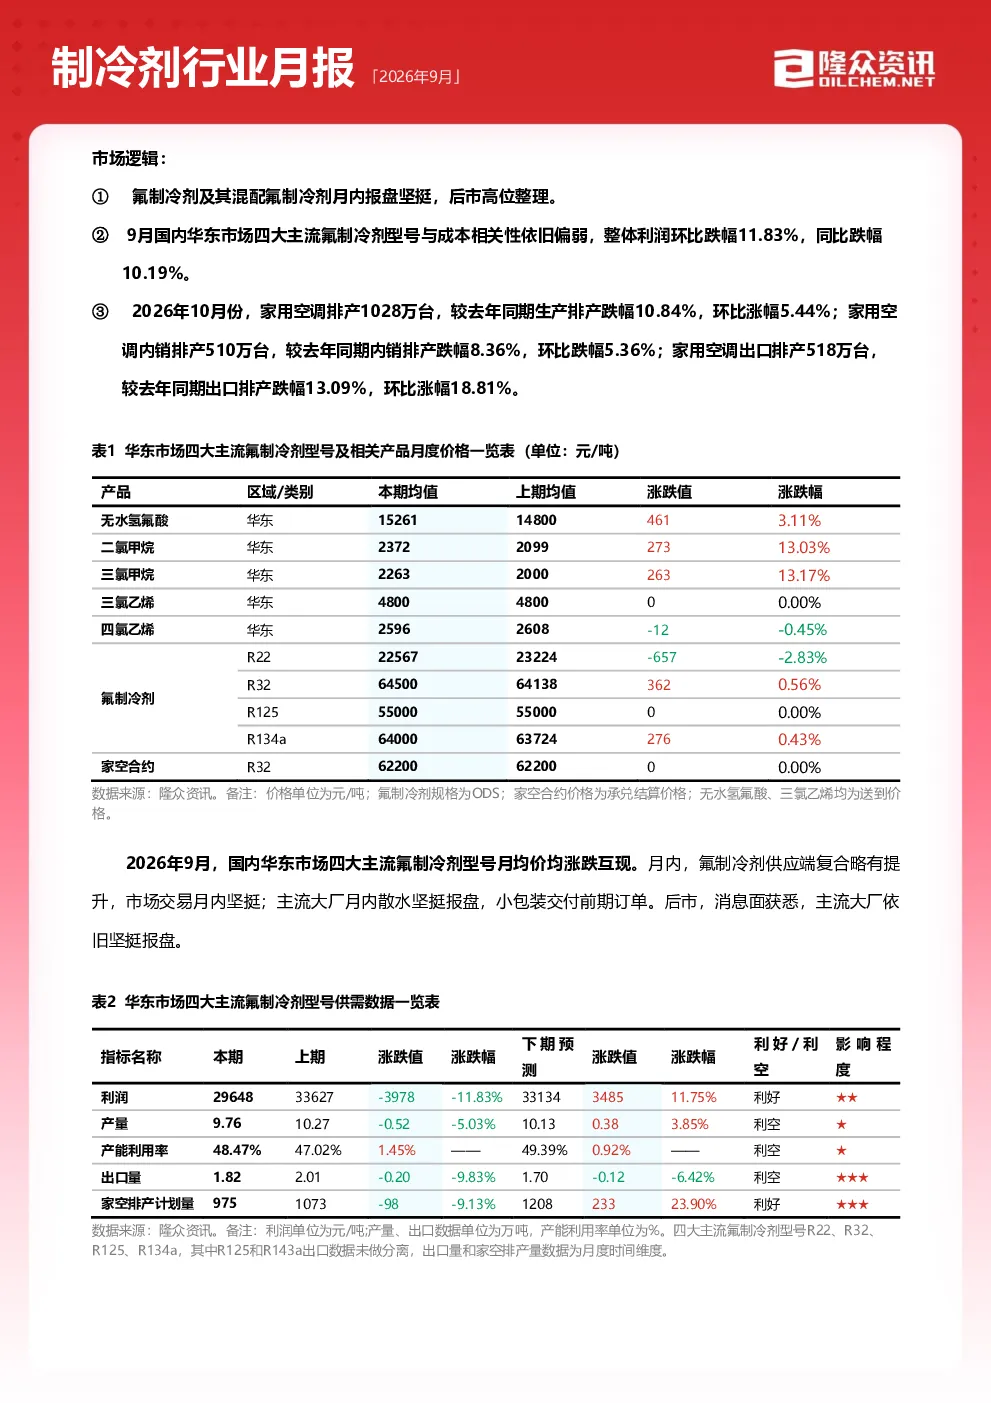
市场逻辑
- 氟制冷剂及其混配氟制冷剂月内报盘坚挺,后市高位整理。
- 9月国内华东市场四大主流氟制冷剂型号与成本相关性依旧偏弱,整体利润环比跌幅11.83%,同比跌幅10.19%。
- 2026年10月份,家用空调排产1028万台,较去年同期生产排产跌幅10.84%,环比涨幅5.44%;家用空调内销排产510万台,较去年同期内销排产跌幅8.36%,环比跌幅5.36%;家用空调出口排产518万台,较去年同期出口排产跌幅13.09%,环比涨幅18.81%。
第一章 本期市场概述
- 本期氟制冷剂市场涨跌互现,市场观望为主。
- 华东市场四大主流氟制冷剂型号R22月内均价22567元/吨,环比跌幅3.97%;R32月内均价64500元/吨,环比涨幅0.56%;R125月内均价55000元/吨,环比维稳;R134a月内均价64000元/吨,环比维稳。
- 2026年9月,12种主流氟制冷剂型号1涨3跌8平,整体格局呈现"涨跌分化、高位企稳"特征。
- R152a和R227ea领跌,主因XPS行业政策持续收紧和气雾剂及灭火剂领域进入传统淡季。
- R22月内均价小幅下行,维修市场小包装积极出货。
- R32月内均价小幅上行,空调排产淡季背景下仍保持高位坚挺,配额消耗进度对价格支撑作用显著。
- R134a月内均价小幅上行,新能源汽车R134a用量渗透率持续提升,刚性需求用量稳步增长。
- R410A月内均价小幅上行,受原料端R32价格高位支撑和数据中心刚需采购,价格重心稳步上移。
第二章 月度供需平衡分析及预测
- 本期华东市场四大主流氟制冷剂供需平衡关系为供大于求,供需差扩大,弱支撑延续,对行情形成相对弱支撑。
- 供应方面,9月份华东市场四大主流氟制冷剂型号涉及装置停车居多,R134a有3家;R125有1家;R32有2家。
- 预计下期产量10.13万吨,总供应量10.13万吨,表观消费量8.43万吨,供需差预计1.70万吨,供大于求格局短期难以逆转。
第三章 成本利润分析
- 制冷剂行业利润区间已由成本驱动转变为配额驱动,供给端被设置了一个刚性的“天花板”。
- 本期,R22月均理论利润10173元/吨,环比下降12.30%,同比大幅下滑58.67%,利润水平最低。
- 本期,R32月均理论利润47110元/吨,环比微降1.61%,同比下滑4.19%,利润水平最高。
- 本期,R125月均理论利润33213元/吨,环比微降0.94%,同比大幅增长25.00%,利润同比增幅居前。
- 本期,R134a月均理论利润41188元/吨,环比微降0.74%,同比增长21.00%,利润表现仅次于R32。
- 综合来看,本期四大主流品种平均利润33627元/吨,整体维持高位运行,但品种间利润分化显著。
- 后市来看,无水氢氟酸10月定价预计下行,成本端将弱化,对下游利润形成持释放。
- R32与R134a凭借价格高位及配额刚性约束,利润预计维持高位。
- R125受益于四氯乙烯低位,利润空间仍有支撑。
- R22受两端挤压,利润改善空间有限,预计维持低位运行。
第四章 供应分析
- 本期,华东市场四大主流氟制冷剂总产量9.76万吨,环比下滑5.03%,行业整体呈现产量收缩态势。
- R125产量环比回升,R22、R32及R134a产量环比下滑,其中R22产量及产能利用率环比跌幅最为显著,R32产量及产能利用率环比跌幅也相对明显。
- 我国氟制冷剂行业:R22平均产能利用率为69.98%,环比跌幅1.32%,产量6.35万吨,环比跌幅8.97%;R32平均产能利用率为44.00%,环比跌幅0.70%,产量1.45万吨,环比跌幅0.07%;R125平均产能利用率为39.74%,环比涨幅10.85%,产量0.87万吨,环比涨幅33.81%;R134a平均产能利用率为41.18%,环比跌幅0.004%,产量1.09万吨,环比跌幅3.50%。
第五章 需求分析
- 国内下游需求分析
- 9月份家用空调排产975万台,较去年同期生产排产下降9.30%,环比减少9.13%;内销排产539万台,较去年同期内销实绩下滑5.77%,环比减少8.18%;家用空调出口排产436万台,较去年同期出口实绩增长13.15%,环比减少10.29%。
- 2026年10月家用空调内销排产510万台,较去年同期内销实绩增长3.1%,内销排产计划整体较前期规划略有下调,但分企业来看,部分企业为冲刺全年业绩主动上调生产规划,部分企业为控制库存主动收缩排产。
- 2026年10月家用空调出口排产518万台,较去年同期出口实绩下滑2.8%,出口市场区域表现分化,东南亚、拉美、日本等市场对中国家用空调的需求有所提升。
- 从长周期来看,出口市场景气度略优于内销。
第六章 进出口分析
- 出口分析
- 2026年8月份我国主流氟制冷剂型号共出口29399.131吨,环比跌幅7.07%,出口均价5732.415美元/吨,环比跌幅0.80%。
- 2026年1-8月10个出口编码累计同比6跌4涨,R125/143a和R32深度下滑。
- 2026年1-8月累计同比来看表现增涨的有R22、R142b、R507A/R404A、R1234yf/1234ze/1366mzz同比累计涨幅8.98%、48.52%、2.38%和16.91%。
- 2026年1-8月累计同比来看表现下跌的有R32同比累计跌幅56.30%,R134a同比累计跌幅12.09%;R125/143a同比累计跌幅50.06%;R152a同比累计跌幅23.32%;R227ea/236fa同比累计跌幅17.74%;R410A同比累计跌幅24.35%。
第七章 下月市场展望
- 供需展望及心态调查
- 预计华东市场四大主流氟制冷剂总供应量10.13万吨,环比增量3.85%;表观消费量8.43万吨,环比增量6.09%;供需差1.70万吨,市场延续供大于求格局。
- 市场观点:20%看稳,60%看涨,20%看跌。
- 后市预测
- 未来三月预测:2026年10月-2026年12月,国内制冷剂开工缓慢降负,进口制冷剂窄幅增量,出口窗口期积极抢出口,严谨控制配额消耗进度。
- 家用空调2026年10-12月排产预计减量为主,家用空调出口排产降幅仍然偏大,主要是受季节性影响出口市场进入淡季。
- 隆众预计:主流制冷剂价格高位整理,预计2026年10月,氟制冷剂R22均价21500元/吨左右,氟制冷剂R32均价64500元/吨左右;氟制冷剂R125均价55000元/吨左右;氟制冷剂R134a均价64000元/吨左右。
- 下期关注点
- 部分企业降负运行,对氟制冷剂市场供应控量作用显著。
- 空调主机厂排产减量,终端采购需求弱化。
- 原料级受成本支撑偏强,市场价格坚挺报盘。