猜你想问
威柴动力股价表现如何?
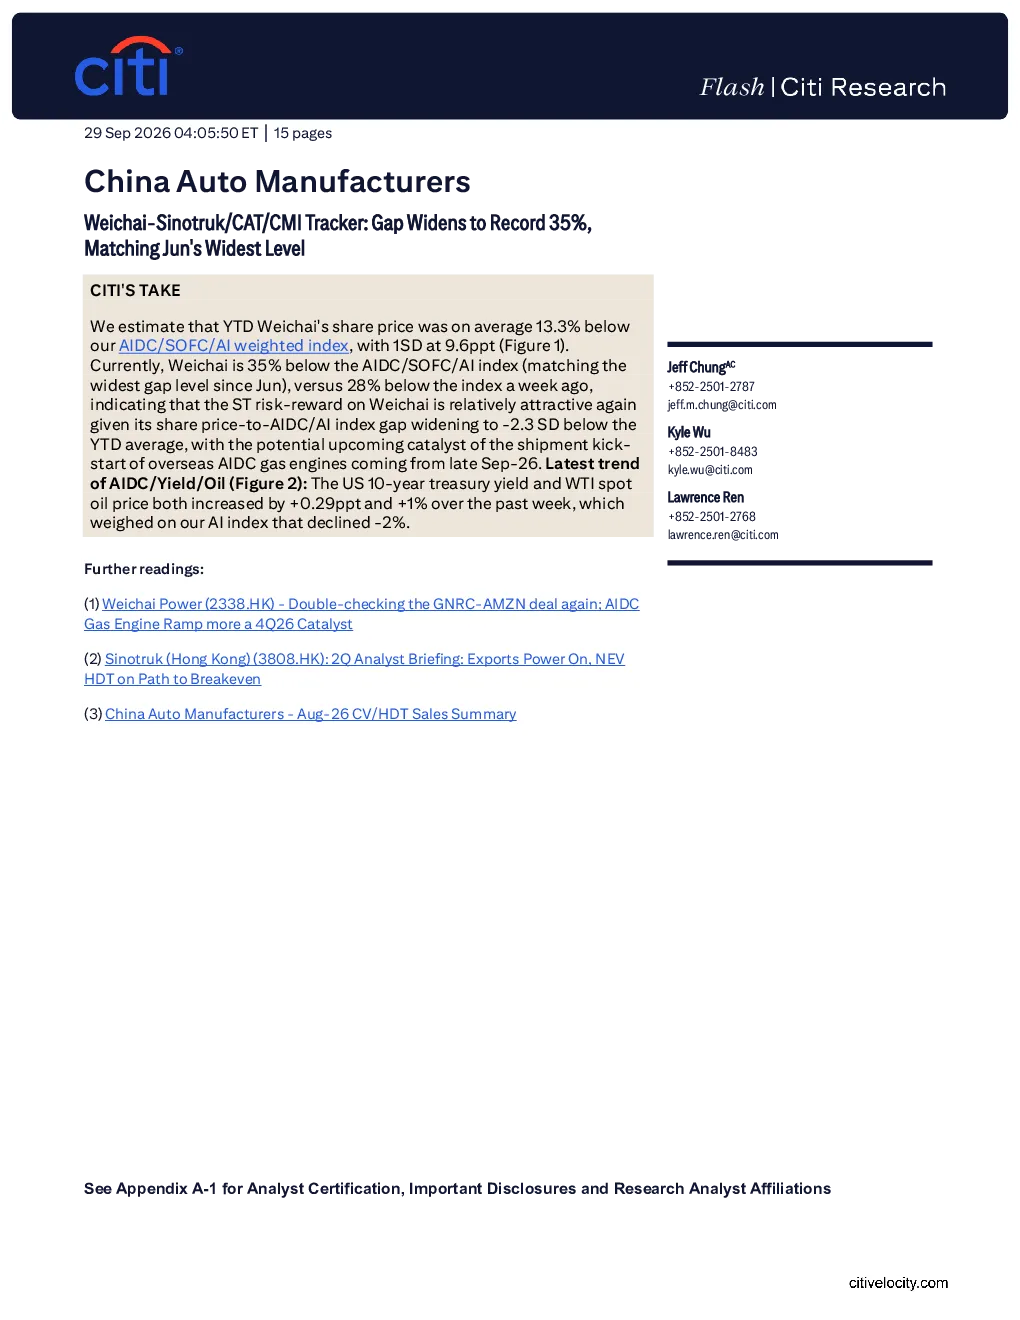
威柴(Weichai)股价截至本年度迄今为止较AIDC/SOFC/AI加权指数低13.3%,差距扩大至35%(自6月以来最大),较年度平均水平低2.3个标准差,ST风险收益比相对具有吸引力。预计从9月26日晚些时候开始,海外AIDC燃气发动机发货启动,可能成为股价催化剂。中信设定威柴目标价为港币50.0元,基于23倍2026年每股收益预期,考虑数据中心引擎收益上行潜力。
AIDC市场发展趋势如何?
威柴在AIDC领域的股价表现相对疲软,但ST风险收益比提升,海外市场发货启动可能带来转机。美国10年期国债收益率和WTI现货油价上涨,对AI指数造成压力,使其下跌2%。康明斯销售终端市场具有周期性,需警惕市场下滑风险。斯诺特克面临经济放缓、FAI改善不及预期及竞争压力;威柴需关注公路货运和FAI趋势。
报告重点分析了哪些方向?
报告重点分析了威柴在AIDC领域的股价表现及ST风险收益比,海外市场发货启动的潜在催化剂,数据中心引擎收益上行潜力,以及公路货运和FAI趋势对威柴的影响。同时对比分析了卡特彼勒、康明斯和斯诺特克的目标价和市盈率,反映各公司盈利增长和股东回报能力。
当前市场现状如何判断?
当前市场现状显示威柴股价表现相对疲软,但ST风险收益比具有吸引力。美国10年期国债收益率和WTI现货油价上涨对AI指数造成压力。康明斯销售终端市场具有周期性,需警惕市场下滑风险。斯诺特克面临经济放缓、FAI改善不及预期及竞争压力。各公司目标价基于对未来盈利增长的预期,并考虑行业周期性和市场风险。
报告提示了哪些风险?
报告提示的主要下行风险包括公路货运交通恶化、FAI疲软、主要客户发动机外包供应下降及美欧物流市场疲软。上行风险则在于实际增长强于预期和市场份额提升快于预期。全球增长放缓、中国增长前景波动、大宗商品价格恶化及汇率变化是各公司面临的主要风险。
你可能感兴趣
中国汽车制造商:AIDC/油价/收益率能否同步走高?潍柴-重汽/CAT/CMI跟踪(9月中旬)
交运设备花旗2026-09-14
中国汽车制造商:潍柴上行潜力—从CAT、CMI、INIO、GEV与AIDC交叉解读
交运设备花旗2026-08-07
中国汽车制造商:潍柴及中国重汽动能追踪(9月初)
交运设备花旗2026-09-06
中国汽车制造商:潍柴与中国重汽追踪(8月中旬)
交运设备花旗2026-08-14
中国汽车制造商:中国重汽优于潍柴至8月,AIDC/SOFC指数或再跌17%
交运设备花旗2026-07-30
潍柴动力:重汽销售持续复苏;潍柴市场份额有上升潜力
美银美林2016-05-18
继续看好重汽潍柴的底部机会今年年初我们喊出坚定看好重卡一季度
未知机构2024-06-28
重卡核心标的重汽H潍柴近期大涨请务必关注我们本周的重卡链调研活动
未知机构2026-01-27
【东吴汽车黄细里团队】重汽/潍柴发布Q2业绩预告,同环比大幅增长,业绩超我们预期
未知机构2023-07-02
省国资委接管,潍柴重汽合作共赢更进一步
交通运输太平洋证券2019-09-29