猜你想问
有色金属日报研报主要分析了哪些行业?
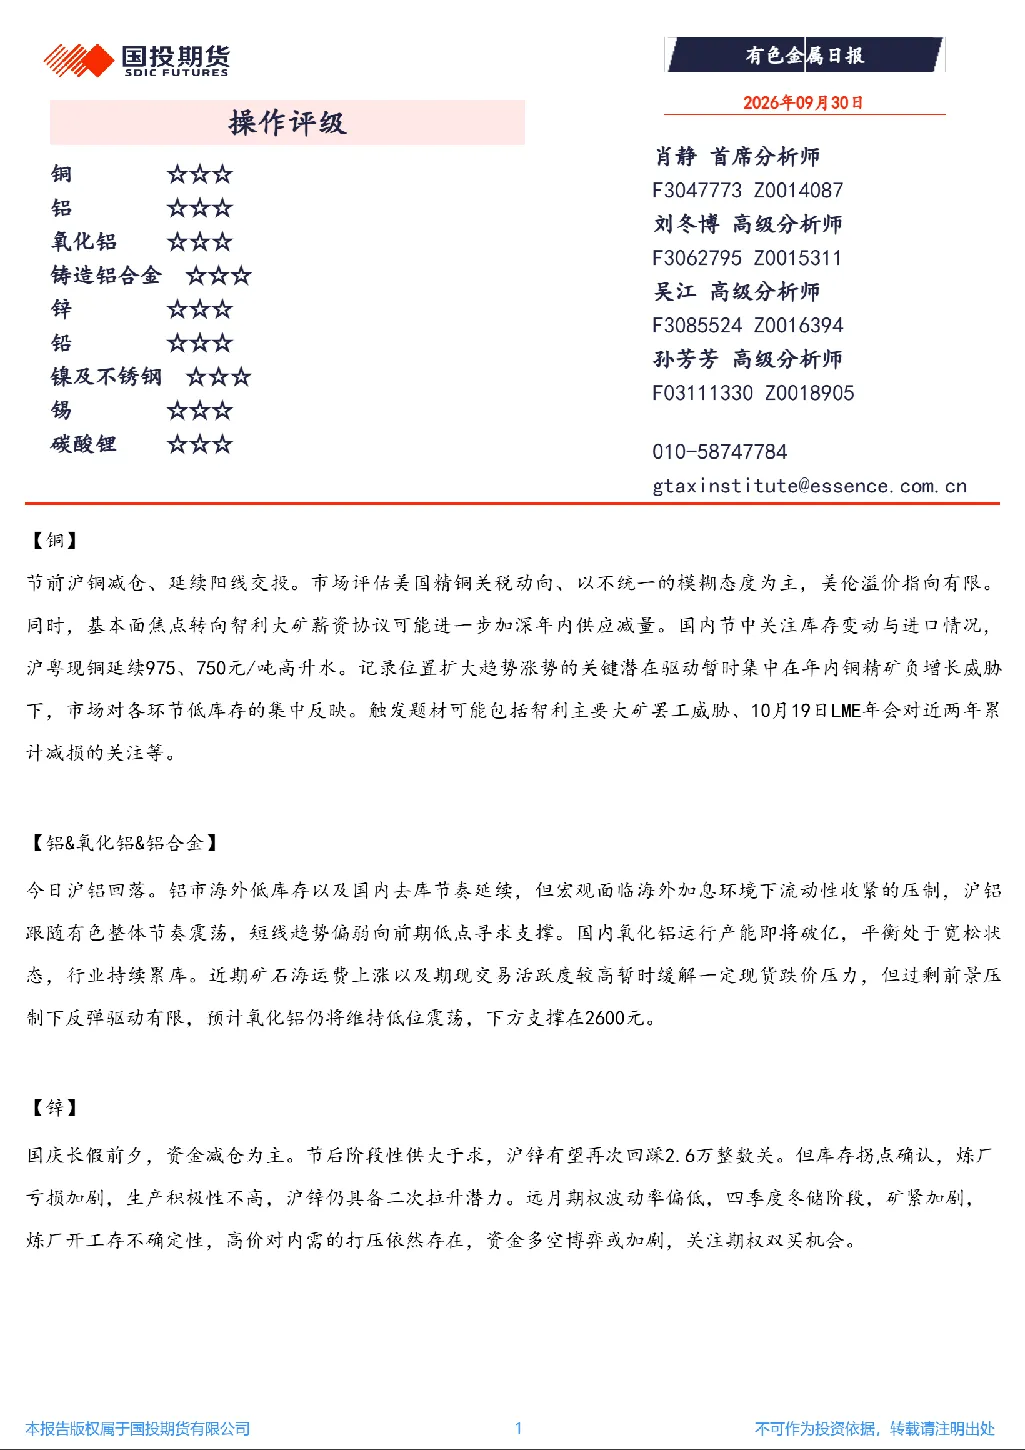
研报主要分析了铜、铝&氧化铝&铝合金、锌、铅、镍及不锈钢、锡、碳酸锂等有色金属行业。涵盖了各行业的库存变动、供需关系、价格趋势以及关键驱动因素等内容。
研报对铜行业的分析重点是什么?
研报对铜行业的分析重点包括美国精铜关税动向、智利大矿薪资协议对供应的影响、国内库存与进口情况、沪粤现铜升水以及铜精矿负增长威胁等。关注点集中在各环节低库存的反映以及可能的触发题材,如智利大矿罢工威胁和LME年会关注近两年累计减损。
铝&氧化铝&铝合金行业的发展趋势如何?
铝&氧化铝&铝合金行业的发展趋势分析显示,沪铝面临海外低库存及国内去库延续,但宏观流动性收紧压制价格。国内氧化铝运行产能即将破亿,平衡处于宽松状态,行业持续累库。矿石海运费上涨及期现交易活跃度缓解现货跌价压力,但反弹驱动有限,预计维持低位震荡,下方支撑在2600元。
当前有色金属市场的现状如何?
当前有色金属市场的现状表现为各品种库存、供需关系及价格趋势的动态变化。例如铜、锌、铅等品种存在阶段性供大于求或库存拐点确认的情况,而镍及不锈钢市场交投平淡,基本面支撑较弱。锡价暂无明显趋势,关注LME库存变动。碳酸锂价格再度走弱,但现货支撑凸显,等待止跌迹象明朗。各品种市场表现受多种因素影响,呈现差异化特征。
研报提示了哪些有色金属行业风险?
研报提示的有色金属行业风险包括美国精铜关税政策变动、智利大矿薪资协议可能加剧供应减量、宏观流动性收紧对铝行业压制、镍及不锈钢基本面支撑削弱、锡价趋势不明朗以及碳酸锂价格下跌风险等。此外,各品种库存变动、供需失衡、国际市场波动等因素也可能对价格走势产生影响,需密切关注相关变化。
你可能感兴趣
新能源及有色金属日报:美联储按兵不动 铜价维持震荡格局
华泰期货2025-06-19
新能源及有色金属日报:钢厂价格下调,不锈钢盘面创新低
华泰期货2025-06-10
新能源及有色金属日报:宏观情绪有所消退,工业硅盘面冲高回落
华泰期货2025-07-01
新能源及有色金属日报:传统消费旺季临近 铅价或震荡走强
华泰期货2025-06-25
新能源及有色金属日报:持货商继续低价清库 铜价仍维持震荡
华泰期货2025-06-25
新能源及有色金属日报:现货升水维持高涨,沪镍窄幅震荡
华泰期货2025-06-25
新能源及有色金属日报:外交部称特朗普对铜施征关税不符合任何一方利益
华泰期货2025-07-11
新能源及有色金属日报:关税问题重现,镍价回落
华泰期货2025-07-08
新能源及有色金属日报:氧化铝交割风险正在进行中
华泰期货2025-07-08
新能源及有色金属日报:政策及情绪扰动较大,多晶硅盘面触及涨停
华泰期货2025-07-03