猜你想问
Ticketplus收购Autoentrada的主要目的是什么?
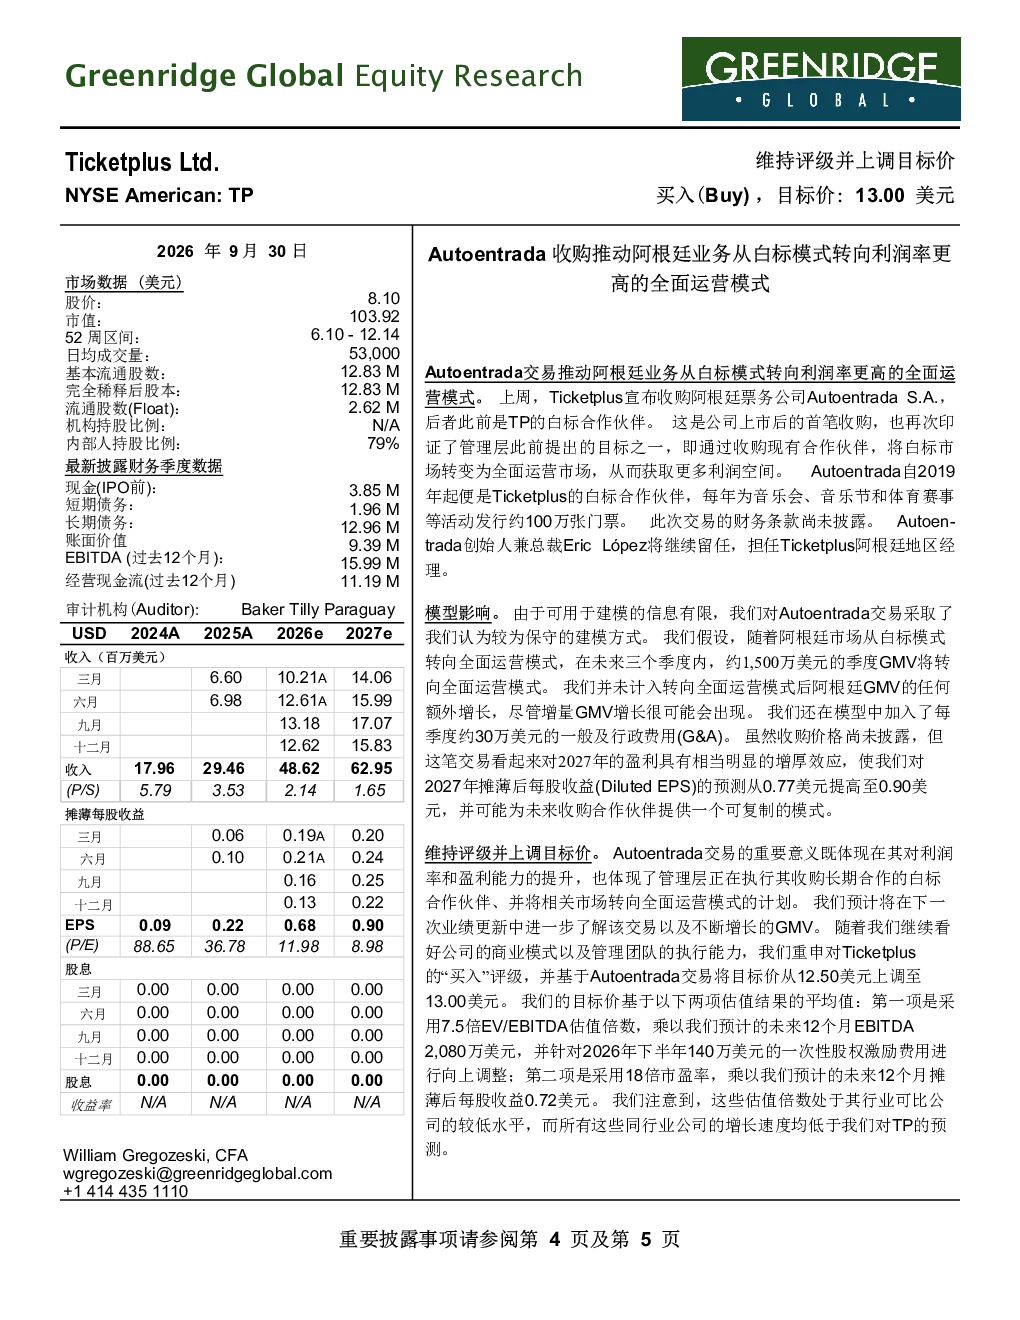
Ticketplus收购阿根廷票务公司Autoentrada的核心目的是推动其阿根廷业务从白标模式转向利润率更高的全面运营模式。此举是公司上市后的首笔收购,旨在通过收购合作伙伴将白标市场转化为全面运营市场。Autoentrada自2019年起为Ticketplus提供白标服务,每年发行约100万张门票。该交易预计将显著提升2027年的盈利能力,并将摊薄后每股收益(Diluted EPS)预测从0.77美元上调至0.90美元。收购后,未来三个季度约1,500万美元的季度GMV将转向全面运营模式,同时每季度一般及行政费用(G&A)约30万美元,整体盈利能力将得到明显增厚。
该收购对Ticketplus的财务表现有何影响?
该收购对Ticketplus的财务表现具有显著的积极影响。首先,通过将Autoentrada的业务纳入全面运营模式,预计将大幅提升公司的利润率。根据模型假设,未来三个季度约1,500万美元的季度GMV将转向全面运营模式,这将直接增加公司的收入和利润。其次,收购对2027年盈利具有明显增厚效应,将摊薄后每股收益(Diluted EPS)预测从0.77美元上调至0.90美元。此外,虽然交易的具体财务条款未披露,但可以预见该收购将显著提升公司的整体盈利能力和市场竞争力。
票务行业的白标模式与全面运营模式有何区别?
票务行业的白标模式与全面运营模式在业务控制和盈利模式上存在显著区别。白标模式通常指票务服务提供商为第三方平台提供票务发行和销售服务,但实际运营和客户服务由第三方控制,服务提供商仅获得佣金收入,利润率较低。而全面运营模式则指票务服务提供商直接控制票务发行、销售、客户服务和活动组织等所有环节,能够更全面地掌握客户数据和业务流程,从而实现更高的利润率和更强的市场竞争力。Ticketplus通过收购Autoentrada,正是希望将其阿根廷业务从白标模式转变为全面运营模式,以提升盈利能力。
该研报对Ticketplus的市场现状有何判断?
该研报对Ticketplus的市场现状判断较为积极。报告指出,Ticketplus通过收购Autoentrada,展示了其向全面运营模式转型的决心和能力,这有助于提升公司的市场竞争力。此外,报告还提到,Ticketplus的增长速度高于行业预期,其估值倍数处于行业可比公司较低水平,但盈利能力和市场潜力较大。这些信息表明,Ticketplus在票务行业中具有较好的发展前景和较强的竞争优势。
该研报提示了哪些主要风险因素?
该研报提示了多个主要风险因素,包括市场扩张及向Full Operations模式转型可能带来的挑战、对第三方的依赖、重大事件影响、竞争加剧、平台问题、交易流动性不足、投票控制权及关联方交易、锁定期届满后的波动性、数据保护以及外币折算等。这些风险因素可能对Ticketplus的业务发展和财务表现产生不利影响。例如,市场扩张和转型可能需要大量资金和资源投入,而对第三方的依赖可能增加业务风险。此外,重大事件和竞争加剧也可能对公司的市场地位和盈利能力造成冲击。因此,投资者在评估Ticketplus的投资价值时,需要充分考虑这些风险因素。