猜你想问
这份研报的核心内容是什么?
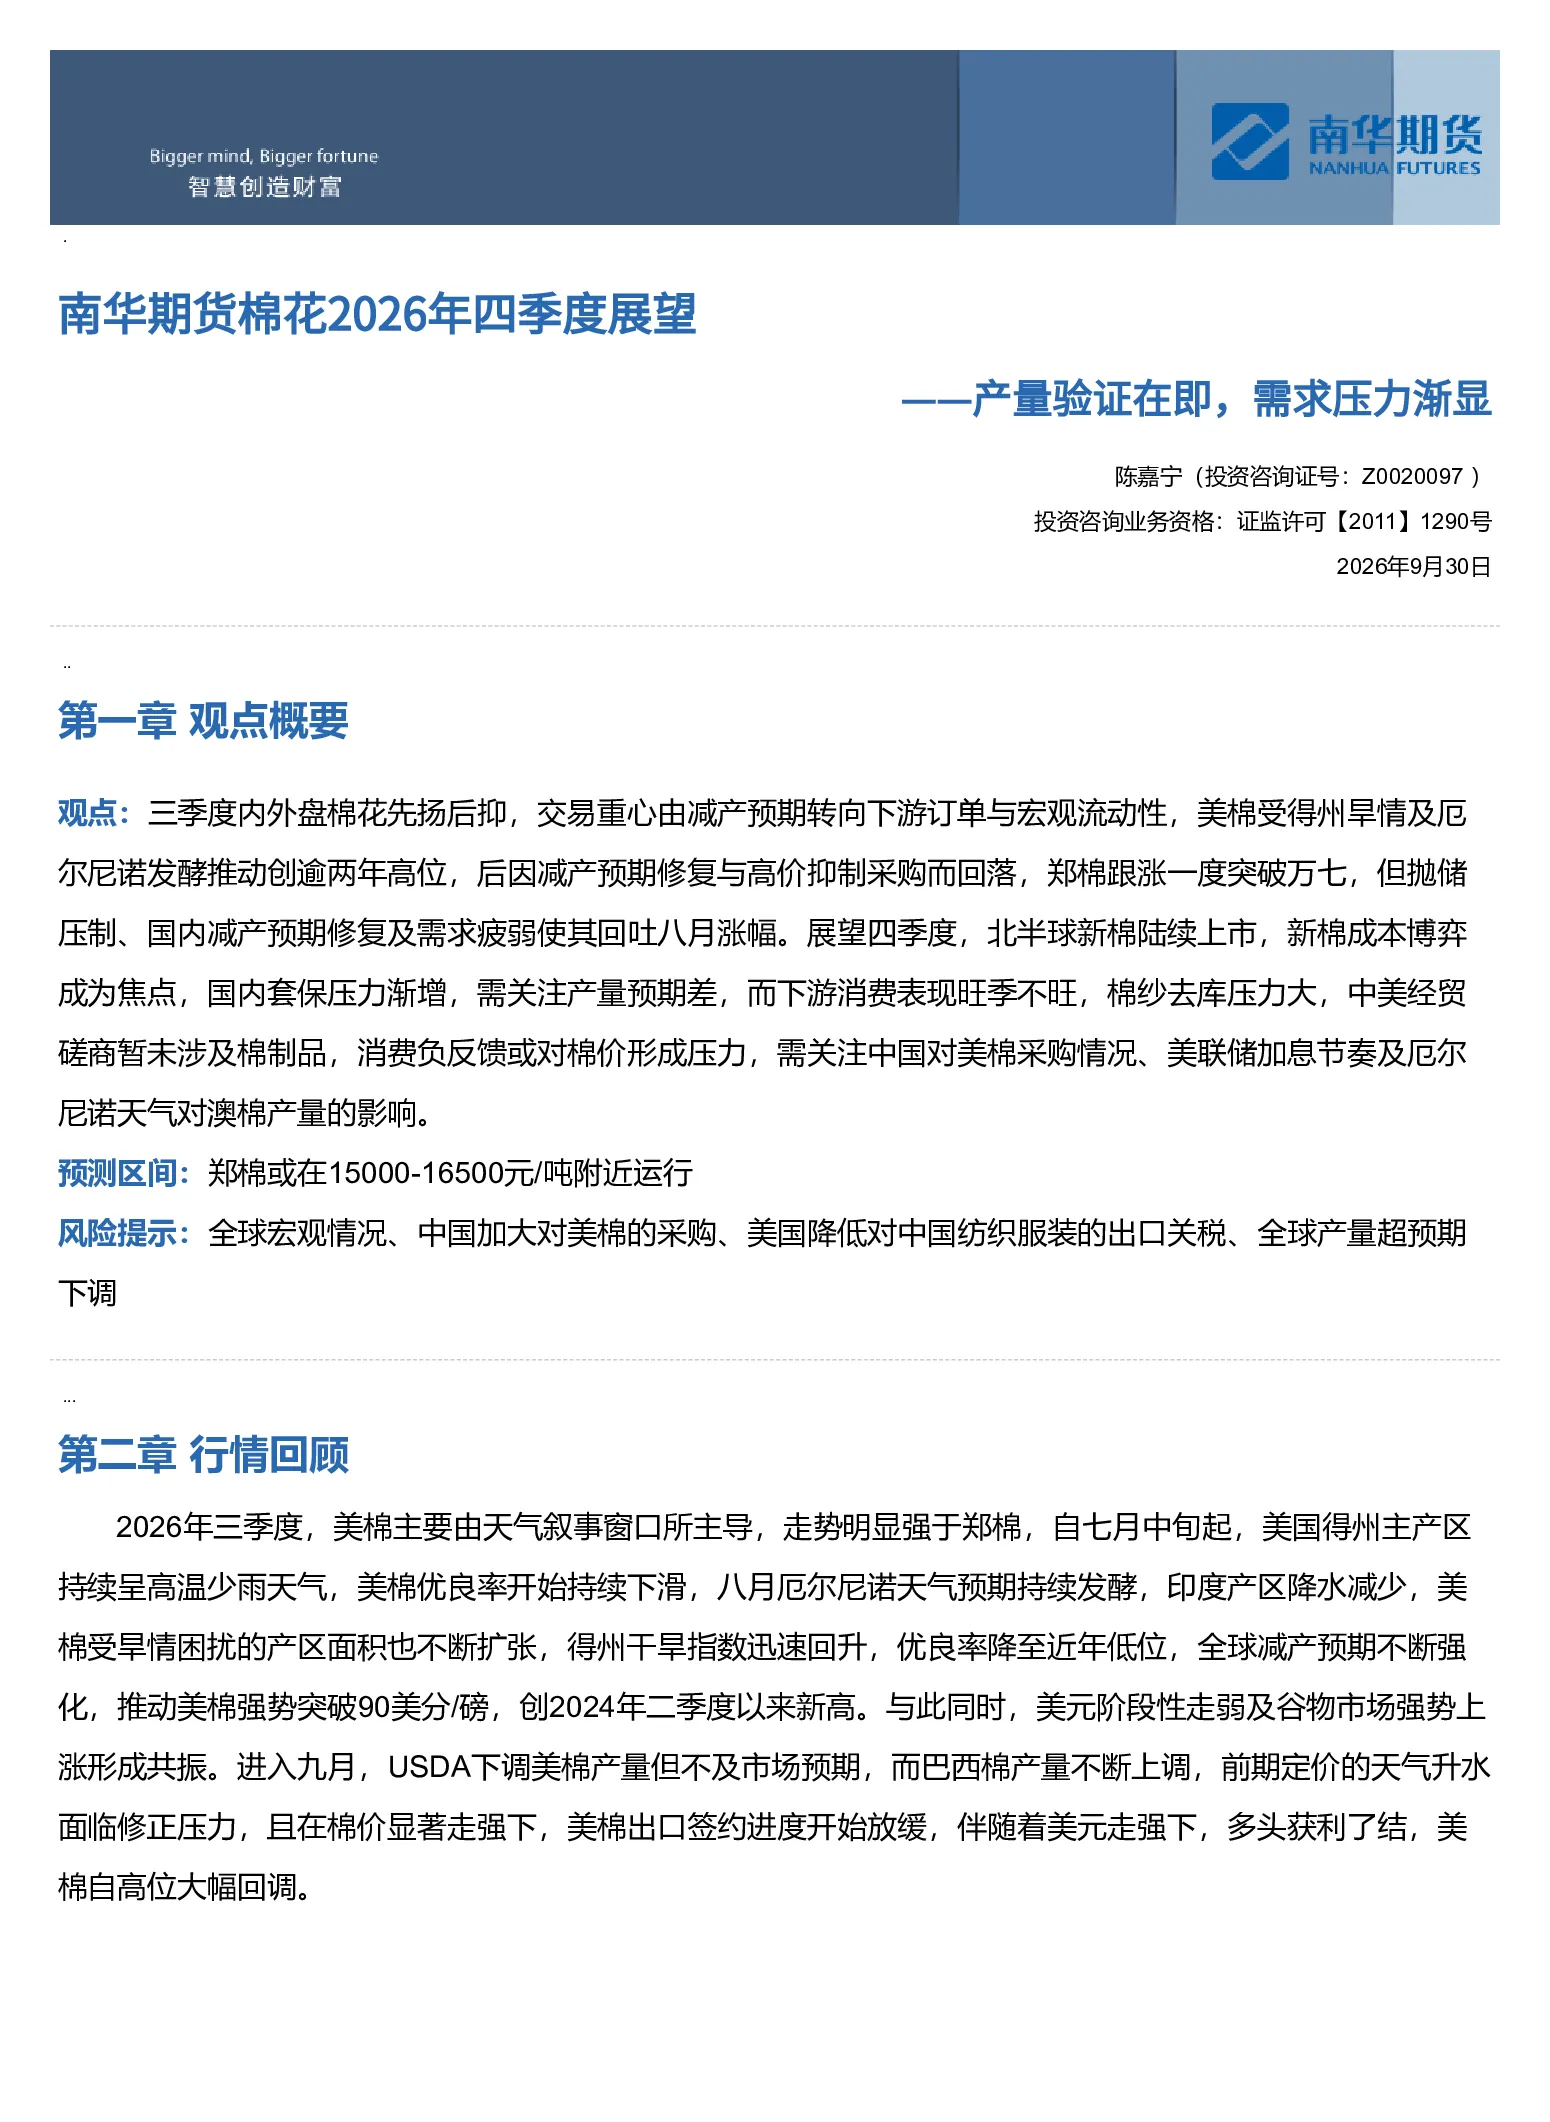
这份研报分析了2026年四季度棉花的供需格局。三季度内外盘棉花呈现“先扬后抑”走势,交易重心由减产预期转向下游订单与宏观流动性。美棉受得州旱情及厄尔尼诺影响创逾两年高位后回落,郑棉跟涨一度突破万七,但受抛储、国内减产预期修复及需求疲弱影响回吐涨幅。四季度需关注新棉成本博弈、国内套保压力、下游消费旺季不旺及中美经贸磋商等。郑棉预测区间在15000-16500元/吨附近。
棉花行业未来发展趋势如何?
棉花行业未来需关注北半球新棉上市带来的成本博弈,国内套保压力渐增,以及下游消费旺季不旺对棉价的影响。新疆棉花预计总产同比下降4.1%至708.6万吨,但国内新棉收购价预期较高,套保压力加大。棉纱库存高企,截至8月底国内棉纱库存约126.5万吨,同比增加33万吨,处于高位。中美经贸磋商暂未涉及棉制品,但消费负反馈或对棉价形成压力。还需关注中国对美棉采购情况、美联储加息节奏及澳棉产量变化。
研报重点分析了哪些方向?
研报重点分析了新疆棉花产量预期、下游消费情况、政策与库存影响、美国棉花供需变化、印度和澳大利亚棉花产量情况。新疆棉花预计总产同比下降4.1%至708.6万吨,国内新棉收购价预期较高。下游棉纱库存高企,截至8月底国内棉纱库存约126.5万吨,同比增加33万吨。美国棉花优良率降至34%,得州棉花优良率15%,旱情反复,但吐絮率较近五年平均水平领先。印度棉花预计产量或降至500万吨附近,同比下降约15—20万吨。澳大利亚棉花预计总产预期在67.9万吨,同比下降34%。
当前棉花市场现状如何判断?
当前棉花市场呈现内外盘“先扬后抑”走势,美棉受得州旱情及厄尔尼诺影响创逾两年高位后回落,郑棉跟涨一度突破万七,但受抛储、国内减产预期修复及需求疲弱影响回吐涨幅。国内棉纱库存高企,截至8月底国内棉纱库存约126.5万吨,同比增加33万吨,处于高位。新疆棉花预计总产同比下降4.1%至708.6万吨,国内新棉收购价预期较高,套保压力加大。美国棉花优良率降至34%,得州棉花优良率15%,旱情反复。印度棉花预计产量或降至500万吨附近,同比下降约15—20万吨。澳大利亚棉花预计总产预期在67.9万吨,同比下降34%。
研报提示了哪些风险?
研报提示四季度需关注新棉成本博弈、国内套保压力、下游消费旺季不旺及中美经贸磋商等风险。新棉上市后,新棉成本与旧棉价格之间的博弈将成为市场焦点。国内套保压力渐增,需关注产量预期差。下游消费旺季不旺,棉纱去库压力大,可能对棉价形成负反馈。中美经贸磋商暂未涉及棉制品,但未来政策变化仍需关注。此外,还需关注中国对美棉采购情况、美联储加息节奏及澳棉产量变化带来的不确定性。