猜你想问
纯碱近期走势如何?
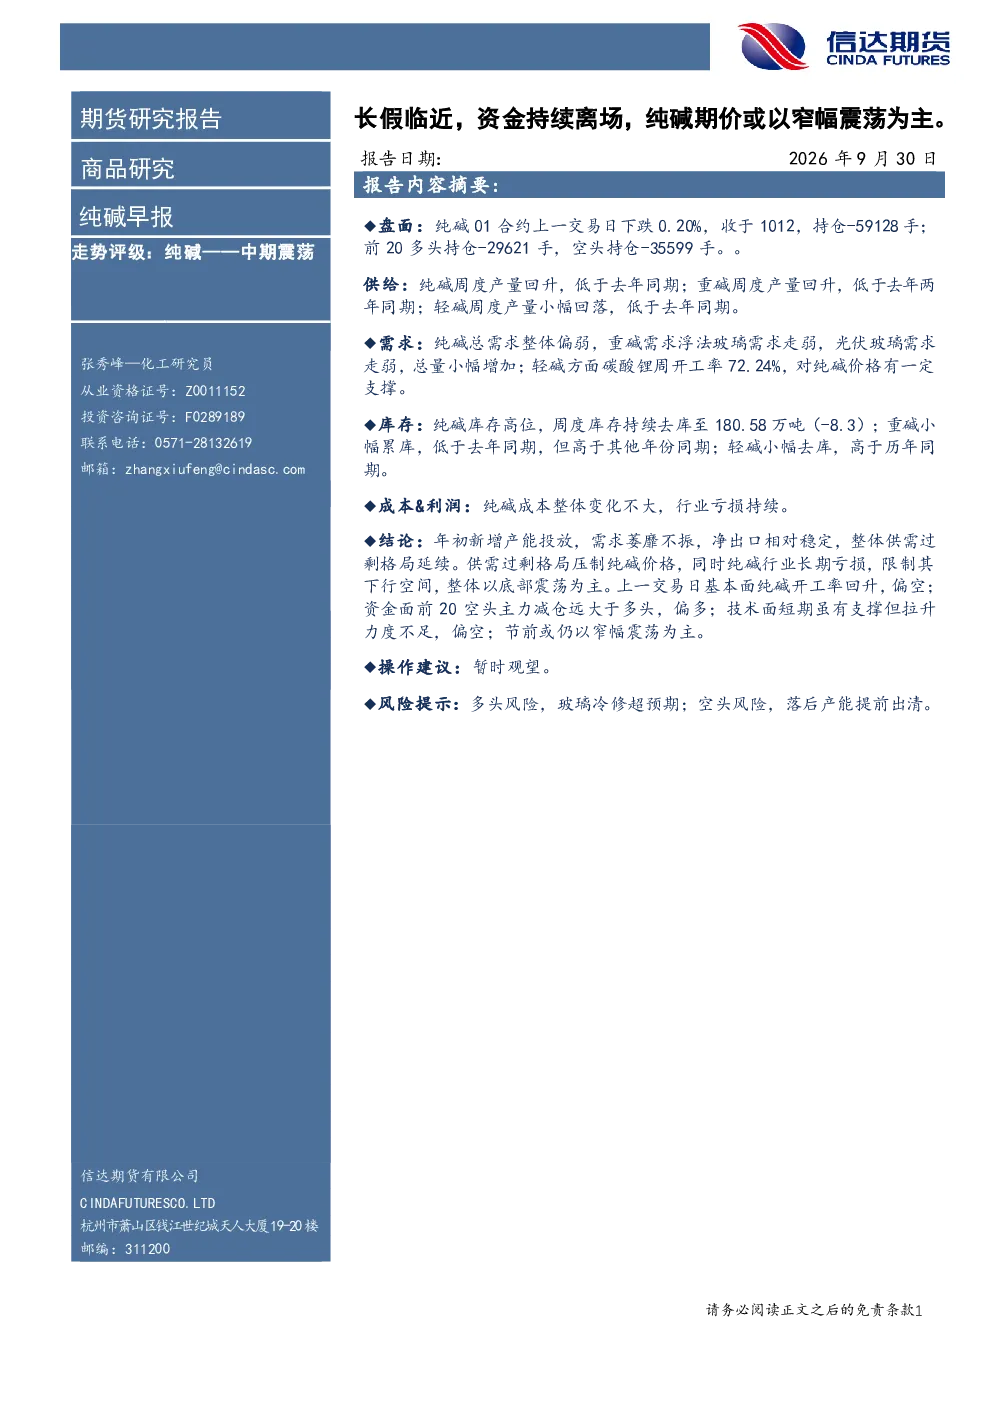
根据最新报告,纯碱中期走势评级为震荡。供给端,纯碱及重碱产量周度回升但低于去年同期,轻碱产量小幅回落。需求端,纯碱总需求整体偏弱,重碱需求因浮法玻璃和光伏玻璃需求走弱而小幅增加,轻碱需求受碳酸锂开工率72.24%有一定支撑。库存方面,纯碱库存高位但持续去库至180.58万吨,重碱小幅累库,轻碱小幅去库。成本与利润方面,纯碱成本变化不大,行业持续亏损。
纯碱行业未来发展趋势?
纯碱行业面临年初新增产能投放,而需求萎靡不振的局面,导致整体供需过剩格局延续。这种格局压制纯碱价格,同时行业长期亏损也限制其下行空间,预计整体以底部震荡为主。浮法玻璃和光伏玻璃的需求走弱对重碱需求形成压力,而碳酸锂开工率对轻碱需求有一定支撑。
本报告重点分析了哪些方面?
本报告重点分析了纯碱的供给、需求、库存、成本与利润情况。供给端关注纯碱、重碱、轻碱的产量变化;需求端分析浮法玻璃、光伏玻璃对重碱需求的影响以及碳酸锂开工率对轻碱需求的支撑作用;库存端关注纯碱、重碱、轻碱的库存水平及变化趋势;成本与利润方面,指出纯碱成本变化不大但行业持续亏损。
当前纯碱市场现状如何?
当前纯碱市场呈现供需过剩格局,价格受此压制。供给端,纯碱及重碱产量回升但低于去年同期,轻碱产量小幅回落;需求端,纯碱总需求整体偏弱,重碱需求小幅增加,轻碱需求受碳酸锂开工率支撑;库存端,纯碱库存高位但持续去库,重碱小幅累库,轻碱小幅去库。成本方面,纯碱成本变化不大,行业持续亏损。
本报告有哪些风险提示?
本报告提示的风险包括:多头风险,即玻璃行业出现超预期的冷修;空头风险,即落后产能提前出清可能带来的市场变化。此外,还需关注行业长期亏损对纯碱价格下行空间的限制,以及供需过剩格局对价格形成的压制。
你可能感兴趣
纯碱早报:长假临近,资金持续离场,纯碱期价或以窄幅震荡为主。
信达期货2026-09-30
纯碱早报:长假临近,纯碱期价或以窄幅震荡为主。
信达期货2026-09-28
周内郑棉期价超跌反弹,空头资金获利了结离场关注宏观环境具体动向,短期棉价或以震荡走势为主
华融融达期货2024-05-21
电解铝:资金持续离场 节前震荡为主
银河期货2026-02-09
纯碱周报:长假临近,或资金主导价纯碱期价。
信达期货2026-09-28
纯碱日报:基本面较好,但资金离场压制期价
光大期货2021-01-08
早评:矿难持续发酵铁矿领涨,春节临近离场观望为主
迈科期货2019-01-30
股指期权周报:A股窄幅震荡 临近长假 防守为主 或做多波动率
中原期货2025-04-28
临近长假资金趋于谨慎 沪铝价格窄幅震荡运行
建信期货2026-02-11
纯碱早报:长假临近,短期或资金主导纯碱价格。
信达期货2026-09-28