猜你想问
这份纯碱周报的核心内容是什么?
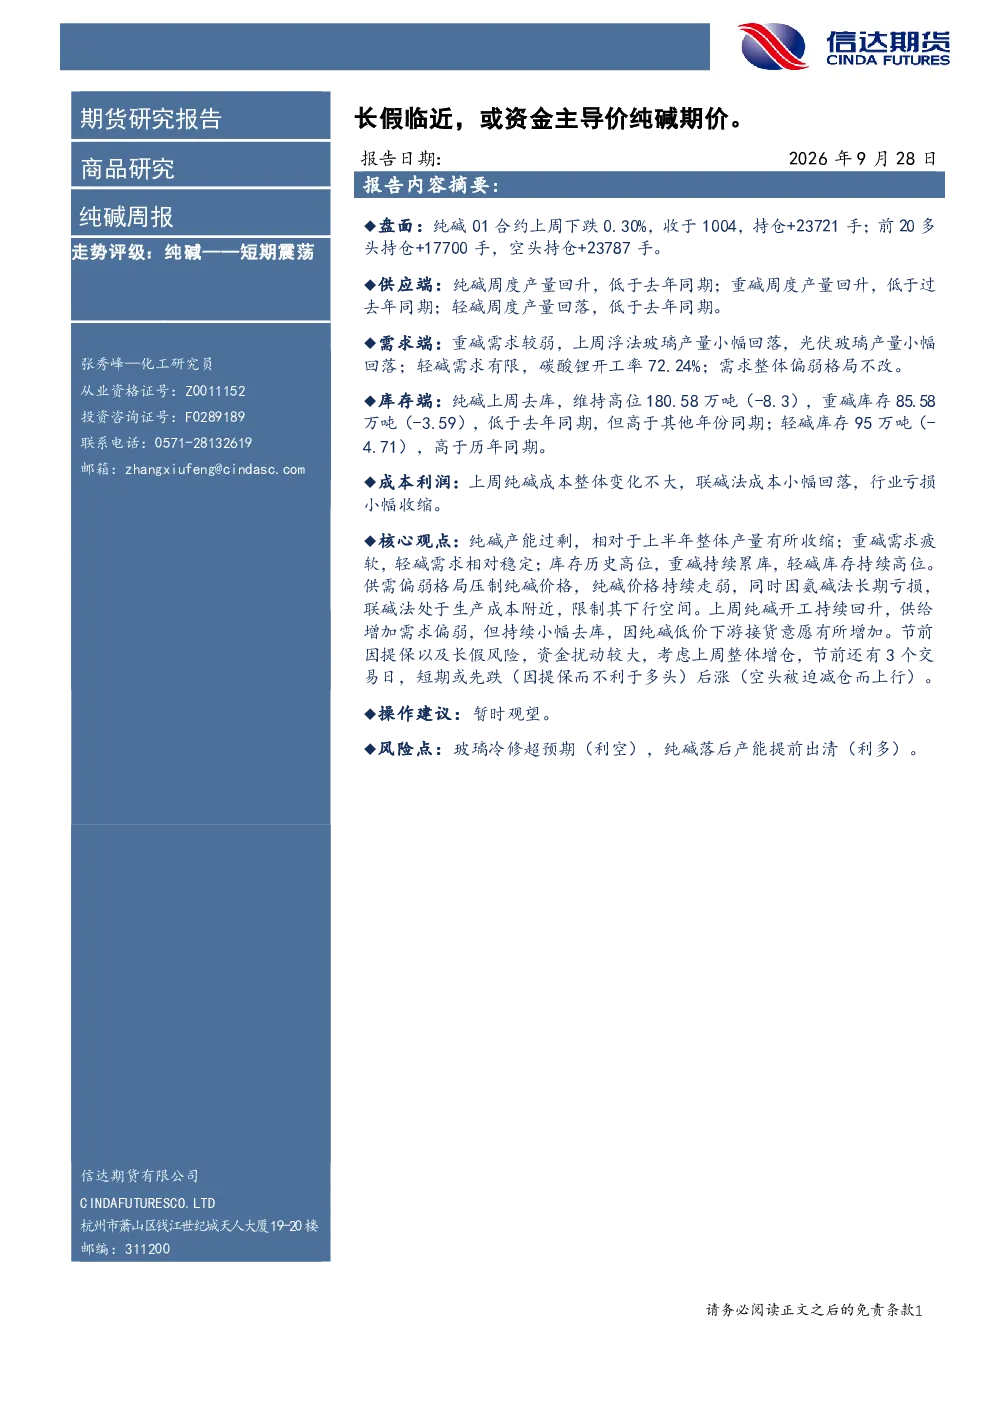
本报告指出纯碱短期震荡,主要因产能过剩、产量收缩、重碱需求疲软、轻碱需求稳定、库存高位等因素。供需偏弱压制价格,但氨碱法亏损限制了联碱法成本的下行空间。短期来看,上周开工回升导致供给增加,需求偏弱但持续小幅去库,下游接货意愿有所增加,节前资金扰动可能使价格先跌后涨。供应端,纯碱、重碱、轻碱产量均低于去年同期;需求端,重碱需求较弱,轻碱需求有限;库存端,纯碱、重碱、轻碱库存均处于高位。成本利润方面,纯碱成本整体变化不大,联碱法成本小幅回落,行业亏损小幅收缩。操作建议暂时观望。
纯碱行业未来发展趋势如何?
纯碱行业目前呈现供需偏弱的格局,产能过剩问题持续存在,产量虽有所收缩但整体仍较高。需求端,重碱需求疲软,轻碱需求相对稳定,但整体需求动力不足。库存长期处于高位,重碱持续累库,轻碱库存高位也对价格形成压制。价格方面,供需偏弱压制纯碱价格,但氨碱法长期亏损限制了成本下行的空间,联碱法成本接近生产成本,使得价格下行空间有限。未来价格走势可能受供需关系变化、成本变动以及资金面等因素影响,短期内或因节前资金扰动呈现波动走势。
这份报告重点分析了纯碱市场的哪些方面?
本报告重点分析了纯碱市场的供需格局、价格驱动因素、短期走势以及成本利润情况。在供需格局方面,报告指出纯碱产能过剩,产量相对上半年有所收缩;重碱需求疲软,轻碱需求相对稳定;库存处于历史高位,重碱持续累库,轻碱库存高位。价格驱动方面,供需偏弱压制纯碱价格,价格持续走弱;氨碱法长期亏损,联碱法成本接近生产成本,限制下行空间。短期走势方面,报告认为上周开工回升导致供给增加,需求偏弱但持续小幅去库,下游接货意愿有所增加,节前资金扰动较大,短期或先跌后涨。成本利润方面,上周纯碱成本整体变化不大,联碱法成本小幅回落,行业亏损小幅收缩。
当前纯碱市场的现状如何?
当前纯碱市场呈现供需偏弱的格局,主要表现为产能过剩,产量相对上半年有所收缩;重碱需求疲软,轻碱需求相对稳定;库存处于历史高位,重碱持续累库,轻碱库存高位。价格方面,供需偏弱压制纯碱价格,价格持续走弱,但氨碱法长期亏损限制了成本下行的空间,联碱法成本接近生产成本,使得价格下行空间有限。供应端,纯碱、重碱、轻碱产量均低于去年同期;需求端,重碱需求较弱,轻碱需求有限;库存端,纯碱、重碱、轻碱库存均处于高位。成本利润方面,上周纯碱成本整体变化不大,联碱法成本小幅回落,行业亏损小幅收缩。短期来看,上周开工回升导致供给增加,需求偏弱但持续小幅去库,下游接货意愿有所增加,节前资金扰动可能使价格先跌后涨。
这份研报提示了哪些风险点?
本报告提示了纯碱市场的主要风险点,包括玻璃冷修超预期和纯碱落后产能提前出清。玻璃冷修超预期可能导致纯碱需求减少,对价格形成利空影响;而纯碱落后产能提前出清则可能减少市场供应,对价格形成利多影响。此外,供需关系的变化、成本变动以及资金面等因素也可能对纯碱价格产生影响,投资者需密切关注这些因素的变化情况。