猜你想问
今天沪指缩量收涨的主要原因是啥?
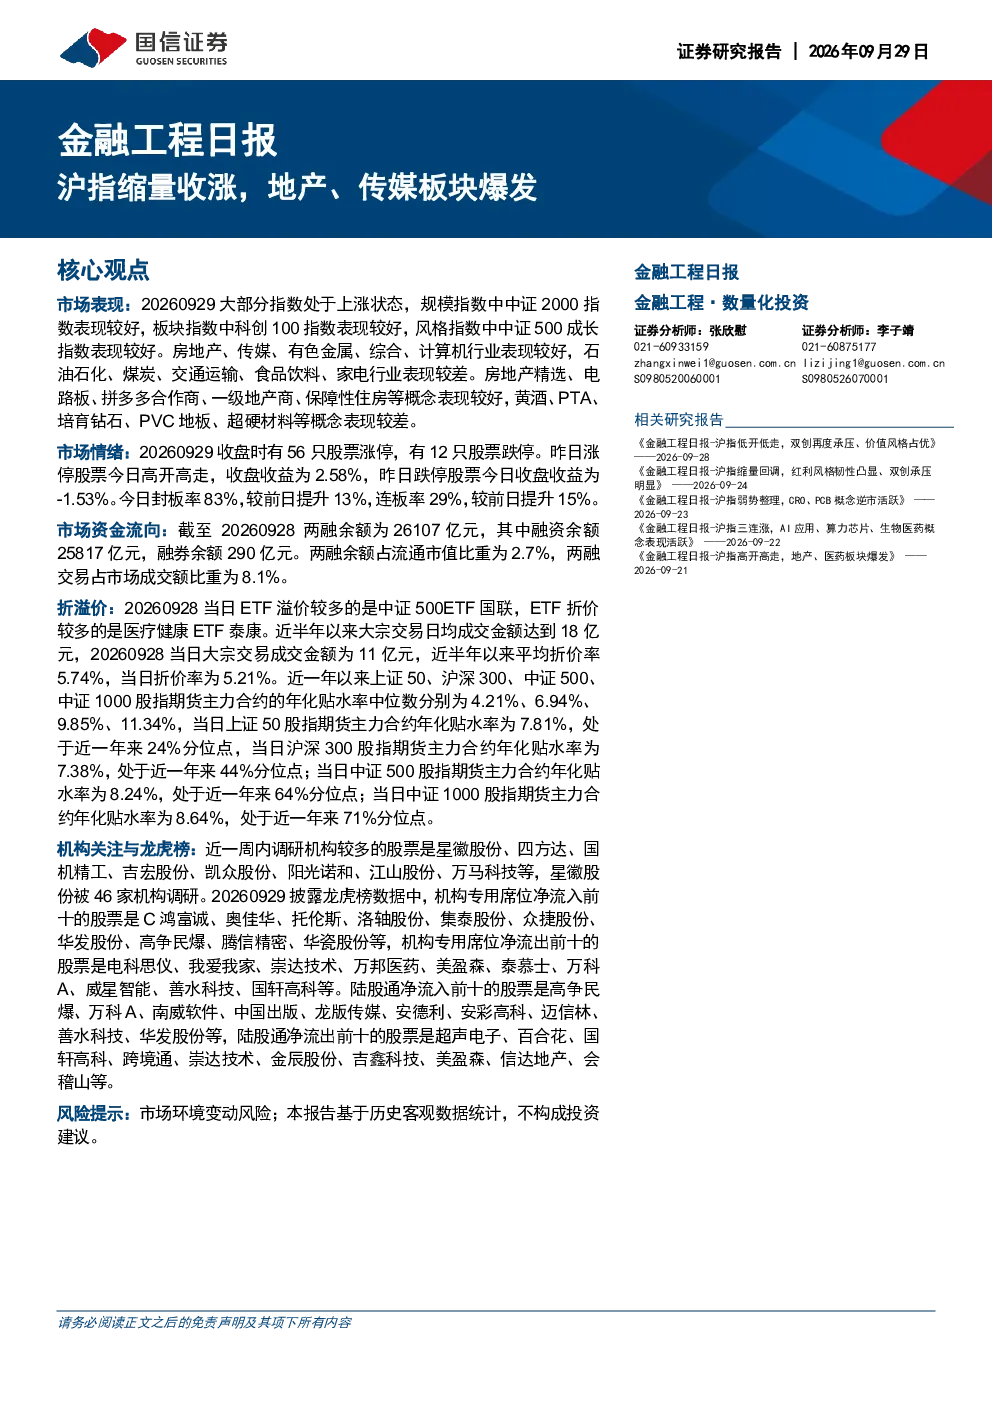
今日沪指缩量收涨,主要受到地产、传媒板块的强劲表现带动。从市场表现来看,大部分指数上涨,中证2000指数、科创100指数、中证500成长指数表现较好,显示市场整体情绪较为积极。板块方面,房地产、传媒、有色金属、综合、计算机行业表现突出,而石油石化、煤炭、交通运输、食品饮料、家电行业表现相对较弱。市场情绪方面,收盘56只股票涨停,12只股票跌停,封板率83%,较前日提升明显,表明市场短期赚钱效应较好。
地产和传媒板块今天为什么表现这么好?
地产和传媒板块今日表现突出,具体原因需结合宏观经济环境、政策支持以及行业自身发展逻辑分析。地产板块可能受益于近期房地产政策的优化调整,市场信心有所修复;传媒板块则可能受到内容消费需求增长、行业整合加速等因素的推动。此外,板块内部个股的业绩预期、资金流向等因素也会影响板块整体表现。从市场情绪看,机构专用席位对部分地产传媒股的关注度提升,或反映市场对该板块未来发展的信心有所增强。
报告中提到的市场资金流向有哪些特点?
报告显示,截至20260928两融余额为26107亿元,融资余额25817亿元,融券余额290亿元,两融余额占流通市值比重为2.7%,两融交易占市场成交额比重为8.1%。从资金流向看,机构专用席位净流入前十的股票包括C鸿富诚、奥佳华等,净流出前十的股票包括电科思仪、我爱我家等,陆股通方面,高争民爆、万科A净流入居前。这些数据表明,市场资金在地产、传媒等板块的配置较为集中,机构资金对相关行业的关注度较高,但整体市场资金流入流出相对均衡。
当前市场整体处于什么状态?
当前市场整体呈现震荡上行的态势,大部分指数上涨,但板块分化明显。从指数表现看,中证2000指数、科创100指数、中证500成长指数表现较好,显示市场短期动能较强。板块方面,房地产、传媒等板块涨幅居前,而石油石化、煤炭等传统行业表现相对疲软。市场情绪方面,涨停家数较多,封板率提升,表明市场短期赚钱效应较好,但部分行业估值仍处于较高水平,需警惕回调风险。从资金流向看,机构资金对部分行业的配置较为积极,但整体市场资金流入流出相对均衡。
这份研报提示了哪些风险?
本报告提示的主要风险在于市场环境变动风险。当前全球经济形势复杂多变,国内经济复苏仍面临一定不确定性,政策调整、行业监管等因素都可能对市场产生较大影响。从行业角度看,地产、传媒等板块虽然短期表现较好,但长期仍需关注行业自身的基本面变化,如房地产销售数据、内容消费政策等。此外,部分行业估值较高,短期波动风险需引起重视。投资者在关注市场机会的同时,应保持谨慎,合理控制仓位,分散投资风险。