猜你想问
这份研报主要分析了什么内容?
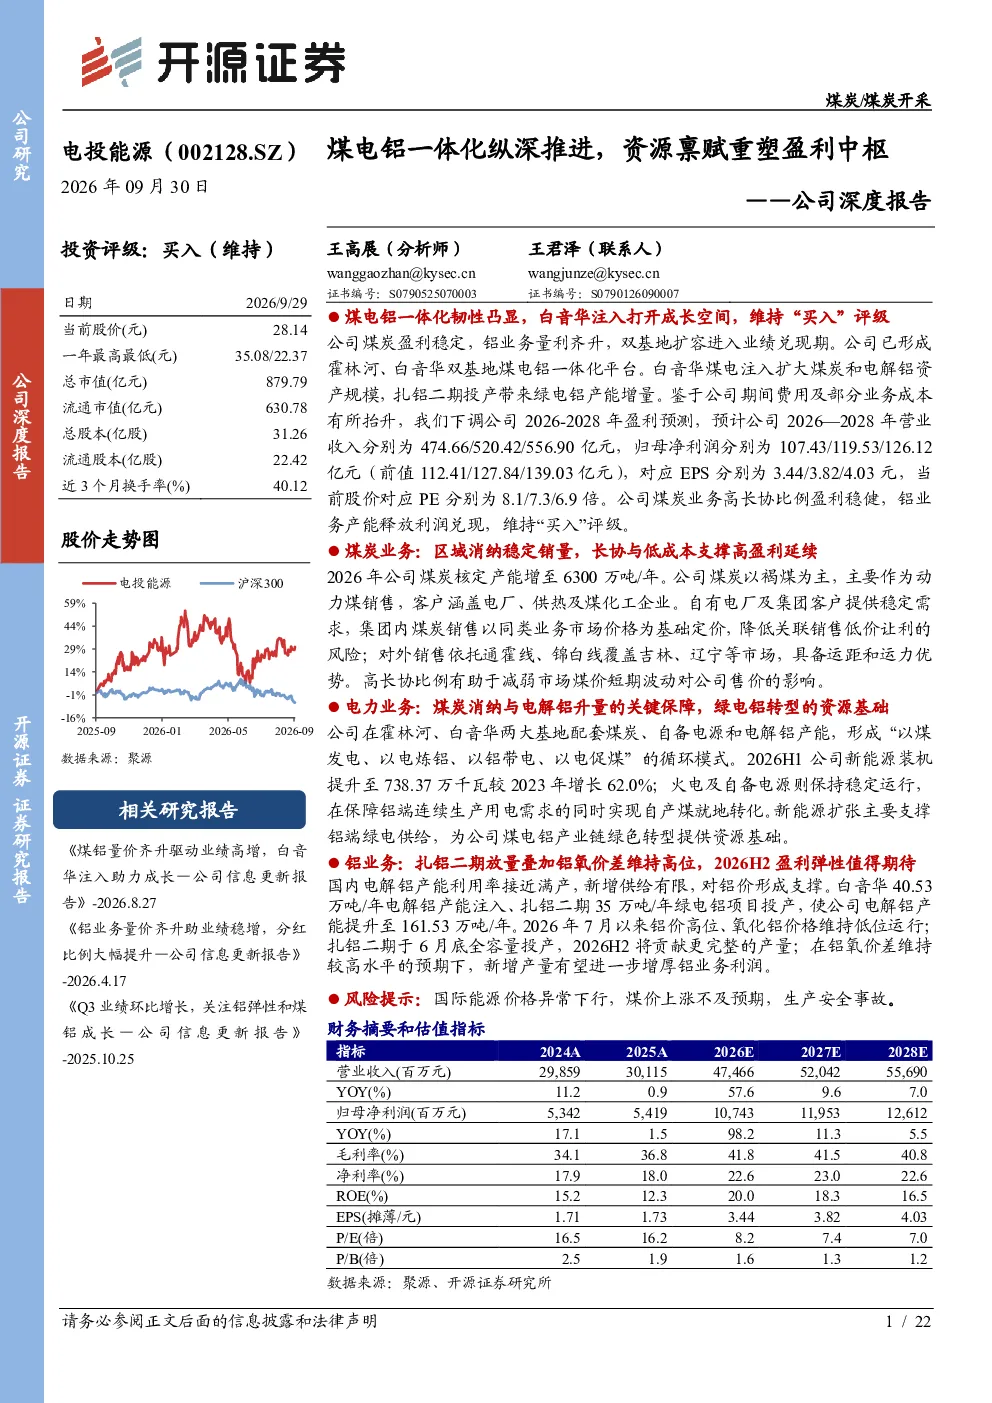
这份研报深入分析了电投能源的煤电铝一体化业务模式,重点关注其霍林河、白音华双基地的运营情况。报告详细阐述了公司如何通过煤炭、电力和铝业务的内部协同降低外部市场波动风险,形成了独特的成本传导和内部消纳闭环。此外,还分析了煤炭业务的区域消纳、长协比例及低成本优势,电力业务的火电稳定运行与新能源扩张,以及铝业务的产能释放和盈利弹性。
煤电铝一体化模式有哪些优势?
煤电铝一体化模式的核心优势在于资源、能源与高载能负荷的内部匹配,有效降低了外部价格波动对盈利的冲击。通过“煤—电—铝”的成本传导和内部消纳闭环,公司实现了产业链的协同效应。具体而言,煤炭业务的高长协比例和低成本开采支撑了稳定盈利;电力业务通过火电和新能源的配合,保障了铝业务的连续用电需求,同时实现煤炭的就地转化;铝业务的产能释放则受益于供给约束支撑的铝价和较低的氧化铝价格,进一步提升了盈利弹性。
报告重点分析了哪些业务板块?
报告重点分析了电投能源的三个核心业务板块:煤炭业务、电力业务和铝业务。煤炭业务方面,报告强调了公司以褐煤为主的动力煤销售模式,以及通过自有电厂和集团客户提供的稳定需求,依托通霍线、锦白线覆盖吉林、辽宁等市场的运距和运力优势。电力业务方面,报告详细介绍了公司在霍林河、白音华两大基地的煤电铝一体化循环模式,以及新能源装机提升对铝端绿电供给的支撑作用。铝业务方面,报告分析了国内电解铝产能利用率接近满产的市场环境,以及公司白音华和扎铝二期项目带来的产能释放和盈利弹性。
当前铝市场有哪些特点?
当前铝市场的主要特点是供给约束支撑铝价,同时氧化铝价格维持低位运行。国内电解铝产能利用率已接近满产水平,新增供给有限,这对铝价形成了一定支撑。此外,铝氧价差维持在较高水平,进一步提升了铝业务的盈利弹性。报告中提到,白音华40.53万吨/年电解铝产能的注入和扎铝二期35万吨/年绿电铝项目的投产,使公司电解铝产能提升至161.53万吨/年。在铝价高位、氧化铝价格低位的背景下,新增产量有望进一步增厚铝业务利润。
研报提到了哪些风险提示?
研报提到了四项主要风险提示:煤价下跌风险、铝价及原材料价格波动风险、项目投产及资产整合风险,以及安全生产、环保监管及政策变化风险。煤价下跌可能导致公司煤炭业务盈利能力下降;铝价和原材料价格的波动则直接影响铝业务的盈利水平;项目投产及资产整合过程中可能面临进度延迟或成本超支等问题;此外,安全生产、环保监管及政策变化也可能对公司运营带来不确定性。