猜你想问
这份研报主要分析了锦纶纤维行业的哪些方面?
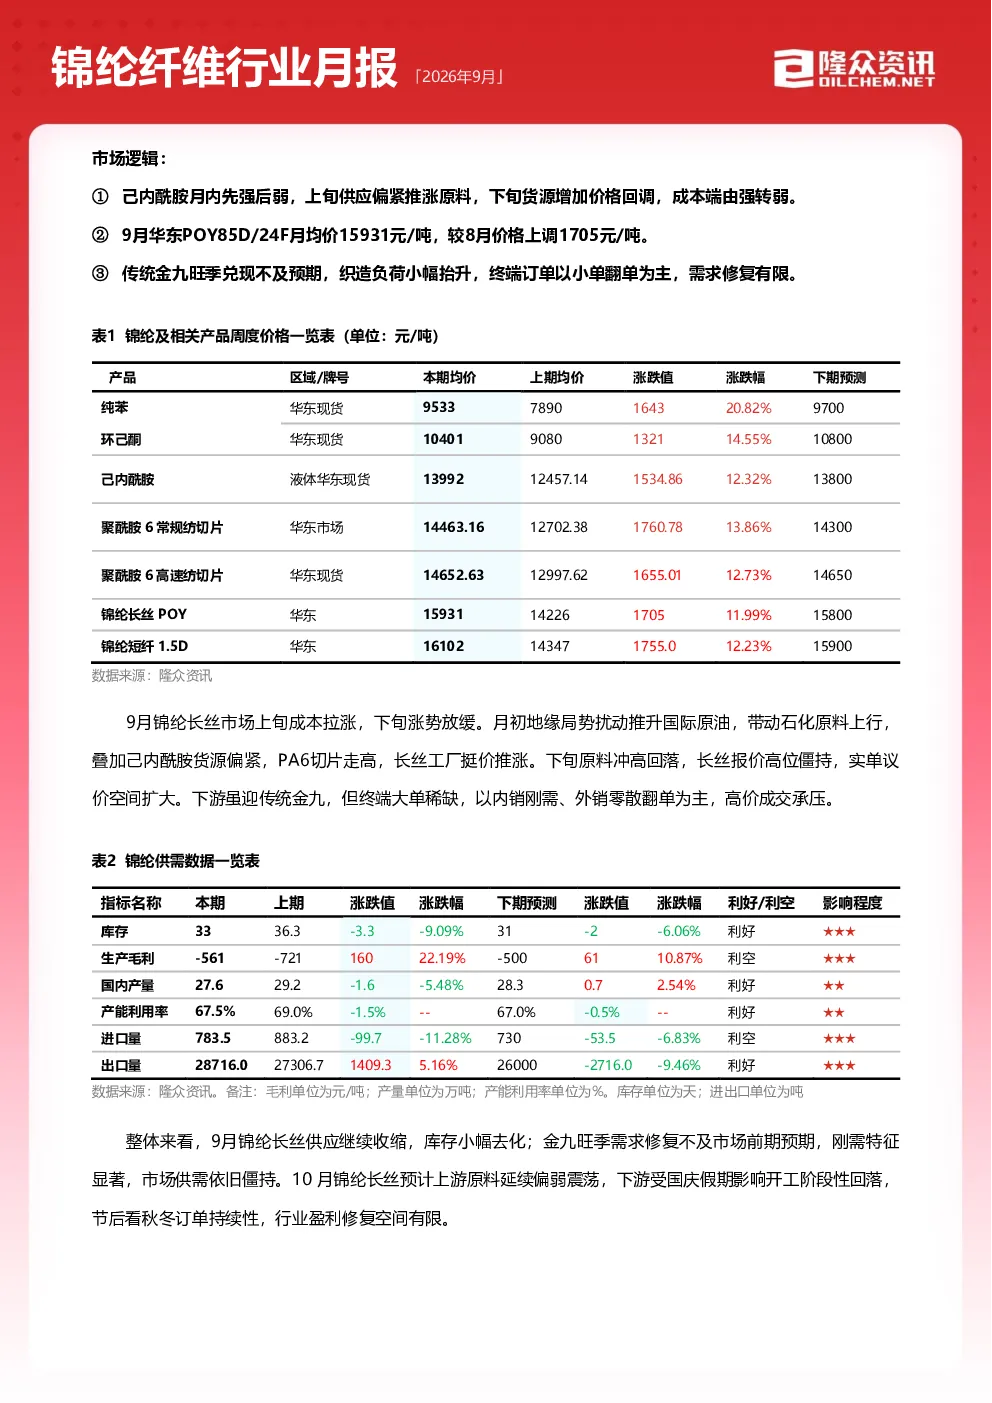
这份研报主要分析了锦纶纤维行业的市场逻辑、供需平衡、成本利润、供应需求、库存进出口以及下月市场展望。报告指出己内酰胺价格波动影响成本端,金九旺季订单不及预期导致需求修复有限,行业整体呈现成本强、需求弱的震荡博弈格局。供需平衡关系为供大于需,但供应端主动控产使得供需差小幅收窄。报告还分析了行业分化、库存去化、进出口情况以及下月市场展望,预计10月行情将转为原料偏弱、需求验证的博弈格局,价格预计震荡偏弱运行。
锦纶纤维行业目前的发展趋势如何?
锦纶纤维行业目前呈现供需错配的震荡格局。供应端,锦纶长丝企业执行控产降负,9月产量环比下降1.5%,产能利用率67.5%。需求端,传统金九旺季订单兑现不及预期,织造开机率虽小幅提升但缺少大额长单,下游以小单、翻单为主。成本端,己内酰胺价格月内先强后弱,成本支撑强劲但需求疲软导致产业链利润向上游倾斜。行业分化明显,头部大厂依托长协订单,中小厂家亏损压力加剧。未来需关注原料开工价格变化、工厂开工调整、库存去化以及下游订单跟进力度。
研报重点分析了锦纶行业的哪些具体问题?
研报重点分析了锦纶行业的供需平衡、成本利润、供应需求、库存以及进出口情况。在供需平衡方面,报告指出供大于需但供应端主动控产使得供需差收窄,价格主要由上游原料成本主导。成本利润方面,9月锦纶FDY70D/24F月均利润约-561元/吨,环比增加160元/吨,但原料涨幅大于成品涨幅,产业链利润向上游倾斜。供应方面,9月产量27.6万吨,环比下降1.5%,产能利用率67.5%。需求方面,织造开机率提升但订单不足,下游坚持刚需随用随采。库存方面,9月库存小幅回落但整体仍处高位。进出口方面,8月进口环比下降11.28%,出口环比上升5.16%。
根据研报,锦纶纤维市场目前的现状是怎样的?
根据研报,锦纶纤维市场目前呈现成本强、需求弱的震荡博弈格局。9月锦纶长丝市场先抑后扬,POY85D/24F、FDY70D/24F、DTY70D/24F月均价环比分别上涨12.0%、10.2%、9.7%。但需求端“金九”旺季兑现不及预期,终端订单以小单、翻单为主,高价原料接受度偏低。行业分化明显,头部大厂依托长协订单,中小厂家亏损压力加剧,装置降负、检修频次增多。供需平衡关系为供大于需,但供应端主动控产使得供需差较8月小幅收窄。库存方面,9月库存小幅回落但整体仍处高位。市场整体处于原料成本支撑与下游需求疲软的矛盾中。
研报提示了哪些投资风险需要注意?
研报提示了以下投资风险:首先,上游己内酰胺、PA6切片开工变化及价格调整可能影响成本端稳定性。其次,锦纶工厂开工调整及库存去化进度存在不确定性,若工厂持续控产可能导致供应端压力加剧。再次,国庆后下游秋冬面料订单跟进力度不明,若订单持续疲软可能进一步压制需求。此外,行业分化将持续加剧,中小厂家亏损压力可能扩大。最后,进出口市场区域需求冷暖不均,外需回暖基础尚不牢固,可能影响出口表现。这些因素均需持续关注,以评估行业整体风险。