猜你想问
锦纶纤维行业最新市场动态是什么?
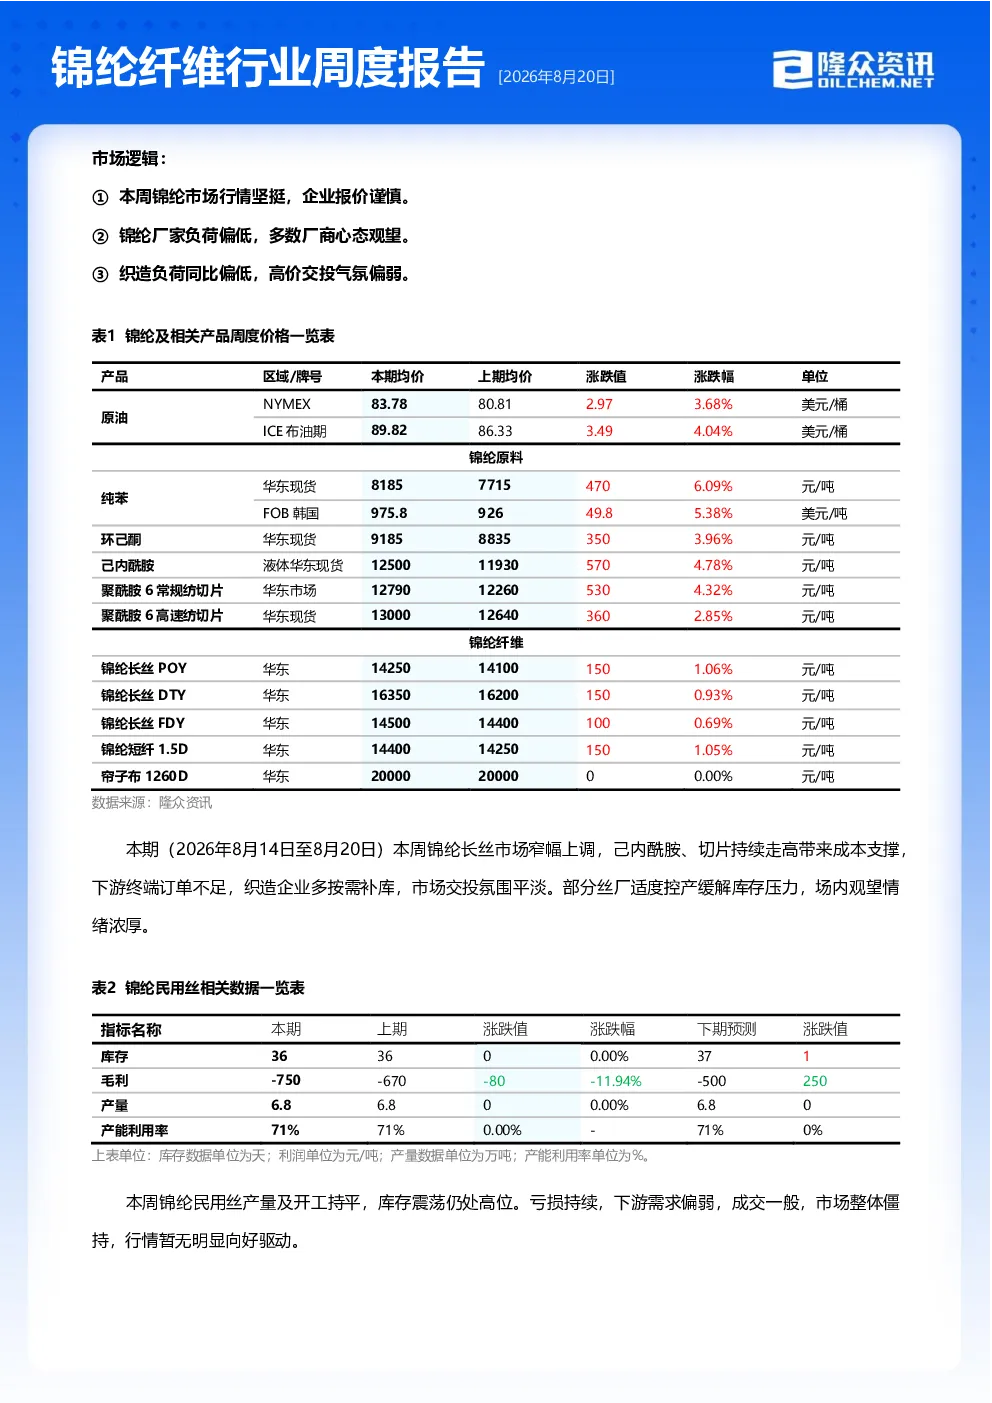
根据最新报告,华东锦纶长丝市场现货窄幅调整,POY85D/24F、FDY70D/24F、DTY70D/24F周均价分别为14250元/吨、14500元/吨、16350元/吨,环比小幅上涨。市场保持供大于需格局,成本波动对价格端传导明显。锦纶长丝毛利约-750元/吨,产业链利润多数为负值,但下游成本压力有所下降。供应端部分企业主动降负,中小丝厂减产执行力度更强,产量6.8万吨,产能利用率71%。需求端江浙地区化纤织造综合开工率51.78%,小幅复苏但订单有限,采购心态谨慎。库存36天,处于中性偏高水平,去库缓慢,下游坯布库存偏高。己内酰胺、PA6切片价格持续上涨,成本端支撑明显。预计下期市场成本支撑抬升,工厂挺价意愿增强,但下游订单释放偏慢,整体偏强震荡,上行空间受限。
锦纶纤维行业未来发展趋势如何?
锦纶纤维行业未来发展趋势显示,成本支撑将逐步增强,工厂挺价意愿提升,但下游需求恢复缓慢。目前市场处于供大于需状态,部分企业采取转产策略缓解压力。若加工费长期低位,行业可能进一步减产,导致短期供应端结构性调整。产业链利润普遍不佳,但规格型号多样性影响生产计划。原料端己内酰胺、PA6切片价格上涨,供应偏紧支撑成本。下游织造行业开工率提升谨慎,订单体量有限,采购多维持刚需。库存方面,锦纶长丝及下游坯布库存偏高,去库节奏缓慢。整体来看,行业短期内将呈现偏强震荡走势,上行空间有限,需关注下游订单及库存变动情况。
本报告重点分析了哪些方向?
本报告重点分析了锦纶纤维行业的供需平衡、成本利润、供应、需求、库存及相关市场。具体包括:1)供需平衡:市场保持供大于需,成本波动传导至价格端;2)成本利润:锦纶长丝毛利为-750元/吨,产业链利润多数为负,但下游成本压力下降;3)供应:产能利用率71%,部分企业主动降负,中小丝厂减产执行力度强;4)需求:江浙织造开工率51.78%,小幅复苏但订单有限,采购谨慎;5)库存:36天,中性偏高水平,去库缓慢,下游坯布库存高;6)相关市场:己内酰胺、PA6切片价格上涨,成本支撑明显。报告还展望了下期市场成本支撑抬升、工厂挺价意愿增强,但下游订单释放偏慢,整体偏强震荡,上行空间受限。
当前锦纶纤维市场现状如何判断?
当前锦纶纤维市场现状判断为供大于需格局持续,价格窄幅调整。华东锦纶长丝现货价格小幅上涨,POY85D/24F、FDY70D/24F、DTY70D/24F周均价分别为14250元/吨、14500元/吨、16350元/吨,环比+1.06%、+0.69%、+0.93%。成本波动传导至价格端,锦纶长丝毛利约-750元/吨,产业链利润多数为负。供应端部分企业降负,产量6.8万吨,产能利用率71%。需求端江浙织造开工率51.78%,小幅复苏但订单有限,采购心态谨慎。库存36天,中性偏高水平,去库缓慢,下游坯布库存高。己内酰胺、PA6切片价格上涨,成本支撑明显。市场整体偏强震荡,上行空间受限。
锦纶纤维行业投资需注意哪些风险?
锦纶纤维行业投资需注意以下风险:1)供需失衡风险:当前市场供大于需格局持续,部分企业减产执行力度强,若下游订单长期不振,可能导致行业进一步减产,引发短期供应端结构性调整;2)成本波动风险:原料己内酰胺、PA6切片价格持续上涨,受供应偏紧及纯苯价格上涨影响,成本端支撑力度增强,但若地缘不确定性因素加剧,可能影响原料价格稳定性;3)需求恢复缓慢风险:下游织造行业开工率提升谨慎,订单体量有限,采购多维持刚需,市场观望情绪较浓,需求恢复速度可能不及预期;4)库存压力风险:锦纶长丝及下游坯布库存偏高,去库节奏缓慢,若下游补库意愿不强,可能加剧库存压力;5)产业链利润风险:产业链利润多数为负,若成本端持续上涨而下游需求恢复缓慢,行业盈利能力可能进一步承压。需关注下游订单及库存变动情况,谨慎评估行业风险。