猜你想问
9月钾肥市场核心关注点是什么?
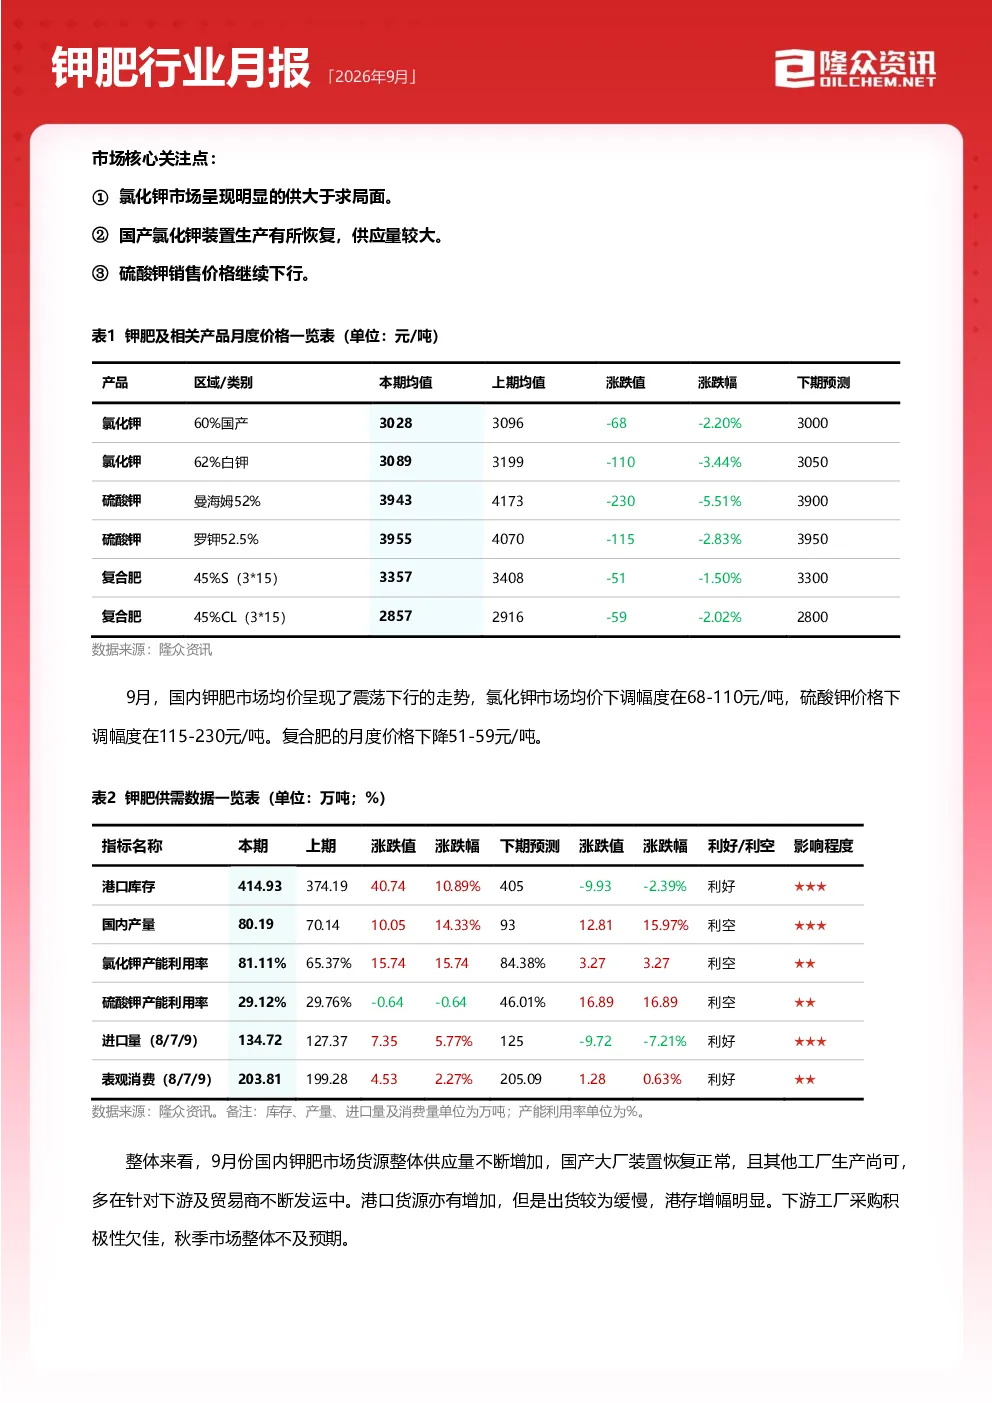
9月钾肥市场核心关注点包括氯化钾供大于求、国产装置生产恢复导致供应量增大以及硫酸钾销售价格持续下行。进口氯化钾货源充足,港口库存突破400万吨,市场竞争压力大。国产氯化钾厂家部分检修装置恢复,生产稳定但出货面临困难。硫酸钾市场价格走弱,曼海姆硫酸钾厂家开工率低,部分厂家面临亏损,而国投罗钾产量有限,价格相对稳定。国际市场方面,氯化钾价格略有下行,硫酸钾价格涨跌互现。
9月国内氯化钾市场表现如何?
9月国内氯化钾市场呈现先涨后降走势,月初止跌反弹,但下游需求有限导致价格随之下行。60%红粉月均价格2878元/吨,环比波动-3.35%;进口62%白钾月均价格3089元/吨,环比波动-3.44%;国产60%晶市场月均到站销售价格3028元/吨,环比波动-2.19%;大颗粒月度均价3200元/吨,环比波动-3.88%;老挝白钾市场月度平均价格2910元/吨,环比波动-2.69%。进口货源充足,港口库存高企,市场竞争压力大。国产厂家部分检修装置恢复,生产稳定但出货面临困难。
硫酸钾市场9月的主要变化有哪些?
9月硫酸钾市场价格走弱,价格下行50-250元/吨。曼海姆硫酸钾50%粉月均价3802元/吨,环比波动-5.72%;52%粉月均价3943元/吨,环比波动-5.51%;国投罗钾52.5%粉月均价3955元/吨,环比波动-2.83%;青海水盐50%粉月均价3800元/吨,环比波动-1.03%。曼海姆硫酸钾厂家开工率低,新单成交缓慢,部分厂家面临亏损。国投罗钾产量有限,价格相对稳定。青海水盐体系硫酸钾厂家稳定生产,以51%货源发运为主,实际成交单议。
9月钾肥市场供需情况如何?
9月份国内钾肥总供应量预计205.19万吨,国产钾肥生产量增加明显,进口量预期下降。表观消费量预计205.09万吨。国内供应量增幅有限,国产氯化钾厂家部分检修装置恢复,开工相对正常。进口氯化钾港口库存量达到414.93万吨,环比波动+10.89%,同比波动+139.95%。下游复合肥工厂发运不顺畅,采购积极性有限,对钾肥需求支撑有限。10月复合肥产能利用率预计降至30%。
钾肥市场下月及未来关注重点有哪些?
下月及未来钾肥市场关注重点包括国产钾的开工情况、进口氯化钾的到货量及港口库存水平、加工型硫酸钾企业的开工情况。10月国内钾肥市场预计呈现弱势下行走势,成交缓慢,贸易商出货压力大。预计10月氯化钾平均销售价格2966元/吨,硫酸钾平均销售价格3825元/吨。10-12月钾肥市场货源整体供应量处于高位,供过于求局面难改,但冬储市场启动后价格或将小幅触底反弹。