猜你想问
这份LDPE行业月报的核心内容是什么?
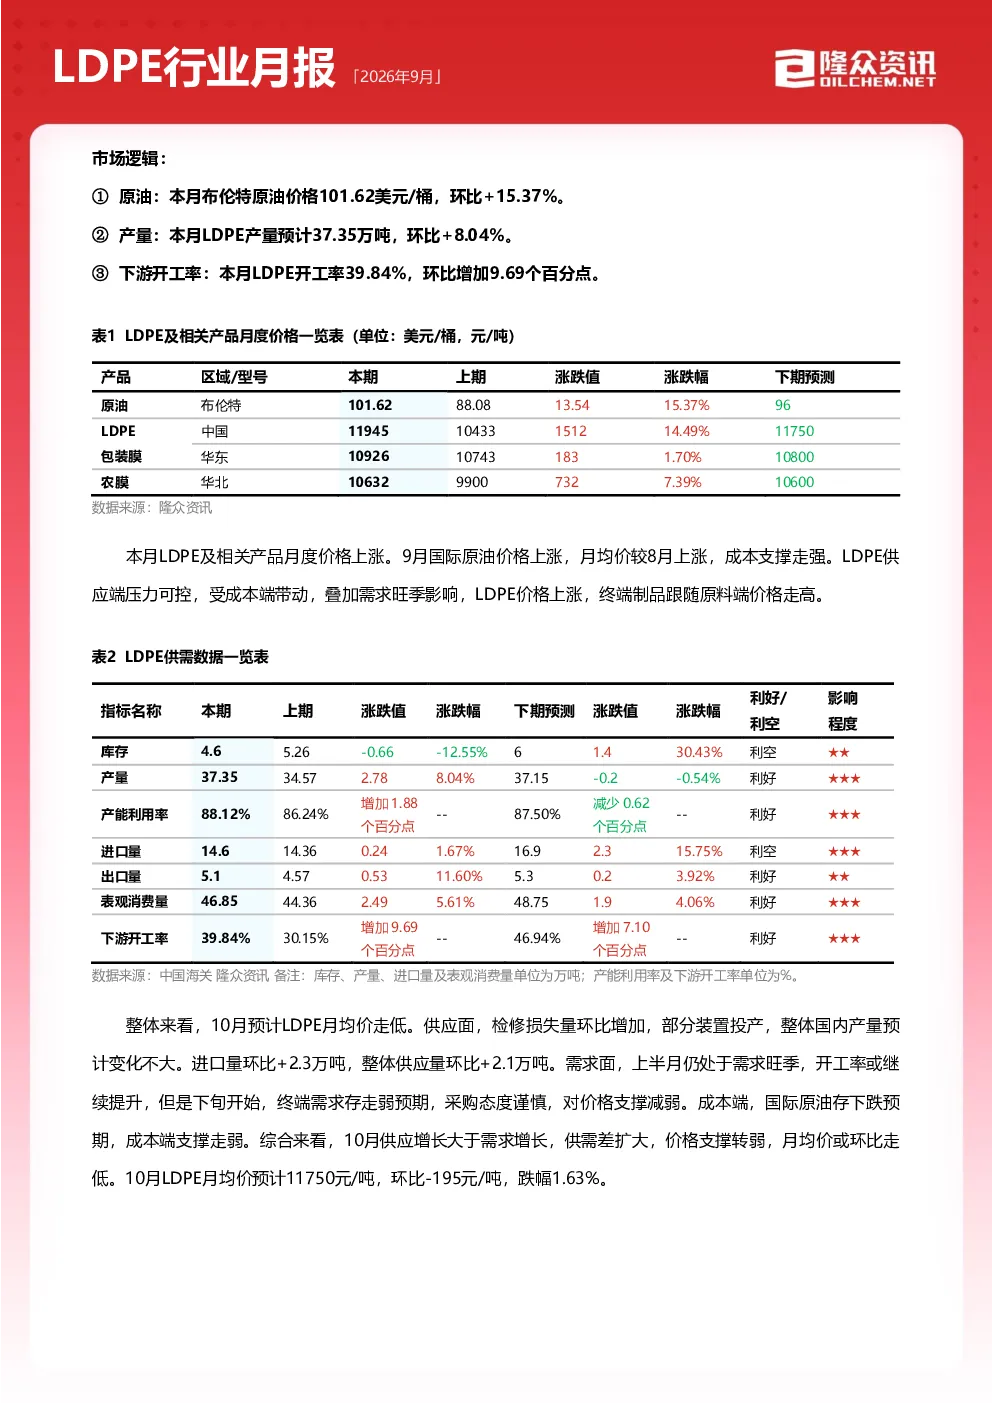
本报告分析了2026年9月LDPE行业的供需格局、价格走势及成本利润。报告指出,受原油价格上涨和下游开工率提升推动,本月LDPE价格上涨。供应端压力可控,但10月预计供大于求格局不变,供需差扩大,价格支撑转弱。报告还分析了产量、检修、进出口及社会库存等关键数据,并对未来三个月价格进行了预测。
LDPE赛道未来发展趋势如何?
LDPE行业未来发展趋势受供需关系、成本波动及下游需求变化影响。报告显示,10月LDPE供需差将扩大,价格支撑减弱,预计10月均价环比下跌1.63%。11月和12月价格预计继续下跌。未来需关注新增产能投产、装置检修重启、进口资源到港及原料价格波动等因素对市场的影响。
报告中重点分析了哪些方向?
报告重点分析了LDPE行业的供需平衡、成本利润、供应及需求情况。在供需平衡方面,本月供大于求但差值缩窄,价格支撑走强;成本端,油制LDPE成本和利润均环比上涨;供应端,产量环比增加,检修损失量下降;需求端,下游开工率提升,包装膜和农膜需求增加。
当前LDPE市场现状如何判断?
当前LDPE市场呈现供需两旺但价格分化态势。成本端,原油价格上涨提供支撑;需求端,下游开工率提升带动需求旺季。供应端压力可控,但10月预计供需差扩大,价格支撑减弱。社会库存环比大幅下降,显示终端备货积极。进口量环比增加,出口量环比下降,显示贸易格局变化。
本报告提示哪些风险?
本报告提示需关注LDPE行业的主要风险,包括新增产能投产进度、装置检修或重启及转产规模;进口资源到港情况及社会库存变动;原料价格波动和宏观政策对成本及业者心态的影响。这些因素可能对LDPE供需平衡、价格走势及利润水平产生重要影响。
你可能感兴趣
2026年7月LDPE行业月报
信息技术隆众资讯2026-07-31
2026年9月TPU行业月报
信息技术隆众资讯2026-09-28
2026年9月BDO行业月报
信息技术隆众资讯2026-09-28
2026年9月生活用纸行业月报
轻工制造隆众资讯2026-09-28
MTBE行业月报2026年9月
信息技术隆众资讯2026-09-28
2026年9月浮法玻璃行业月报
建筑建材隆众资讯2026-09-30
2026年9月POM行业月报
信息技术隆众资讯2026-09-28
2026年9月再生PET行业月报
公用事业隆众资讯2026-09-28
2026年9月裂解C9行业月报
信息技术隆众资讯2026-09-28
纸浆行业月报 2026年9月
轻工制造隆众资讯2026-09-30