猜你想问
9月光伏玻璃行业市场表现如何?
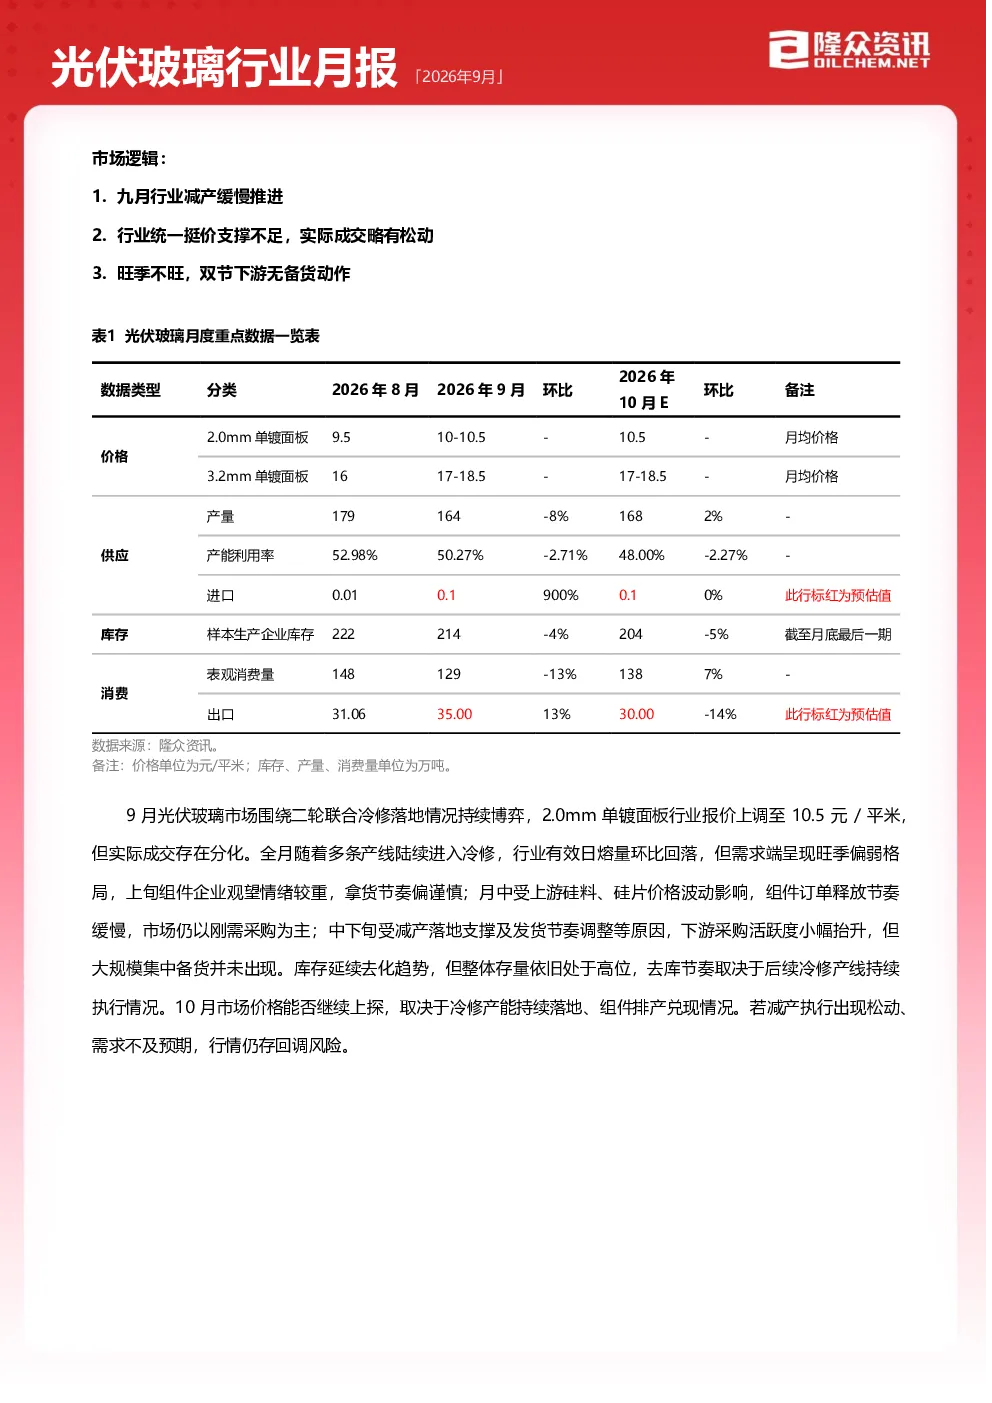
9月光伏玻璃行业减产缓慢推进,但实际成交略有松动。二轮联合冷修逐步落地,2.0mm单镀面板报价上调至10.5元/平米。然而,行业统一挺价支撑不足,上旬组件企业观望情绪较重,月中订单释放缓慢,中下旬采购活跃度小幅抬升但未出现大规模备货。库存延续去化趋势但整体存量高位,去库节奏取决于后续冷修产线执行情况。
光伏玻璃行业未来发展趋势是什么?
光伏玻璃行业未来供需差逐步收缩甚至有反转趋势。9月冷修落地导致国内供应量环比回落,供需缺口扩大,为价格修复形成基本面支撑。但10-11月四季度终端装机不确定性较强,预期偏悲观,国内供给存在小幅反弹预期,供需缺口收窄,去库节奏或将放缓。行业供给大趋势为震荡下行,阶段性或存在小幅反弹。
本报告重点分析了光伏玻璃行业的哪些方面?
本报告重点分析了光伏玻璃行业的供需平衡、成本利润、供应、需求、库存及进出口情况。9月总供应197万吨,全球需求211万吨,供需偏紧支撑价格上行。纯碱价格1100元/吨,光伏玻璃价格上行,两者价差扩大至1000元/吨,但行业亏损收窄但未实现盈利。9月末国内光伏玻璃日熔量降至66795吨/日,月产量164万吨。9月组件端维持成本与需求双向博弈,下游电站对高价组件接受度偏弱。
当前光伏玻璃市场现状如何判断?
当前光伏玻璃市场现状为供需偏紧支撑价格上行,但行业挺价支撑不足,实际成交存在分化。9月实际成交存在分化,上旬组件企业观望情绪较重,月中订单释放缓慢,中下旬采购活跃度小幅抬升但未出现大规模备货。库存延续去化趋势但整体存量高位,去库节奏偏缓慢。10月国内供应预计168万吨,需求量预估维持不变,理论平衡差收窄至-10万吨,供需紧平衡有所弱化。
本报告提示的光伏玻璃行业风险有哪些?
本报告提示的光伏玻璃行业风险包括:冷修产线提前复产或堵窑恢复加快,导致国内实际供给不降反增,供需差将进一步加大;四季度终端装机不确定性较强,需求预期偏悲观,可能导致价格回调压力。此外,若冷修落地不及预期或下游开工走弱,存在再度累库可能。需持续跟踪减产兑现程度与终端装机落地节奏。