猜你想问
9月硫酸市场核心变化是什么?
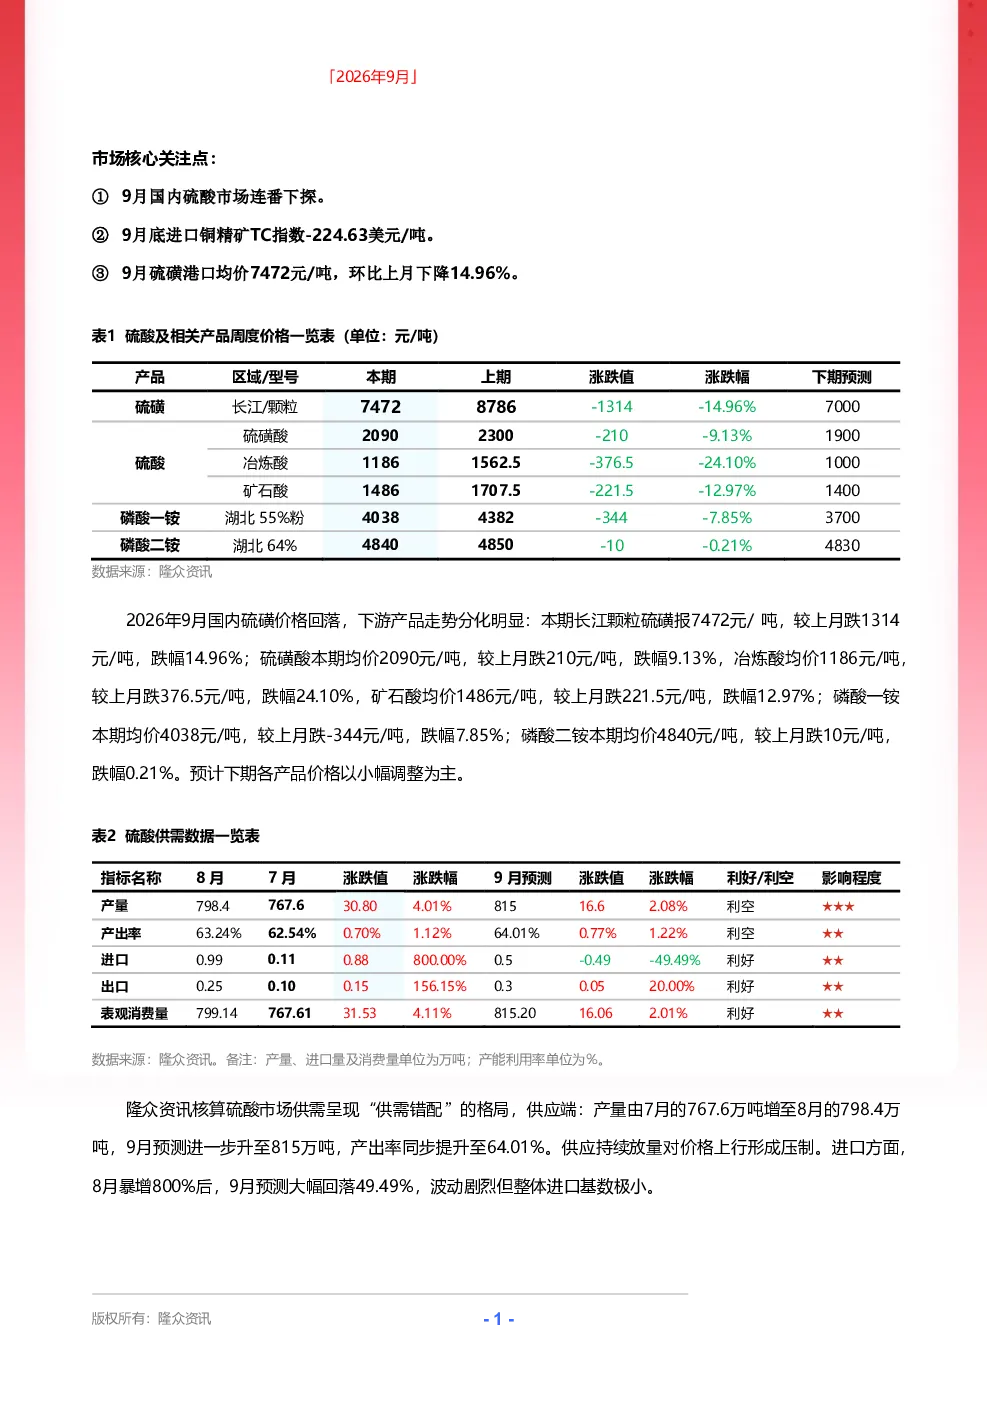
2026年9月中国硫酸市场经历了显著的价格下探,全国98%硫酸均价从月初1600元/吨降至月末1232元/吨,均价1397元/吨,环比下降312元/吨,降幅18.26%。市场下行主要由于供需矛盾突出,供应过剩导致价格承压。硫磺港口均价环比下降14.96%,进口铜精矿TC指数下跌,成本支撑减弱。供需结构由紧平衡转为过剩,月度过剩16.20万吨。下游需求乏力,节前排库与运输受限预期也压制了市场情绪,价格在月末加速探底。
硫酸行业未来发展趋势如何?
硫酸行业未来将面临供需双弱的博弈格局。10-11月冶炼酸装置检修集中可能导致区域性供应缩减,但整体开工负荷预计下滑。需求端,化肥需求持续萎靡,磷肥企业成品库存高位,开工负荷低位运行,对硫酸需求形成明显抑制。成本端,原料硫磺价格存下探空间,成本支撑逐步减弱。预计10月均价在1200-1260元/吨区间运行。11月至12月,硫酸市场将面临成本坍塌与需求低迷的双重压力,价格可能继续下行至1188元/吨附近并维持低位窄幅运行。
本报告重点分析了哪些方面?
本报告重点分析了2026年9月中国硫酸市场的供需平衡、成本利润、供应及需求状况、进出口情况以及未来展望。报告指出9月市场由紧平衡转为供应过剩,价格显著下跌。不同制酸工艺(硫磺酸、冶炼酸、矿石酸)的利润表现分化明显,冶炼酸利润较高但环比下降,硫磺酸和矿石酸利润亏损加剧。供应端,硫酸行业整体负荷提升但检修装置损失量环比减少。需求端,下游主要产品开工率普遍下滑,对硫酸需求形成抑制。进出口方面,进口地域集中度高,出口维持低位。
当前硫酸市场处于什么状态?
当前硫酸市场处于供应过剩和需求乏力的下行状态。9月市场均价显著下跌,供需矛盾贯穿全月,供强需弱导致价格承压。成本支撑减弱,节前排库与运输受限预期进一步压制市场情绪。供需结构已由紧平衡转为过剩,月度过剩16.20万吨。下游需求疲软,主要下游产品开工率下滑,对硫酸需求形成明显抑制。市场整体呈现下行态势,价格在月末加速探底。
本报告有哪些风险提示?
本报告提示硫酸市场面临多重风险。首先,供需双弱格局将持续压制价格,未来可能面临成本坍塌与需求低迷的双重压力。其次,原料硫磺价格下探将削弱成本支撑,不同制酸工艺盈利分化将进一步加剧。再次,下游需求疲软,主要下游产品开工率下滑,对硫酸需求形成持续抑制。此外,进口地域集中度高,出口维持低位,国际市场波动也可能对国内市场产生影响。投资者需关注这些风险因素对硫酸市场走势的影响。