猜你想问
苯胺行业9月市场表现如何?
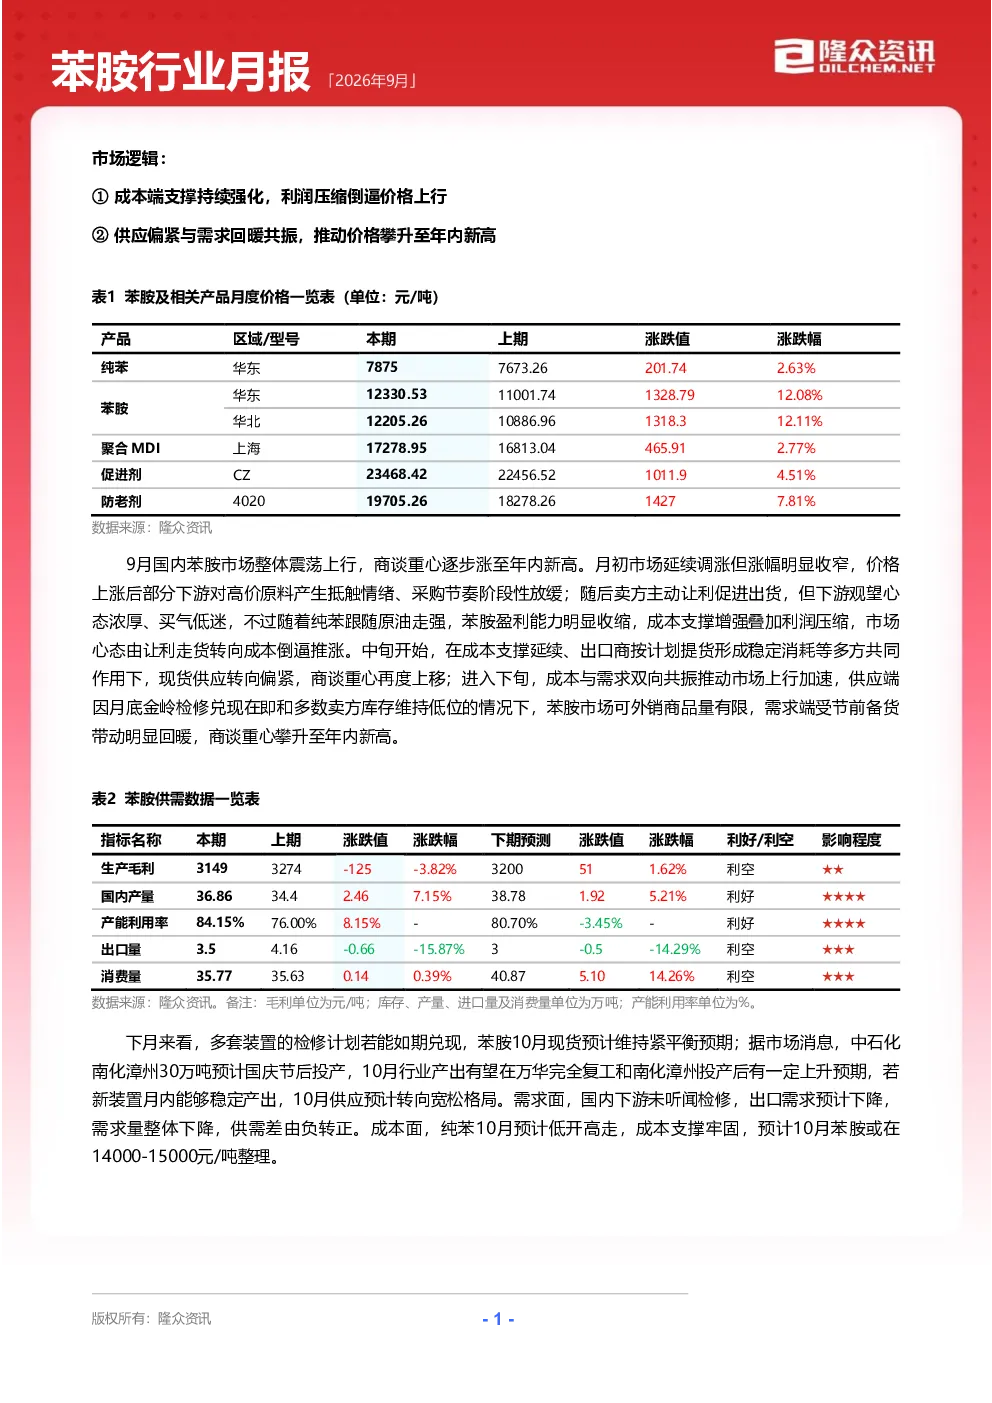
9月国内苯胺市场整体震荡上行,价格攀升至年内新高。初期市场调涨但涨幅收窄,下游采购放缓;中旬因成本支撑和出口商提货,现货供应偏紧,价格上移;下旬成本与需求共振,市场加速上行,月底检修和库存低位限制供应,节前备货带动需求回暖。整体呈现供需紧平衡态势,支撑价格上行。
苯胺行业未来趋势如何?
10月苯胺市场预计维持紧平衡,供应存在减量预期但新装置投产不明确。11月检修装置重启和新装置产出可能致供应承压,价格或高位回落。12月上下游检修或致低价苯胺更具竞争力,供需差或重回负值。长期看,成本端纯苯走强支撑苯胺价格,但下游MDI供需走弱影响盈利,橡胶助剂需求转暖提供部分支撑。
苯胺行业供需分析重点是什么?
9月行业供大于需但现货紧平衡,场内可外销量有限。供应端,10月国内产能516.7万吨/年,检修涉及64万吨,利用率80.7%,产量约38.78万吨。需求端,9月消费量32.27万吨,环比上升2.54%但同比下降5.56%,MDI产量变化不大,出口商谈预计转弱。10月供需差或由正转负,关注新装置产出和下游开工情况。
当前苯胺市场现状如何判断?
当前苯胺市场呈现成本支撑与需求回暖共振的特征。成本端,纯苯价格跟涨但涨幅不及苯胺,盈利能力下降。供应端,产能利用率上升至84.15%,检修损失量环比下降,月底金岭检修和库存低位限制外销。需求端,下游采购谨慎,但节前备货带动明显回暖。整体看,现货供应偏紧,价格震荡上行,但高位运行面临压力。
苯胺行业投资需关注哪些风险?
苯胺行业投资需关注成本端纯苯价格波动风险,纯苯涨幅高于苯胺致盈利能力下降。供应端需关注新装置投产进度和检修计划,10月供应减量预期可能被打破。需求端需关注下游MDI等主要应用领域开工情况及出口需求变化。此外,产业链各环节开工灵活性调整、政策变动等也可能影响市场供需格局和价格走势。
你可能感兴趣
2026年7月苯胺行业月报
基础化工隆众资讯2026-07-29
隆众资讯2026年9月顺酐行业月报
基础化工隆众资讯2026-09-28
2026年9月POM行业月报
信息技术隆众资讯2026-09-28
2026年9月BOPP行业月报
信息技术隆众资讯2026-09-28
2026年9月纯棉纱行业月报
纺织服装隆众资讯2026-09-28
2026年9月再生PET行业月报
公用事业隆众资讯2026-09-28
2026年9月BDO行业月报
信息技术隆众资讯2026-09-28
2026年9月浮法玻璃行业月报
建筑建材隆众资讯2026-09-30
MTBE行业月报2026年9月
信息技术隆众资讯2026-09-28
2026年9月TPU行业月报
信息技术隆众资讯2026-09-28