猜你想问
美棉和郑棉的最新行情如何?
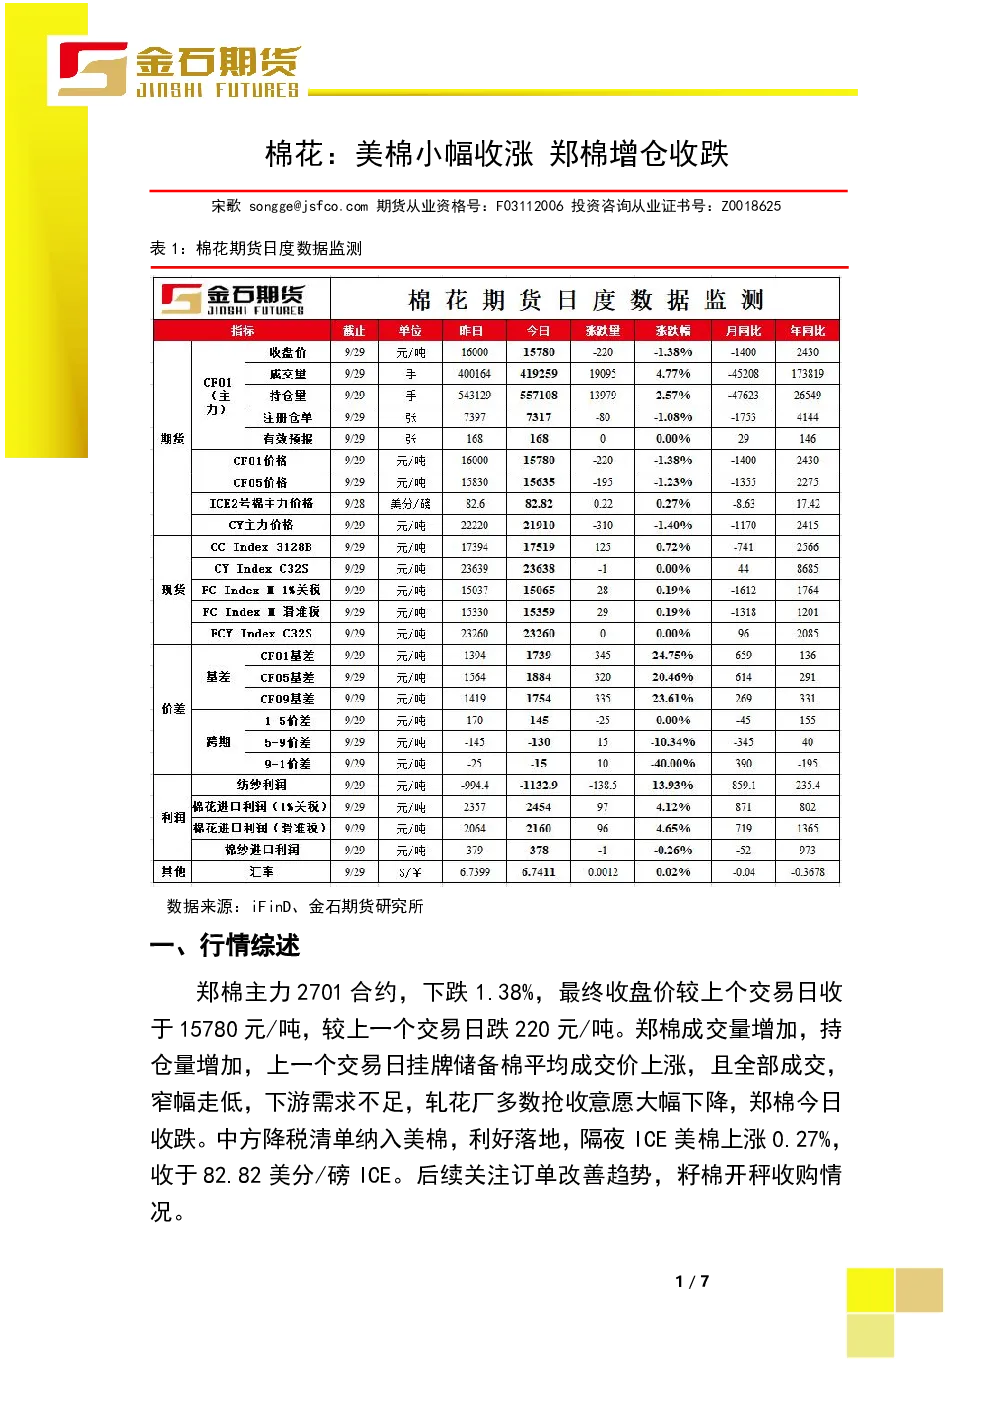
美棉受中方降税清单利好小幅收涨,ICE美棉上涨。郑棉主力2701合约下跌1.38%,收于15780元/吨,成交量持仓量增加。下游需求不足,轧花厂抢收意愿下降导致郑棉收跌。需关注订单改善和籽棉开秤情况。
棉花行业当前的发展趋势是什么?
国内新棉采摘进度2.3%,交售率19.7%,加工率21.3%,新棉销售未开始。商业库存156.32万吨,环比减少10.66万吨。棉纺织景气指数49.6%,边际复苏但下游订单受原料上涨影响接受度不高。国际方面,USDA报告显示美国棉花收割率17%,优良率35%。巴西棉花收割率100%,装运量同比增加。整体看,棉花行业处于调整期,需关注供需变化。
研报重点分析了哪些方向?
研报重点分析了美棉郑棉价格走势差异,郑棉成交量持仓量变化,仓单、储备棉销售情况,新棉采摘交售加工进度,商业库存变化,棉纺织景气度,国内外棉花价格指数,USDA及巴西棉花报告数据。同时对比分析了国际国内棉花市场供需状况及未来价格运行逻辑。
当前棉花市场处于什么状态?
当前棉花市场呈现国际国内分化状态。ICE美棉受原油高位和短期需求支撑,但美元走强限制上涨空间。郑棉因下游需求不足、轧花厂谨慎收购而承压。储备棉供应边际减少,棉纱价格承压,纺企利润承压。整体看,市场处于震荡期,需关注十月订单和开秤价格走势。
棉花投资需注意哪些风险?
棉花投资需关注国际地缘政治风险,USDA报告调整风险,中美贸易政策变化风险。国内需关注新棉开秤价格及产量预期,纺织行业景气度变化风险,储备棉轮出节奏风险。此外,需警惕美元走强对大宗商品价格的普遍压制效应,以及下游订单对棉花价格的实际消化能力变化。
你可能感兴趣
棉花:美棉小幅收涨郑棉延续减仓收跌
金石期货2026-09-11
棉花:美棉承压收跌郑棉增仓收涨
金石期货2026-07-03
棉花:美棉反弹收涨,郑棉减仓收跌
金石期货2026-09-10
棉花:美棉小幅收跌郑棉减仓收跌
金石期货2026-08-13
棉花:美棉小幅收涨 郑棉震荡收跌
金石期货2026-07-16
棉花:美棉大幅收跌郑棉减仓收跌
金石期货2026-07-17
棉花:美棉大幅收跌郑棉减仓收跌
金石期货2026-09-02
棉花:美棉假期收涨 郑棉高开低走收跌
金石期货2025-05-06
棉花:美棉小幅收跌,郑棉偏弱震荡
金石期货2024-07-01
棉花:美棉小幅收跌 郑棉延续震荡
金石期货2024-07-03